
BHYT hết hạn có bị mất quyền lợi không?
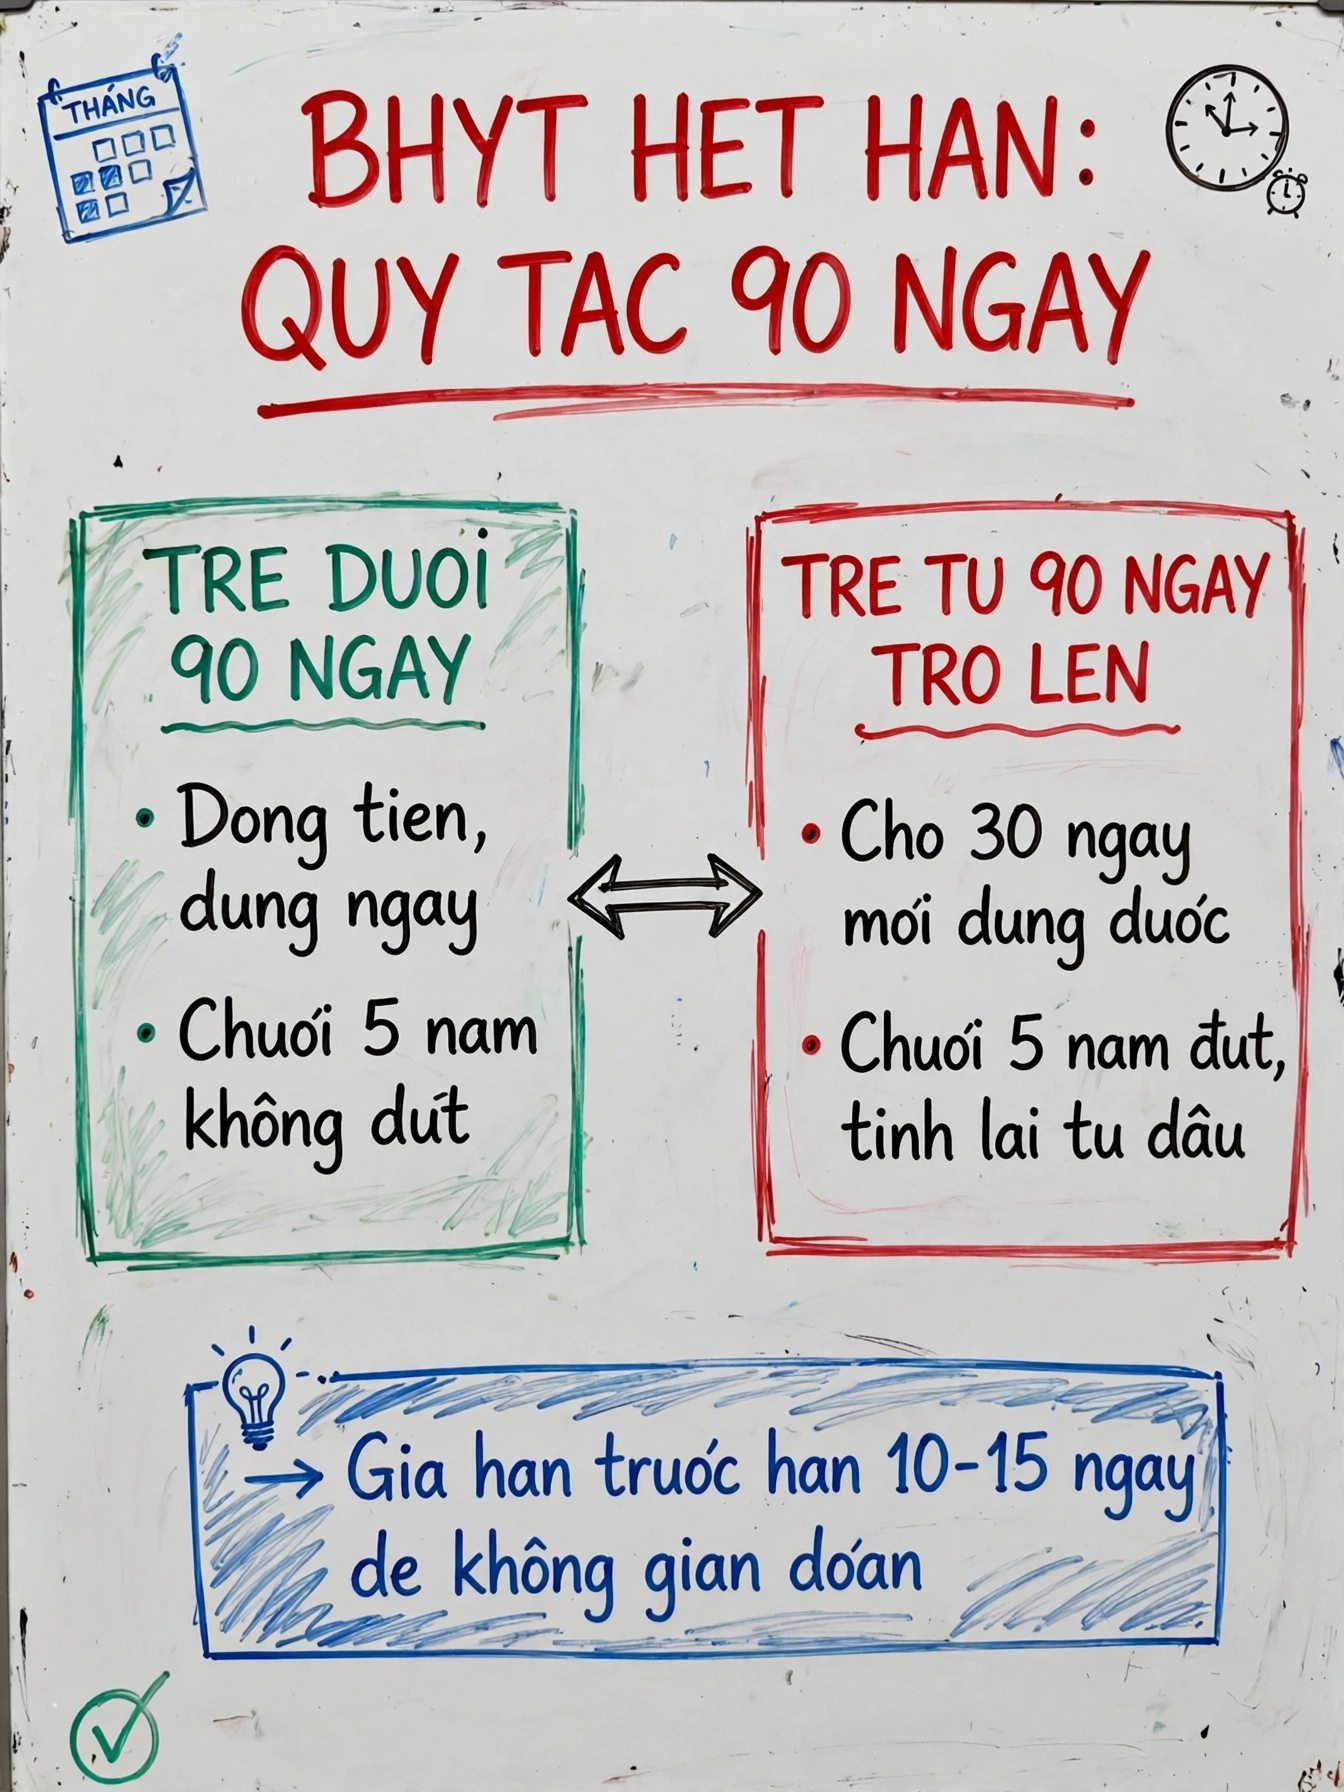
Thẻ BHYT của bạn vừa hết hạn hôm qua? Đừng hoảng. Trong 90 ngày đầu sau ngày hết hạn, bạn chỉ cần đóng tiền gia hạn là thẻ có giá trị sử dụng ngay từ ngày đóng — không mất một ngày quyền lợi nào, kể cả chuỗi 5 năm liên tục vẫn được giữ nguyên. Chỉ khi bạn để quá 90 ngày, hậu quả mới thật sự nghiêm trọng: thẻ mới phải chờ 30 ngày mới dùng được, và chuỗi 5 năm liên tục tích lũy bao năm bị đứt, phải tính lại từ đầu.
Câu trả lời ngắn gọn: không mất, nếu bạn gia hạn lại trong vòng 90 ngày. Bảng dưới đây tóm tắt hai kịch bản:
| Tiêu chí | Gia hạn trễ dưới 90 ngày | Gia hạn trễ từ 90 ngày trở lên |
|---|---|---|
| Giá trị thẻ sau khi đóng tiền | Có hiệu lực ngay từ ngày đóng | Phải chờ 30 ngày mới có hiệu lực |
| Chuỗi 5 năm liên tục | Được tính liên tục, không đứt | Bị đứt, tính lại từ đầu |
| Đi khám trong thời gian chờ | Thẻ đã dùng được ngay | Tự chi trả 100%, trừ trường hợp cấp cứu đúng quy định |
Căn cứ pháp lý rất rõ ràng. Điểm c khoản 3 Điều 16 Luật Bảo hiểm y tế 2008, được sửa đổi tại khoản 14 Điều 1 Luật Bảo hiểm y tế sửa đổi 2024 (Luật số 51/2024/QH15), quy định: người tham gia BHYT theo nhóm tự đóng — bao gồm BHYT hộ gia đình — nếu tham gia lần đầu hoặc tham gia không liên tục từ 90 ngày trở lên thì thẻ BHYT chỉ có giá trị sử dụng sau 30 ngày kể từ ngày đóng đủ tiền BHYT.
Nói cách khác, pháp luật chỉ áp dụng thời gian chờ 30 ngày khi bạn để gián đoạn từ 90 ngày trở lên. Nếu bạn chỉ trễ 1–2 tháng, bạn không thuộc trường hợp này: theo khoản 9 Điều 13 Nghị định 188/2025/NĐ-CP, thẻ BHYT của các đối tượng còn lại có giá trị sử dụng từ ngày người tham gia đóng tiền BHYT — tức là đóng xong là dùng ngay, không chờ đợi.
Chuỗi 5 năm liên tục là gì và vì sao bị đứt lại đáng tiếc?
Đây là quyền lợi mà nhiều người tích lũy nhiều năm mới có được, nên mất đi rất uổng. Theo điểm d khoản 1 Điều 22 Luật Bảo hiểm y tế, người có thời gian tham gia BHYT 5 năm liên tục trở lên và có số tiền cùng chi trả chi phí khám chữa bệnh trong năm lớn hơn 6 tháng lương cơ sở sẽ được quỹ BHYT thanh toán 100% chi phí khám chữa bệnh đúng tuyến.
Con số cụ thể: lương cơ sở hiện nay là 2.530.000 đồng/tháng (Nghị định 161/2026/NĐ-CP, áp dụng từ 01/7/2026), nên ngưỡng 6 tháng là 15.180.000 đồng. Một ca phẫu thuật lớn hoặc đợt điều trị dài ngày rất dễ vượt ngưỡng này — và khi đó, dòng chữ “thời gian tham gia 5 năm liên tục” trên thẻ BHYT quyết định bạn được thanh toán 100% hay vẫn phải cùng chi trả 20%.
Tin tốt: khoản 1 Điều 18 Nghị định 188/2025/NĐ-CP quy định trường hợp gián đoạn tham gia BHYT trong vòng 90 ngày được tính là thời gian tham gia BHYT liên tục. Nghĩa là trễ hạn 1–2 tháng rồi gia hạn lại, chuỗi 5 năm của bạn vẫn nguyên vẹn. Nhưng chỉ cần trễ sang ngày thứ 91, chuỗi đứt — và bạn phải đóng liên tục lại từ đầu đủ 5 năm mới lấy lại được quyền lợi này. Bạn có thể đọc thêm về cái giá của việc trễ hạn 91 ngày khiến mất trắng chuỗi 5 năm liên tục để hiểu vì sao nhiều người tiếc nuối khi phát hiện ra quá muộn.
4 bước nối lại thẻ BHYT đã hết hạn
Bước 1: Kiểm tra chính xác tình trạng thẻ hiện tại
Trước khi đóng tiền, hãy xác định hai thứ: thẻ của bạn đã hết hạn được bao nhiêu ngày, và quá trình tham gia hiện tại ra sao. Bạn có thể tự tra cứu giá trị sử dụng thẻ BHYT bằng CCCD ngay trên điện thoại mà không cần đến cơ quan BHXH. Nếu phát hiện thẻ đã hết hạn quá 80 ngày, hãy gia hạn ngay lập tức — bạn chỉ còn vài ngày trước khi rơi vào vùng nguy hiểm 90 ngày.
Bước 2: Chọn kênh gia hạn phù hợp
Bạn có nhiều lựa chọn: gia hạn online qua muabhyt.vn hoặc các nền tảng được cấp phép, đến trực tiếp đại lý thu/UBND phường xã, nộp qua Cổng Dịch vụ công Quốc gia, hoặc đóng qua app ngân hàng và ví điện tử. Mỗi kênh có ưu nhược điểm riêng về tốc độ xử lý, phí dịch vụ và hỗ trợ nhắc hạn — bạn có thể xem so sánh chi tiết trong bài gia hạn BHYT online 2026: 4 kênh, từng bước, kiểm tra sau gia hạn. Nếu muốn nhanh gọn, hãy tham khảo hướng dẫn đăng ký mua BHYT online để hoàn tất trong vài phút.
Một lưu ý cho người vừa nghỉ việc: công ty thường chỉ đóng BHYT cho bạn đến hết tháng bạn nghỉ. Hãy chủ động mua BHYT hộ gia đình ngay sau đó để không bị gián đoạn quá trình tham gia. Về phía BHXH, bạn có thể tham gia BHXH tự nguyện để giữ liên tục quá trình đóng — xem mức đóng và quyền lợi BHXH tự nguyện 2026.
Bước 3: Đóng tiền và giữ biên lai
Đóng đủ tiền BHYT theo thời hạn bạn chọn (3 tháng, 6 tháng hoặc 12 tháng). Với BHYT hộ gia đình, mức giảm giá theo số người trong hộ vẫn áp dụng khi gia hạn lại: người thứ hai, thứ ba, thứ tư đóng lần lượt bằng 70%, 60%, 50% mức đóng của người thứ nhất; từ người thứ năm trở đi đóng bằng 40%. Sau khi đóng, giữ lại biên lai hoặc ảnh chụp giao dịch thành công — đây là bằng chứng ngày đóng tiền, quyết định thời điểm thẻ có hiệu lực.
Đặc biệt quan trọng: nếu thẻ của bạn đã hết hạn quá 90 ngày, hãy tính toán thời gian chờ 30 ngày. Ví dụ bạn đóng tiền ngày 10/10 thì thẻ chỉ dùng được từ ngày 09/11. Nếu bạn biết trước mình sắp cần đi khám, hãy đóng càng sớm càng tốt để rút ngắn khoảng trống không có bảo hiểm.
Bước 4: Kiểm tra lại giá trị thẻ sau 1–3 ngày làm việc
Sau khi đóng tiền, đừng vội tin là xong. Hãy tra cứu lại giá trị thẻ sau 1–3 ngày làm việc để chắc chắn hệ thống đã ghi nhận và cập nhật đúng thời hạn mới. Rất nhiều trường hợp đóng tiền qua trung gian nhưng thông tin chưa được đồng bộ, đến lúc đi khám mới phát hiện thẻ vẫn “treo” ở trạng thái hết hạn.
4 sai lầm khiến nhiều người mất oan quyền lợi khi nối lại BHYT
1. Để trễ quá 90 ngày vì tưởng “gia hạn lúc nào cũng được”. Đây là sai lầm đắt giá nhất. Trễ 89 ngày và trễ 91 ngày khác nhau một trời một vực: một bên không mất gì, một bên mất 30 ngày chờ đợi cộng với chuỗi 5 năm liên tục.
2. Không kiểm tra lại giá trị thẻ sau khi đóng tiền. Đóng tiền xong không đồng nghĩa thẻ đã có hiệu lực ngay trên hệ thống. Luôn tra cứu lại trước khi đi khám.
3. Tự ý đi khám trái tuyến trong thời gian chờ 30 ngày. Khi thẻ chưa có giá trị sử dụng, bạn không được hưởng BHYT — kể cả đi khám đúng tuyến. Ngoại lệ duy nhất là trường hợp cấp cứu được tiếp nhận theo quy định. Đừng đánh cược sức khỏe vào khoảng trống này.
4. Gia hạn muộn rồi vội đổi nơi khám chữa bệnh ban đầu. Việc đổi nơi đăng ký khám chữa bệnh ban đầu chỉ thực hiện được vào các đợt cố định trong năm. Khi đang cần nối gấp thẻ để kịp đi khám, hãy giữ nguyên nơi đăng ký cũ cho ổn định, đổi sau cũng chưa muộn.
Làm sao để không bao giờ quên gia hạn BHYT nữa?
Phòng bệnh hơn chữa bệnh — và với BHYT thì câu này đúng theo nghĩa đen:
- Đặt nhắc lịch trước 30 ngày: ngay khi nhận thẻ mới, hãy đặt báo thức trên điện thoại trước ngày hết hạn 1 tháng. Đây là cách đơn giản nhất và hiệu quả nhất.
- Đóng luôn 12 tháng một lần: đóng càng dài, số lần phải nhớ gia hạn càng ít, và bạn cũng tránh được rủi ro tăng mức đóng giữa chừng.
- Dùng dịch vụ có nhắc hạn tự động: các nền tảng gia hạn online uy tín thường gửi nhắc nhở trước khi thẻ hết hạn — điều mà app ngân hàng hay Cổng Dịch vụ công không làm cho bạn.
Câu hỏi thường gặp
Thẻ BHYT hết hạn 1 tháng có gia hạn được không?
Hoàn toàn được. Bạn chỉ cần đóng tiền gia hạn, thẻ có giá trị sử dụng ngay từ ngày đóng, chuỗi 5 năm liên tục không bị ảnh hưởng.
Thẻ BHYT hết hạn rồi đi cấp cứu có được hưởng không?
Khi thẻ đã hết hạn mà bạn chưa đóng tiền gia hạn, thẻ không còn giá trị sử dụng — bạn phải tự chi trả chi phí khám chữa bệnh, kể cả trường hợp cấp cứu. Đây chính là lý do cần gia hạn trước ngày hết hạn, đừng để thẻ rơi vào tình trạng “treo”.
Quên gia hạn 4–5 tháng thì phải làm sao?
Bạn sẽ tham gia lại như trường hợp mới: đóng đủ tiền, chờ 30 ngày thẻ mới có giá trị sử dụng, và chuỗi 5 năm liên tục bị tính lại từ đầu. Hãy đóng càng sớm càng tốt để bắt đầu lại quá trình tích lũy.
Đang trong thời gian chờ 30 ngày có được khám BHYT không?
Không. Trong 30 ngày chờ, thẻ chưa có giá trị sử dụng nên mọi chi phí khám chữa bệnh bạn đều tự chi trả. Hãy hạn chế các cuộc hẹn khám không khẩn cấp trong giai đoạn này.
Gia hạn BHYT hộ gia đình có còn được giảm giá không?
Có. Mức giảm theo số thành viên trong hộ (người thứ 2 đóng 70%, người thứ 3 đóng 60%, người thứ 4 đóng 50%, từ người thứ 5 trở đi đóng 40% so với người đầu tiên) vẫn áp dụng đầy đủ khi bạn gia hạn lại, dù có bị gián đoạn.
Kết luận
BHYT hết hạn không phải thảm họa — nếu bạn xử lý trong 90 ngày đầu. Quy tắc cần nhớ chỉ có một dòng: trễ dưới 90 ngày, đóng tiền là dùng ngay, không mất gì; trễ từ 90 ngày trở lên, chờ 30 ngày và chuỗi 5 năm tính lại từ đầu. Đừng để sự đãng trí vài tháng đánh đổi nhiều năm tích lũy quyền lợi.
Nếu thẻ BHYT của bạn sắp hết hạn hoặc đã hết hạn, hãy gia hạn ngay hôm nay qua kênh online để nhận nhắc hạn tự động cho những lần sau — và đừng quên kiểm tra lại giá trị thẻ sau khi đóng tiền.
Nội dung bài viết được tổng hợp từ Luật Bảo hiểm y tế sửa đổi 2024 (Luật 51/2024/QH15), Nghị định 188/2025/NĐ-CP và Nghị định 161/2026/NĐ-CP. Chính sách có thể được điều chỉnh theo thời gian — bạn nên kiểm tra lại tại cơ quan BHXH gần nhất trước khi quyết định.
