
Bạn đang đóng (hoặc định đóng) BHXH tự nguyện và muốn biết sau này mỗi tháng nhận bao nhiêu tiền lương hưu? Công thức rất gọn: Lương hưu hằng tháng = Tỷ lệ hưởng (%) × Mức bình quân thu nhập tháng đóng BHXH (Mbqtn). Tỷ lệ hưởng tính theo số năm đóng và giới tính, Mbqtn tính trên toàn bộ quá trình đóng của bạn (có điều chỉnh theo chỉ số giá tiêu dùng). Bài này giải thích từng bước theo Luật BHXH 2024, kèm bảng tra nhanh tỷ lệ và 4 ví dụ bằng số thật để bạn tự ước tính.
1. Điều kiện hưởng lương hưu BHXH tự nguyện 2026
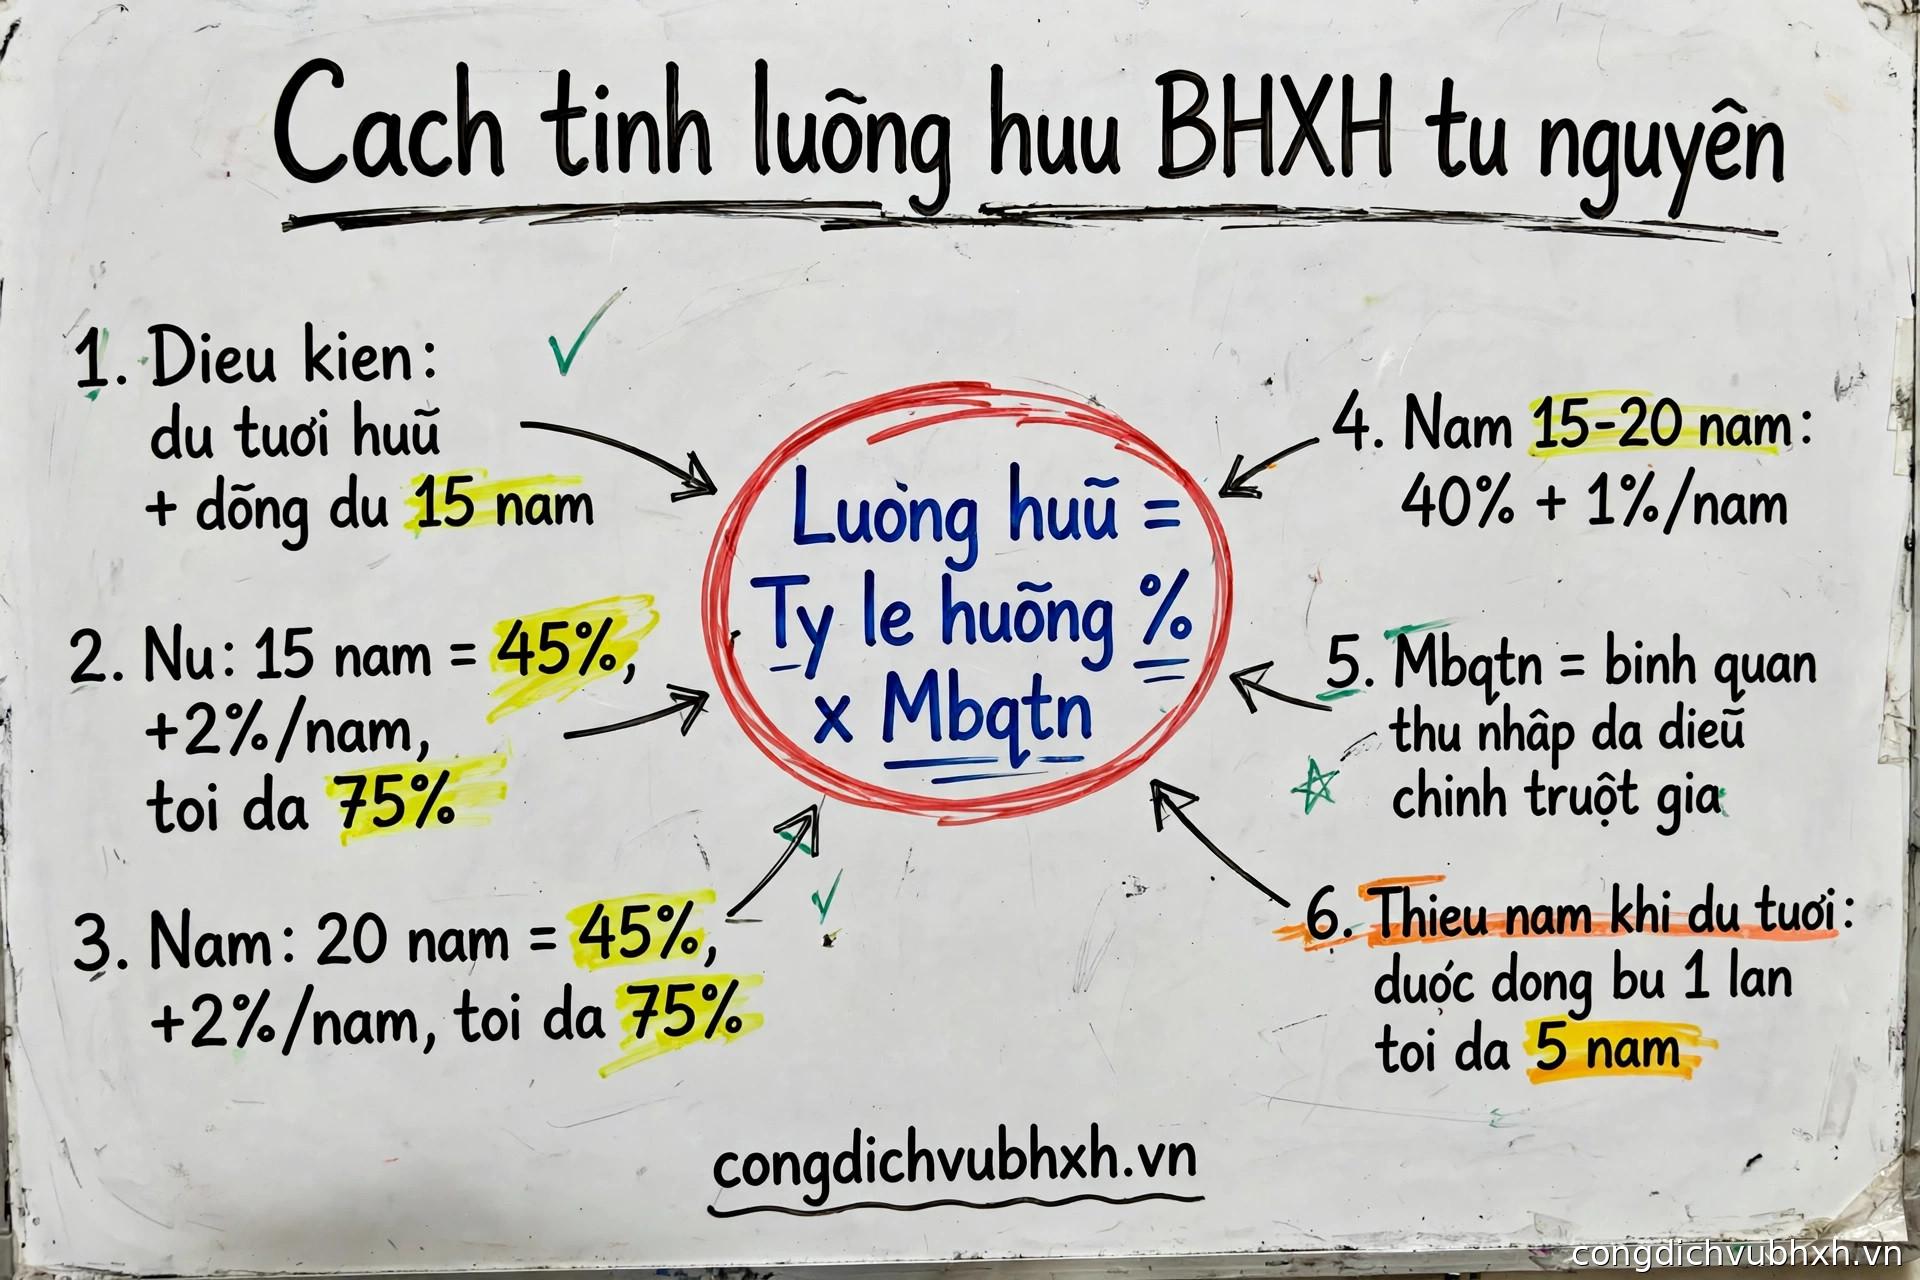
Theo Điều 98 Luật Bảo hiểm xã hội 2024, người tham gia BHXH tự nguyện được hưởng lương hưu khi đáp ứng đủ cả hai điều kiện:
- Đủ tuổi nghỉ hưu theo khoản 2 Điều 169 Bộ luật Lao động 2019. Năm 2026, tuổi nghỉ hưu trong điều kiện lao động bình thường là nam 61 tuổi 6 tháng, nữ 57 tuổi.
- Thời gian đóng BHXH (bắt buộc + tự nguyện cộng lại) từ đủ 15 năm trở lên.
Điểm mới từ 01/7/2025: luật cũ yêu cầu 20 năm, luật mới giảm còn 15 năm — mở rộng cơ hội có lương hưu cho người tham gia muộn hoặc đóng gián đoạn. Nếu mới chỉ có khoảng 10–12 năm đóng khi gần đến tuổi, đừng vội bỏ cuộc: luật cho phép đóng một lần tối đa 5 năm (60 tháng) cho phần còn thiếu để đủ 15 năm và hưởng lương hưu ngay (chi tiết ở mục 5).
2. Công thức và bảng tra nhanh tỷ lệ hưởng lương hưu
Khoản 1 Điều 66 Luật BHXH 2024 quy định tỷ lệ hưởng lương hưu hằng tháng như sau:
- Lao động nữ: đóng đủ 15 năm được hưởng 45% Mbqtn; sau đó cứ thêm mỗi năm đóng được tính thêm 2%; mức tối đa 75% (tương ứng 30 năm đóng).
- Lao động nam: đóng đủ 20 năm được hưởng 45% Mbqtn; sau đó cứ thêm mỗi năm đóng được tính thêm 2%; mức tối đa 75% (tương ứng 35 năm đóng).
- Trường hợp đặc biệt — lao động nam đóng từ đủ 15 năm đến dưới 20 năm: được hưởng 40% Mbqtn cho 15 năm đầu, sau đó cứ thêm mỗi năm đóng được tính thêm 1%.
Bảng tra nhanh tỷ lệ hưởng theo số năm đóng:
| Số năm đóng | Nữ | Nam |
|---|---|---|
| 15 | 45% | 40% |
| 16 | 47% | 41% |
| 17 | 49% | 42% |
| 18 | 51% | 43% |
| 19 | 53% | 44% |
| 20 | 55% | 45% |
| 21 | 57% | 47% |
| 22 | 59% | 49% |
| 23 | 61% | 51% |
| 24 | 63% | 53% |
| 25 | 65% | 55% |
| 26 | 67% | 57% |
| 27 | 69% | 59% |
| 28 | 71% | 61% |
| 29 | 73% | 63% |
| 30 | 75% | 65% |
| 31 | 75% | 67% |
| 32 | 75% | 69% |
| 33 | 75% | 71% |
| 34 | 75% | 73% |
| 35 | 75% | 75% |
Trước khi áp bảng này, bạn cần biết chính xác mình đã đóng bao nhiêu năm — hãy tra cứu quá trình đóng BHXH online trên VssID hoặc Cổng dịch vụ công BHXH Việt Nam để đối chiếu số năm, tránh tính nhầm.
3. Mbqtn — mức bình quân thu nhập tháng đóng BHXH tính thế nào?
Điều 104 Luật BHXH 2024 quy định: Mbqtn được tính bằng bình quân các mức thu nhập làm căn cứ đóng BHXH của toàn bộ thời gian đóng, và thu nhập của từng tháng được điều chỉnh trên cơ sở chỉ số giá tiêu dùng (CPI) của từng thời kỳ theo quy định của Chính phủ (cụ thể tại Điều 10 Nghị định 159/2025/NĐ-CP).
Nói dễ hiểu: không phải lương hưu tính trên “thu nhập năm xưa” đã mất giá, mà mỗi năm đóng được nhân với một hệ số điều chỉnh (hệ số trượt giá) do Bộ Nội vụ công bố hằng năm, rồi mới lấy bình quân. Vì vậy đóng ở mức thu nhập cao hơn trong những năm gần đây vẫn kéo Mbqtn lên đáng kể.
Mức đóng BHXH tự nguyện năm 2026 để bạn hình dung khung thu nhập:
- Thu nhập lựa chọn đóng: từ 1.500.000đ/tháng (chuẩn hộ nghèo khu vực nông thôn, áp dụng đến hết 31/12/2026) đến 50.600.000đ/tháng (20 lần mức tham chiếu 2.530.000đ theo Nghị định 161/2026/NĐ-CP, có hiệu lực từ 01/7/2026).
- Mức đóng = 22% thu nhập lựa chọn, tức từ 330.000đ/tháng đến 11.132.000đ/tháng.
- Nhà nước hỗ trợ một phần mức đóng theo đối tượng: 50% (hộ nghèo), 40% (hộ cận nghèo), 30% (dân tộc thiểu số), 20% (các đối tượng khác) — tính trên mức đóng của chuẩn hộ nghèo khu vực nông thôn (tức 165.000đ / 132.000đ / 99.000đ / 66.000đ mỗi tháng).
- Phần Nhà nước hỗ trợ không làm giảm thu nhập tính đóng của bạn: thời gian đóng và thu nhập làm căn cứ vẫn được ghi nhận theo mức thu nhập bạn đã đăng ký.
Chi tiết mức đóng và điều kiện tham gia, bạn xem lại bài BHXH tự nguyện 2026: mức đóng, điều kiện hưởng lương hưu A–Z.
4. Bốn ví dụ cụ thể năm 2026
Ví dụ 1: Chị Lan, lao động nữ, đóng đủ 15 năm
Chị Lan đóng BHXH tự nguyện 15 năm, Mbqtn sau điều chỉnh trượt giá là 5.000.000đ/tháng.
- Tỷ lệ hưởng: 45% (đúng 15 năm).
- Lương hưu: 45% × 5.000.000đ = 2.250.000đ/tháng.
Ví dụ 2: Anh Hùng, lao động nam, đóng đủ 20 năm
Anh Hùng có 20 năm đóng (gồm cả thời gian đóng bắt buộc trước đây), Mbqtn là 6.000.000đ/tháng.
- Tỷ lệ hưởng: 45% (đúng 20 năm).
- Lương hưu: 45% × 6.000.000đ = 2.700.000đ/tháng.
Ví dụ 3: Chị Mai, lao động nữ, đóng 22 năm
Chị Mai đóng liên tục 22 năm, Mbqtn 4.000.000đ/tháng.
- Tỷ lệ hưởng: 45% + 2% × 7 năm = 59%.
- Lương hưu: 59% × 4.000.000đ = 2.360.000đ/tháng.
Ví dụ 4: Anh Tuấn, lao động nam, đóng 30 năm ở mức thu nhập cao
Anh Tuấn đóng 30 năm, những năm cuối chọn thu nhập đóng cao nên Mbqtn đạt 8.000.000đ/tháng.
- Tỷ lệ hưởng: 45% + 2% × 10 năm = 65%.
- Lương hưu: 65% × 8.000.000đ = 5.200.000đ/tháng.
Bảng so sánh nhanh:
| Ví dụ | Giới tính | Số năm đóng | Mbqtn | Tỷ lệ hưởng | Lương hưu/tháng |
|---|---|---|---|---|---|
| Chị Lan | Nữ | 15 | 5.000.000đ | 45% | 2.250.000đ |
| Anh Hùng | Nam | 20 | 6.000.000đ | 45% | 2.700.000đ |
| Chị Mai | Nữ | 22 | 4.000.000đ | 59% | 2.360.000đ |
| Anh Tuấn | Nam | 30 | 8.000.000đ | 65% | 5.200.000đ |
Ba điểm rút ra từ các ví dụ:
- Đóng càng lâu, tỷ lệ càng cao — mỗi năm đóng thêm cộng 2% cho đến trần 75%. Nữ đạt trần ở 30 năm, nam ở 35 năm.
- Lao động nữ có lợi thế tỷ lệ ở cùng số năm đóng (ví dụ 22 năm: nữ 59%, nam 49%) — một lý do nữa để chị em cân nhắc tham gia sớm.
- Thu nhập đóng quyết định trực tiếp số tiền nhận: cùng 20 năm đóng, Mbqtn 8 triệu cho lương hưu gấp rưỡi Mbqtn 5 triệu. Nếu điều kiện cho phép, hãy cân nhắc nâng thu nhập đóng ở những năm cuối.
Tự ước tính cho trường hợp của bạn: hãy lấy số năm đóng thực tế từ VssID, tra tỷ lệ ở bảng mục 2, nhân với thu nhập bình quân bạn đã đóng — bạn sẽ có con số gần đúng. Muốn tính chính xác đến từng đồng, làm theo hướng dẫn đọc bảng quá trình đóng trên VssID để tự tính tiền BHXH một lần và lương hưu của đội ngũ muabhyt.vn, hoặc để đội ngũ dịch vụ tính giúp bạn — xem khung dịch vụ ở cuối bài.
Chưa biết nên đóng ở mức thu nhập nào để lương hưu đạt mục tiêu? dichvubhxh.vn tư vấn lộ trình đóng BHXH tự nguyện: tính trước lương hưu dự kiến theo đúng công thức luật, chọn thu nhập đóng phù hợp túi tiền, xử lý đóng bù một lần khi thiếu năm. Xem gói dịch vụ tại dichvubhxh.vn/bieu-phi.
5. Đến tuổi nhưng chưa đủ 15 năm: hai lối ra hợp pháp
Lối 1: Đóng một lần tối đa 5 năm cho phần còn thiếu
Theo điểm e khoản 2 Điều 36 Luật BHXH 2024 và khoản 1 Điều 7 Nghị định 159/2025/NĐ-CP: người tham gia BHXH tự nguyện đã đủ tuổi nghỉ hưu nhưng còn thiếu không quá 5 năm (60 tháng) thì được đóng một lần cho đủ 15 năm để hưởng lương hưu ngay.
- Mức đóng = tổng mức đóng của các tháng còn thiếu (22% thu nhập tháng bạn chọn), cộng lãi gộp bằng lãi suất đầu tư quỹ BHXH bình quân tháng của năm trước liền kề.
- Thời điểm hưởng lương hưu: tính từ ngày đầu tiên của tháng liền kề sau tháng đóng đủ số tiền cho những năm còn thiếu.
- Ví dụ: bà Hoa 60 tuổi, mới đóng được 12 năm (thiếu 3 năm = 36 tháng), chọn thu nhập đóng 3.000.000đ/tháng → mức đóng mỗi tháng thiếu là 660.000đ, tổng 36 tháng = 23.760.000đ cộng lãi gộp → đóng một lần là đủ điều kiện hưởng lương hưu từ tháng sau.
Lối 2: Bảo lưu và chờ hưởng trợ cấp hằng tháng
Nếu còn thiếu nhiều hơn 5 năm (ví dụ mới đóng được 7–8 năm), bạn không được đóng bù một lần toàn bộ. Khi đó có thể bảo lưu thời gian đã đóng (Điều 103 Luật BHXH 2024 — bảo lưu không giới hạn thời gian, không mất năm nào) và chờ đến khi đủ điều kiện hưởng trợ cấp hằng tháng theo Điều 23 Luật BHXH 2024 (tối thiểu 500.000đ/tháng theo Nghị định 176/2025/NĐ-CP, Nhà nước đóng BHYT cho bạn). Xem chi tiết tại bài Trợ cấp hằng tháng mới từ 01/7/2025: ai được hưởng, mức bao nhiêu?
Chưa chắc mình đã đóng đủ năm? Trước khi quyết định đóng bù hay bảo lưu, hãy kiểm tra lại quá trình đóng trên VssID — có trường hợp năm đóng bị thiếu do công ty cũ chưa chốt sổ. Xem nguyên nhân và cách xử lý khi VssID thiếu quá trình đóng BHXH để không bị tính thiếu năm oan.
6. Quyền lợi kèm theo khi hưởng lương hưu BHXH tự nguyện
Ngoài khoản tiền hằng tháng, người hưởng lương hưu còn được:
- Cấp thẻ BHYT miễn phí — không còn phải mua BHYT hộ gia đình hằng năm nữa, thẻ do tổ chức BHXH cấp và quỹ BHXH đóng.
- Được điều chỉnh lương hưu khi Nhà nước điều chỉnh (theo Điều 67 Luật BHXH 2024) — lương hưu không “đứng yên” trước lạm phát.
- Chế độ tử tuất cho thân nhân: khi người đang hưởng lương hưu qua đời, thân nhân được hưởng trợ cấp mai táng và trợ cấp tuất theo quy định.
7. Câu hỏi thường gặp
Hỏi: Đóng đủ 15 năm nhưng chưa đến tuổi nghỉ hưu thì có được hưởng lương hưu ngay không?
Đáp: Không. Phải đáp ứng đủ cả hai điều kiện: đủ tuổi nghỉ hưu và đủ 15 năm đóng. Trường hợp này bạn được bảo lưu thời gian đã đóng và chờ đến tuổi.
Hỏi: Lao động nam đóng 18 năm thì hưởng bao nhiêu phần trăm?
Đáp: Áp dụng công thức cho nam đóng từ 15 đến dưới 20 năm: 40% cho 15 năm đầu + 1% × 3 năm = 43% Mbqtn.
Hỏi: Có thể đóng một lần luôn 15 năm ngay từ đầu để hưởng lương hưu sớm không?
Đáp: Không. Phương thức đóng một lần cho nhiều năm về sau tối đa 5 năm (60 tháng)/lần (Điều 7 Nghị định 159/2025/NĐ-CP), và dù đóng đủ năm bạn vẫn phải chờ đến tuổi nghỉ hưu mới được hưởng.
Hỏi: Vừa đủ điều kiện hưởng lương hưu, vừa đủ điều kiện rút BHXH một lần thì sao?
Đáp: Bạn được lựa chọn hưởng lương hưu hoặc nhận BHXH một lần (khoản 5 Điều 102 Luật BHXH 2024) — không được hưởng cả hai. Với hầu hết người lớn tuổi, lương hưu hằng tháng kèm thẻ BHYT miễn phí thường có lợi hơn về dài hạn.
Hỏi: Đang đóng BHXH tự nguyện thì có được mua BHYT không?
Đáp: BHXH tự nguyện và BHYT là hai chế độ độc lập — đóng BHXH tự nguyện không tự động có thẻ BHYT. Muốn có BHYT trong thời gian chờ hưởng lương hưu, bạn vẫn cần mua BHYT hộ gia đình riêng. Xem so sánh các cách mua tại bài Lao động tự do mua BHYT ở đâu? So sánh 3 cách.
Kết luận
Cách tính lương hưu cho người đóng BHXH tự nguyện gói gọn trong một công thức: tỷ lệ hưởng theo năm đóng và giới tính (Điều 66) nhân với mức bình quân thu nhập tháng đóng đã điều chỉnh trượt giá (Điều 104). Với mức đóng tối thiểu chỉ 330.000đ/tháng, đóng đủ 15 năm là bạn đã có lương hưu hằng tháng kèm thẻ BHYT miễn phí suốt đời — một “hợp đồng” an sinh mà không kênh tiết kiệm nào thay thế được. Nếu còn thiếu năm khi gần đến tuổi, hãy nhớ đến quyền đóng bù một lần tối đa 5 năm.
Đóng BHXH tự nguyện bao nhiêu năm thì đủ hưu? Để chúng tôi tính giúp bạn
dichvubhxh.vn tư vấn lộ trình đóng BHXH tự nguyện tối ưu cho từng người: chọn thu nhập đóng phù hợp thu nhập thật, tính trước lương hưu dự kiến theo công thức chuẩn, xử lý đóng bù một lần khi thiếu năm, chuẩn bị hồ sơ hưởng lương hưu — cùng đội ngũ với muabhyt.vn, chuyên gia BHYT/BHXH online.
Bài viết được biên soạn theo Luật Bảo hiểm xã hội 2024 (Điều 36, 64, 66, 98, 102, 103, 104), Nghị định 159/2025/NĐ-CP, Nghị định 161/2026/NĐ-CP và Nghị định 176/2025/NĐ-CP. Số liệu cập nhật đến tháng 10/2026.
