
Mở đầu
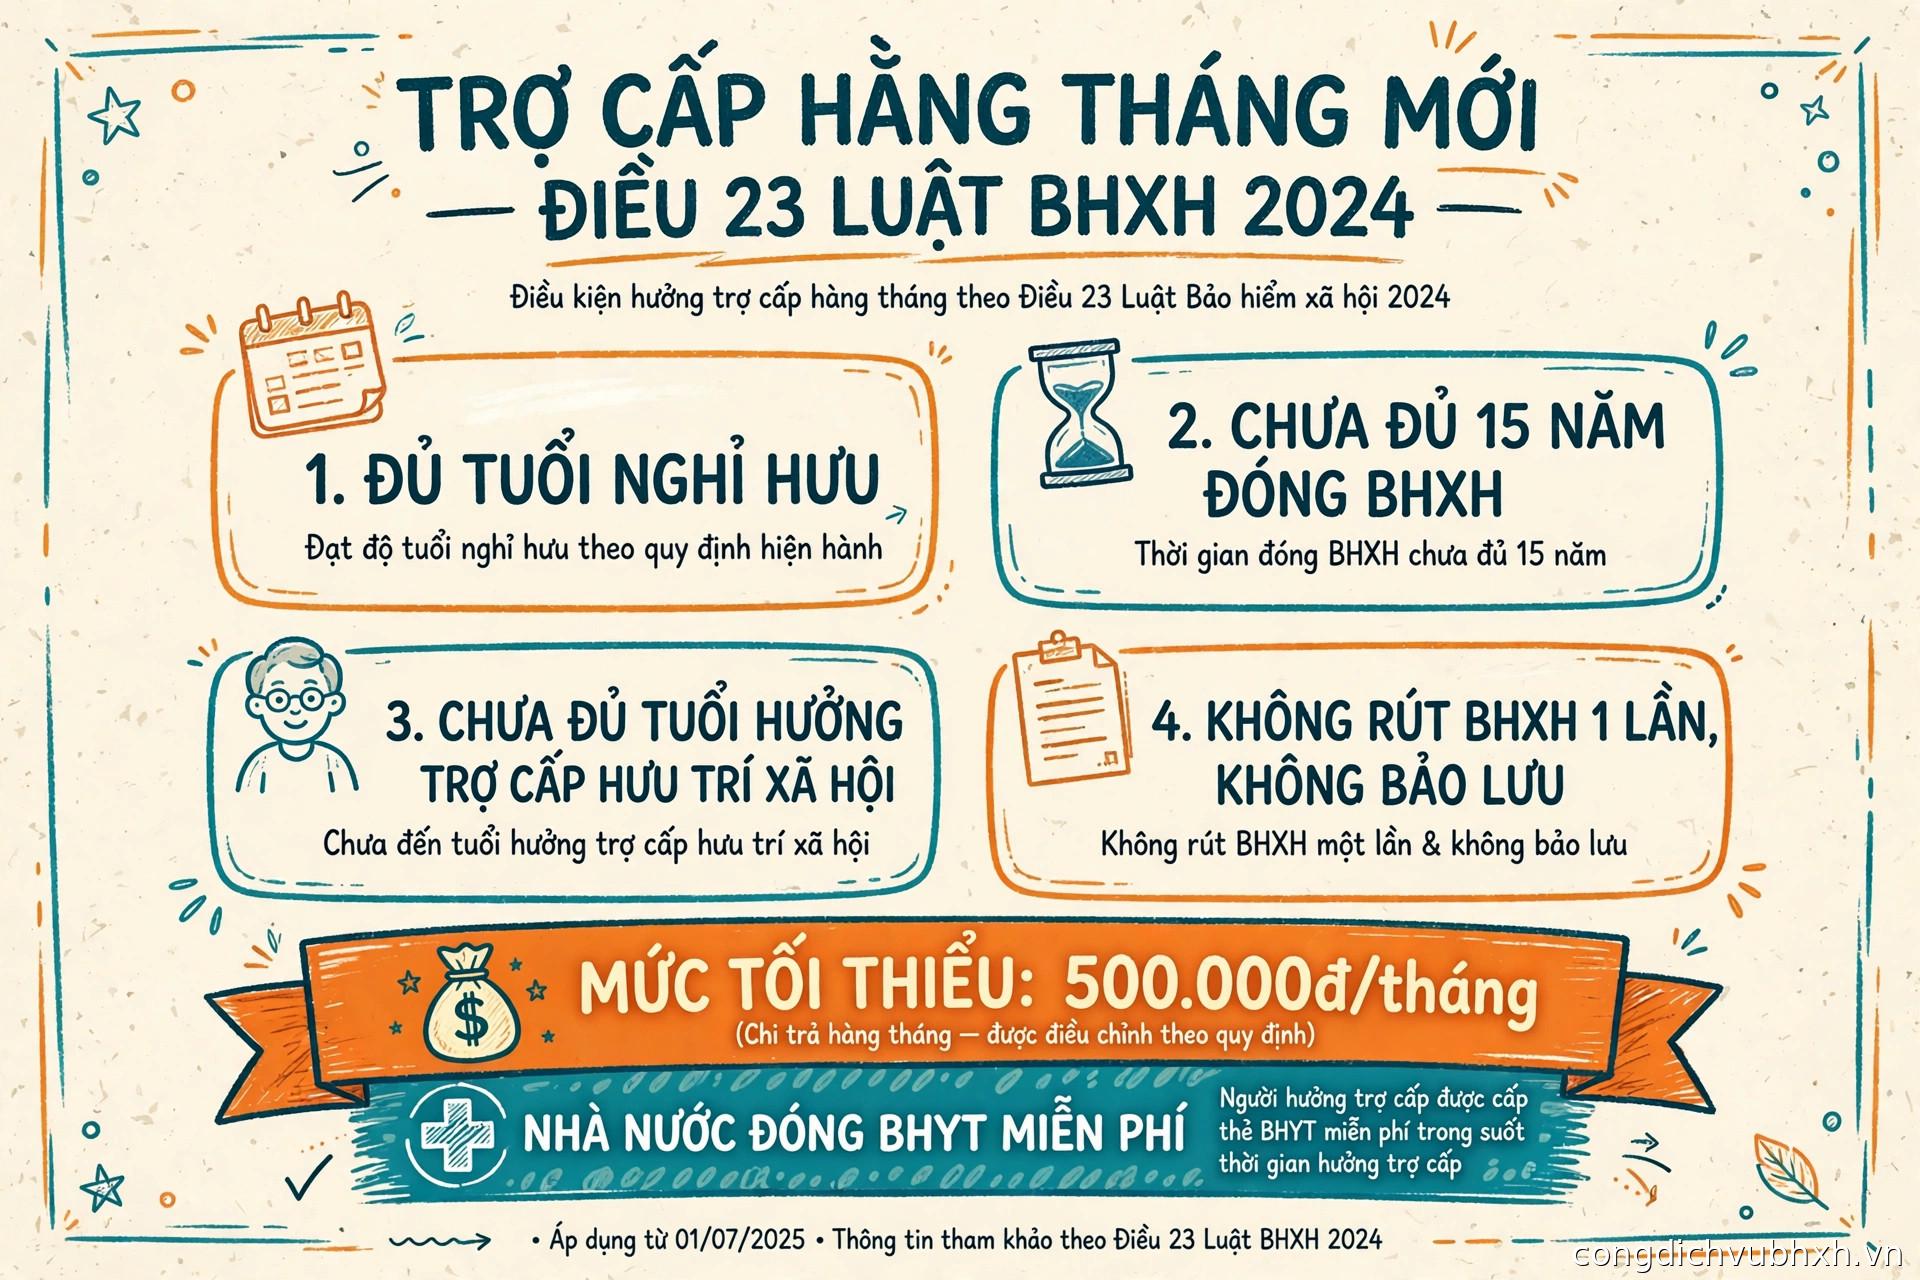
Đáp án thẳng cho câu hỏi “trợ cấp hằng tháng mới là gì, ai được hưởng”: từ 01/7/2025, Điều 23 Luật BHXH 2024 bổ sung chế độ trợ cấp hằng tháng dành cho người đã đến tuổi nghỉ hưu, có đóng BHXH nhưng chưa đủ 15 năm để hưởng lương hưu và chưa đủ tuổi hưởng trợ cấp hưu trí xã hội. Nếu bạn không rút BHXH một lần và không bảo lưu, bạn có thể làm đơn để nhận trợ cấp hằng tháng từ chính khoản tiền mình đã đóng — mức tối thiểu 500.000đ/tháng, được điều chỉnh theo quy định, và trong suốt thời gian hưởng, ngân sách Nhà nước đóng BHYT miễn phí cho bạn.
Đây là “tấm lưới an toàn” hoàn toàn mới: trước đây, người thiếu năm đóng khi về hưu chỉ có hai lựa chọn — rút một lần (xóa sạch quá trình) hoặc bảo lưu chờ đủ điều kiện. Giờ đây có thêm lựa chọn thứ ba: nhận tiền đều đặn hằng tháng ngay khi đến tuổi nghỉ hưu.
Ai được hưởng trợ cấp hằng tháng? 4 điều kiện
Điều 23 Luật BHXH 2024 quy định đối tượng là công dân Việt Nam đáp ứng đồng thời 4 điều kiện sau:
1. Đã đủ tuổi nghỉ hưu
Tuổi nghỉ hưu tăng dần theo lộ trình (Điều 169 Bộ luật Lao động 2019). Năm 2026: lao động nam 61 tuổi 6 tháng, lao động nữ 57 tuổi. Người chưa đến tuổi nghỉ hưu chưa thuộc diện này.
2. Có thời gian đóng BHXH nhưng chưa đủ điều kiện hưởng lương hưu
Tức là có đóng BHXH (bắt buộc hoặc tự nguyện, được cộng nối) nhưng chưa đủ 15 năm — mốc tối thiểu để hưởng lương hưu theo Điều 64 Luật BHXH 2024. Đóng được 5 năm, 8 năm, 12 năm… đều được, miễn là dưới 15 năm.
3. Chưa đủ điều kiện hưởng trợ cấp hưu trí xã hội
Trợ cấp hưu trí xã hội (Điều 21 Luật BHXH 2024, Nghị định 176/2025/NĐ-CP) dành cho người từ đủ 75 tuổi trở lên (hoặc từ đủ 70 đến dưới 75 tuổi nếu thuộc hộ nghèo, hộ cận nghèo) mà không hưởng lương hưu hoặc trợ cấp BHXH hằng tháng, có văn bản đề nghị. Trợ cấp hằng tháng theo Điều 23 chính là “cầu nối” cho khoảng thời gian từ khi đủ tuổi nghỉ hưu đến khi đủ tuổi hưởng trợ cấp hưu trí xã hội.
4. Không hưởng BHXH một lần, không bảo lưu, và có yêu cầu
Bạn phải chủ động làm đơn đề nghị — chế độ này không tự động áp dụng. Nếu bạn đã làm thủ tục rút BHXH một lần hoặc chọn bảo lưu thời gian đóng thì không thuộc diện hưởng.
Tóm lại: đến tuổi nghỉ hưu + đóng BHXH dưới 15 năm + chưa đến 75 tuổi + không rút một lần + có đơn đề nghị = được hưởng.
Mức trợ cấp hằng tháng là bao nhiêu?
Khoản 2 và khoản 3 Điều 23 Luật BHXH 2024 quy định:
- Thời gian hưởng và mức hưởng được xác định căn cứ vào thời gian đóng và căn cứ đóng BHXH của người lao động — tức là đóng càng nhiều năm, mức đóng càng cao thì trợ cấp càng cao.
- Mức tối thiểu = mức trợ cấp hưu trí xã hội hằng tháng (khoản 1 Điều 22 Luật BHXH 2024). Hiện tại mức này là 500.000đ/tháng (Nghị định 176/2025/NĐ-CP). Không ai hưởng dưới mức này.
- Nếu tổng số tiền tính theo thời gian đóng và căn cứ đóng của bạn cao hơn số tiền tính ở mức trợ cấp hưu trí xã hội cho cả khoảng thời gian từ khi đủ tuổi nghỉ hưu đến khi đủ tuổi hưởng trợ cấp hưu trí xã hội, bạn được tính hưởng ở mức cao hơn tương ứng.
- Mức trợ cấp được điều chỉnh theo quy định tại Điều 67 Luật BHXH 2024 (điều chỉnh lương hưu, trợ cấp BHXH theo chỉ số giá và tăng trưởng kinh tế) — nghĩa là không “đóng băng” ở con số ban đầu.
Một điểm rất nhân văn: nếu tổng số tiền tính theo thời gian đóng của bạn không đủ để hưởng trợ cấp hằng tháng cho đến khi đủ tuổi hưởng trợ cấp hưu trí xã hội, mà bạn có nguyện vọng, thì được đóng một lần cho phần còn thiếu để hưởng liên tục đến khi đủ tuổi. Cơ quan BHXH sẽ ra thông báo số tiền phải đóng một lần để bạn quyết định.
Ví dụ minh họa: một lao động nam đến tuổi nghỉ hưu năm 2026 với 10 năm đóng BHXH, mức đóng trung bình thấp. Người này sẽ được hưởng trợ cấp hằng tháng ở mức tối thiểu 500.000đ/tháng từ khi đủ tuổi nghỉ hưu cho đến khi đủ 75 tuổi (thời điểm chuyển sang hưởng trợ cấp hưu trí xã hội), đồng thời được Nhà nước đóng BHYT miễn phí suốt thời gian này. Mức thực tế của từng người do cơ quan BHXH tính căn cứ hồ sơ đóng cụ thể.
Thời gian hưởng trợ cấp hằng tháng kéo dài bao lâu?
Trợ cấp hằng tháng được hưởng từ khi đủ tuổi nghỉ hưu cho đến khi đủ điều kiện hưởng trợ cấp hưu trí xã hội — thông thường là đến khi đủ 75 tuổi. Sau đó, người lao động chuyển sang hưởng trợ cấp hưu trí xã hội (500.000đ/tháng từ ngân sách, không phải từ khoản đóng của mình nữa).
Như vậy với một lao động nam nghỉ hưu năm 2026 ở tuổi 61 tuổi 6 tháng, thời gian hưởng trợ cấp hằng tháng có thể kéo dài hơn 13 năm — một khoảng thời gian đủ dài để khoản trợ cấp đều đặn này thực sự có ý nghĩa.
Quyền lợi đi kèm: BHYT miễn phí và chế độ khi qua đời
Được Nhà nước đóng BHYT miễn phí. Khoản 6 Điều 23 Luật BHXH 2024 quy định: trong thời gian hưởng trợ cấp hằng tháng, người lao động được ngân sách Nhà nước đóng bảo hiểm y tế. Bạn không phải tự mua BHYT mà vẫn có thẻ BHYT để khám chữa bệnh — “chỗ dựa kép” vừa có thu nhập tối thiểu hằng tháng, vừa có bảo hiểm y tế ở tuổi cao, sức khỏe suy giảm.
Nếu người đang hưởng trợ cấp hằng tháng qua đời: thân nhân được hưởng trợ cấp một lần cho những tháng chưa nhận (tính trên tổng số tiền theo thời gian đóng, căn cứ đóng trừ đi số tiền người đã nhận), và được hưởng trợ cấp mai táng nếu đủ điều kiện theo quy định (điểm a khoản 1 Điều 85 hoặc điểm a khoản 1 Điều 109 Luật BHXH 2024).
Về hưu thiếu năm: rút một lần, bảo lưu hay trợ cấp hằng tháng?
Với người đến tuổi nghỉ hưu mà chưa đủ 15 năm đóng, hiện có 3 lựa chọn. Bảng so sánh dưới đây giúp bạn cân nhắc:
| Tiêu chí | Rút BHXH một lần | Bảo lưu thời gian đóng | Trợ cấp hằng tháng (mới) |
|---|---|---|---|
| Tiền nhận | Một cục, ngay | Không nhận gì, chờ đủ điều kiện | Nhận đều hằng tháng |
| Quá trình đóng | Xóa sạch, làm lại từ 0 nếu muốn hưu sau | Giữ nguyên, cộng nối khi đóng tiếp | Dùng chính khoản đã đóng để chi trả |
| BHYT | Tự lo | Tự lo | Nhà nước đóng miễn phí |
| Khi qua đời | Thân nhân nhận tuất 1 lần theo quy định | Thân nhân nhận tuất 1 lần theo quy định | Thân nhân nhận các tháng chưa lĩnh + mai táng nếu đủ điều kiện |
| Phù hợp khi | Cần tiền gấp, không còn khả năng chờ | Còn trẻ, sẽ đóng tiếp để đủ 15 năm | Đã đến tuổi nghỉ hưu, muốn thu nhập ổn định |
Phân tích chi tiết điều kiện, cách tính tiền và thủ tục rút một lần, mời bạn đọc bài Rút BHXH một lần 2026: điều kiện, cách tính tiền, thủ tục. Còn nếu bạn chọn bảo lưu và đóng tiếp để đủ 15 năm hưởng lương hưu, xem hướng dẫn bảo lưu và cộng nối thời gian đóng BHXH khi chuyển việc.
Trước khi quyết định, hãy kiểm tra chính xác mình đã đóng được bao nhiêu năm. Hướng dẫn tra cứu quá trình đóng BHXH online của muabhyt.vn có hình ảnh từng bước trên VssID rất dễ làm theo. Nếu bảng quá trình đóng khó đọc, hướng dẫn đọc hiểu bảng quá trình đóng BHXH trên VssID sẽ giúp bạn tự tính được số năm và ước lượng quyền lợi của mình.
Hồ sơ và thủ tục hưởng trợ cấp hằng tháng
Theo Điều 24 Luật BHXH 2024 và thủ tục hành chính đã được công bố (Quyết định 2270), quy trình rất gọn:
Hồ sơ gồm 2 loại giấy tờ:
- Sổ bảo hiểm xã hội;
- Văn bản đề nghị hưởng trợ cấp hằng tháng (Mẫu số 14-HSB do BHXH Việt Nam ban hành). Nếu ủy quyền cho người khác nộp, kèm thêm văn bản ủy quyền đã chứng thực.
Nộp hồ sơ bằng 3 cách: trực tuyến qua Cổng dịch vụ công, trực tiếp tại bộ phận một cửa của cơ quan BHXH, hoặc gửi qua bưu chính. Nộp tại BHXH tỉnh hoặc BHXH cơ sở thuận tiện nhất cho nơi cư trú. Không mất lệ phí.
Thời hạn giải quyết: tối đa 05 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ. Nếu không giải quyết, cơ quan BHXH phải trả lời bằng văn bản và nêu rõ lý do.
Kết quả nhận về gồm: Quyết định hưởng trợ cấp hằng tháng (Mẫu số 07E-HSB), thẻ BHYT được cấp trong thời gian hưởng, bản quá trình đóng BHXH (Mẫu số 04-HSB), tiền trợ cấp hằng tháng — và thông báo số tiền đóng một lần cho phần còn thiếu (Mẫu số 35-HSB) nếu bạn có nguyện vọng đóng gộp.
Lưu ý nhỏ trước khi nộp: kiểm tra kỹ sổ BHXH xem thời gian đóng và căn cứ đóng đã ghi chính xác chưa. Nếu bạn từng có 2 sổ hoặc bị trùng mã số BHXH, hãy gộp sổ online trên VssID trước khi làm thủ tục để hồ sơ được duyệt nhanh, tránh mất thời gian bổ sung.
💡 Sắp đến tuổi nghỉ hưu mà chưa đủ 15 năm đóng BHXH? Đừng vội rút một lần rồi tiếc. Đội ngũ dichvubhxh.vn giúp bạn rà soát toàn bộ quá trình đóng, tính toán so sánh 3 phương án (rút một lần / bảo lưu đóng tiếp / trợ cấp hằng tháng) và làm hồ sơ hưởng chế độ nhanh gọn: Xem gói dịch vụ & đăng ký ngay
Câu hỏi thường gặp
Đóng thêm BHXH tự nguyện để đủ 15 năm hưởng lương hưu có tốt hơn nhận trợ cấp hằng tháng không?
Nếu bạn còn đủ thời gian và tài chính, đóng thêm để đủ 15 năm thường tốt hơn vì lương hưu hưởng trọn đời và cao hơn trợ cấp hằng tháng. BHXH tự nguyện cho phép đóng một lần cho những năm còn thiếu (tối đa 10 năm) khi đã đủ tuổi nghỉ hưu. Xem chi tiết mức đóng và quyền lợi trong bài BHXH tự nguyện 2026: mức đóng, điều kiện hưởng lương hưu A–Z.
Đang hưởng lương hưu thấp (dưới 500.000đ/tháng) có được hưởng thêm gì không?
Có. Theo Nghị định 176/2025/NĐ-CP, người từ đủ 75 tuổi trở lên (hoặc 70–75 tuổi thuộc hộ nghèo/cận nghèo) đang hưởng lương hưu hoặc trợ cấp BHXH hằng tháng thấp hơn 500.000đ/tháng, có văn bản đề nghị, được hưởng thêm trợ cấp hưu trí xã hội để bù lên mức 500.000đ/tháng.
Mức trợ cấp hằng tháng 500.000đ có tăng theo thời gian không?
Có. Khoản 3 Điều 23 quy định mức trợ cấp hằng tháng được điều chỉnh theo Điều 67 Luật BHXH 2024 — cùng cơ chế điều chỉnh lương hưu và trợ cấp BHXH khi chỉ số giá tiêu dùng tăng hoặc kinh tế tăng trưởng.
Đang hưởng trợ cấp hằng tháng có được rút BHXH một lần nữa không?
Không. Điều kiện hưởng trợ cấp hằng tháng là không hưởng BHXH một lần. Khi đã chọn nhận trợ cấp hằng tháng, bạn không thể quay lại rút một lần. Vì vậy hãy cân nhắc kỹ trước khi nộp đơn — so sánh với phương án rút một lần trong bài Rút BHXH một lần 2026 trước khi quyết định.
Người đang hưởng trợ cấp hằng tháng có được tiếp tục đóng BHXH tự nguyện không?
Pháp luật không cấm người đã đủ tuổi nghỉ hưu tiếp tục tham gia BHXH tự nguyện. Tuy nhiên, khi đã hưởng trợ cấp hằng tháng theo Điều 23, thời gian đóng thêm sẽ không làm thay đổi chế độ đang hưởng. Nếu bạn còn cách tuổi nghỉ hưu vài năm và đang thiếu ít năm, hãy ưu tiên đóng bù để đủ 15 năm hưởng lương hưu thay vì chờ nhận trợ cấp hằng tháng — bài phân tích cho người thất nghiệp muốn giữ liên tục quá trình đóng có bảng tính chi phí cụ thể.
Kết luận
Trợ cấp hằng tháng theo Điều 23 Luật BHXH 2024 là chính sách mới đáng chú ý nhất cho nhóm người “lỡ dở” về hưu: đã đóng BHXH nhiều năm nhưng không đủ 15 năm, chưa đến tuổi hưởng trợ cấp hưu trí xã hội. Với mức tối thiểu 500.000đ/tháng, BHYT miễn phí do Nhà nước đóng, thủ tục chỉ 5 ngày làm việc, đây là lựa chọn thứ ba bên cạnh rút một lần và bảo lưu — và với nhiều người lớn tuổi, đó là lựa chọn an toàn, ổn định nhất.
Điều quan trọng nhất: đừng để đến sát tuổi nghỉ hưu mới bắt đầu tìm hiểu. Mỗi năm đóng thêm hôm nay đều làm tăng quyền lợi của bạn về sau — dù là để đủ 15 năm hưởng lương hưu, hay để mức trợ cấp hằng tháng cao hơn mức tối thiểu.
🛡️ Tính đúng quyền lợi hưu trí của bạn cùng dichvubhxh.vn
Bạn hoặc người thân sắp đến tuổi nghỉ hưu mà chưa đủ 15 năm đóng BHXH? Đội ngũ dichvubhxh.vn rà soát quá trình đóng, tính toán so sánh 3 phương án (rút một lần / bảo lưu đóng tiếp / trợ cấp hằng tháng), làm hồ sơ hưởng chế độ và theo dõi đến khi nhận tiền.
