
Mở đầu
Người hưởng lương hưu đi làm lại có phải đóng BHXH bắt buộc không? Câu trả lời ngắn gọn: không. Từ ngày 01/7/2025, Luật BHXH 2024 quy định rõ người đang hưởng lương hưu không thuộc đối tượng tham gia BHXH bắt buộc — dù ký hợp đồng lao động bao nhiêu tháng, làm việc toàn thời gian hay bán thời gian.
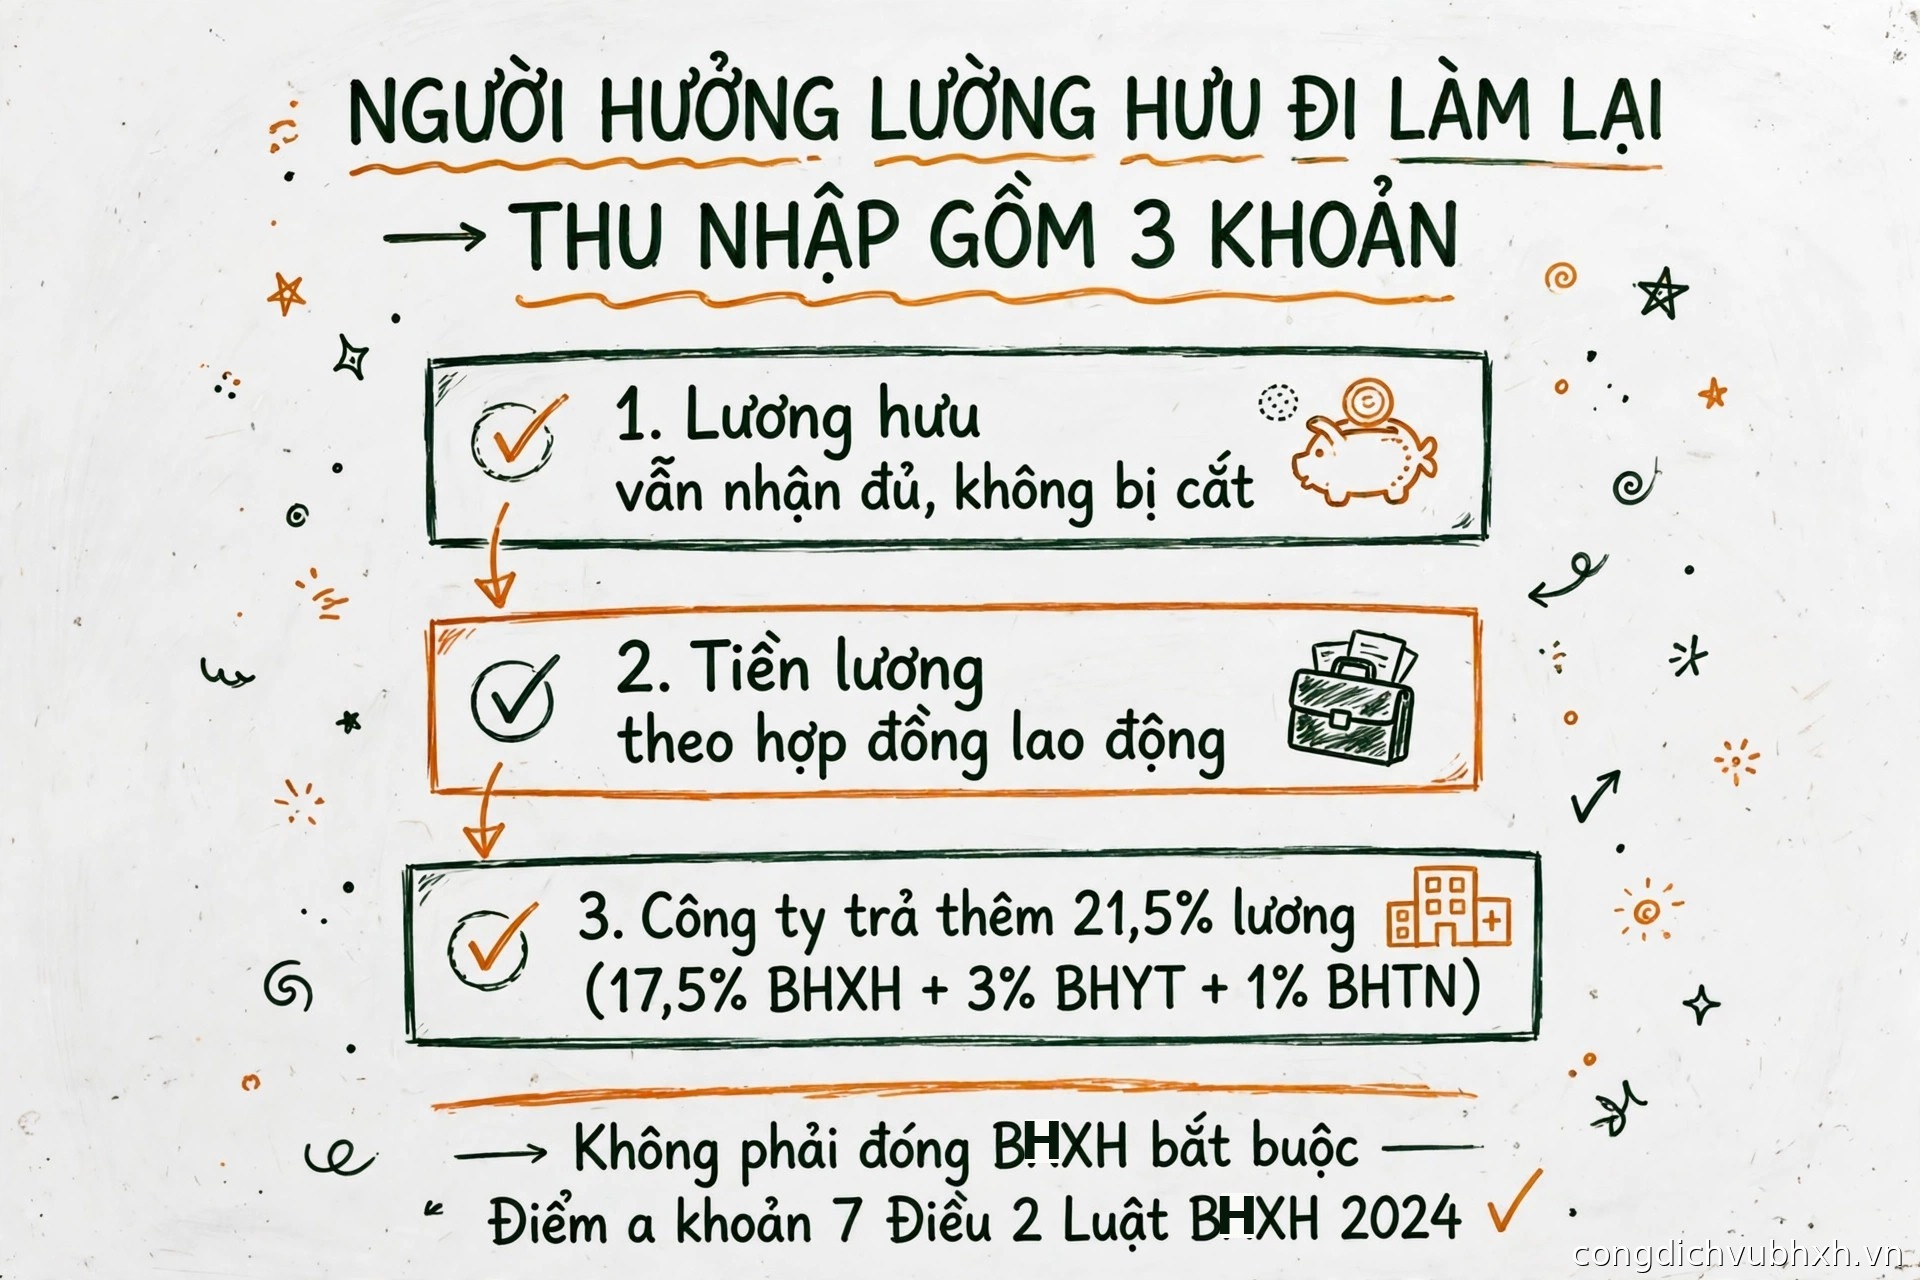
Không những không phải đóng, người đang hưởng lương hưu đi làm lại còn được hưởng thêm một khoản tiền mà nhiều người không biết: công ty phải trả thêm 21,5% tiền lương cùng kỳ trả lương, thay cho các khoản BHXH, BHYT, bảo hiểm thất nghiệp mà công ty không phải đóng cho bạn nữa. Lương hưu hằng tháng vẫn được chi trả đầy đủ, không bị cắt, không bị tạm dừng — và thẻ BHYT diện lương hưu vẫn dùng bình thường.
Bài viết này giải thích đầy đủ: căn cứ pháp lý nào miễn đóng BHXH cho người hưởng lương hưu, khoản 21,5% được tính ra sao và kiểm tra thế nào trên phiếu lương, BHYT – bảo hiểm thất nghiệp – bảo hiểm tai nạn lao động được xử lý ra sao, và những trường hợp nào dễ bị nhầm với trường hợp của bạn.
1. Người hưởng lương hưu đi làm lại có phải đóng BHXH bắt buộc không?
Không. Căn cứ là điểm a khoản 7 Điều 2 Luật BHXH 2024 (Luật số 41/2024/QH15, có hiệu lực từ ngày 01/7/2025):
Trường hợp không thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc bao gồm: a) Người đang hưởng lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng.
Nghĩa là ngay khi bạn bắt đầu hưởng lương hưu hằng tháng, bạn ra khỏi diện BHXH bắt buộc — cho dù sau đó bạn ký hợp đồng lao động mới, làm việc toàn thời gian, hưởng lương cao hay thấp. Cả bạn và công ty đều không phải đóng BHXH bắt buộc cho quãng thời gian làm việc thêm này, bao gồm cả 5 quỹ thành phần: ốm đau – thai sản, hưu trí – tử tuất, tai nạn lao động – bệnh nghề nghiệp.
Quy định này thay thế quy định tương tự trước đây tại khoản 9 Điều 123 Luật BHXH 2014, và được Bảo hiểm xã hội Việt Nam khẳng định lại trong các trả lời chính thức gần đây: người đang hưởng lương hưu ký hợp đồng lao động mới thì cả người lao động và người sử dụng lao động đều không phải đóng BHXH bắt buộc.
Quy định miễn đóng áp dụng cho cả người hưởng lương hưu đúng tuổi và người nghỉ hưu trước tuổi vì suy giảm khả năng lao động — miễn là bạn đang hưởng lương hưu hằng tháng. Nó cũng áp dụng cho người đang hưởng trợ cấp hằng tháng theo Điều 23 Luật BHXH 2024 (trợ cấp cho người không đủ điều kiện hưởng lương hưu và chưa đủ tuổi hưởng trợ cấp hưu trí xã hội): đi làm lại theo hợp đồng lao động cũng không thuộc diện BHXH bắt buộc.
Bảng tóm tắt: người hưởng lương hưu đi làm lại thì các khoản bảo hiểm xử lý ra sao?
| Khoản bảo hiểm | Có phải đóng không? | Cách xử lý |
|---|---|---|
| BHXH bắt buộc (hưu trí, ốm đau, thai sản…) | Không | Cả NLĐ và công ty đều không đóng (điểm a khoản 7 Điều 2 Luật BHXH 2024) |
| BHYT | Không đóng thêm | Dùng thẻ BHYT diện lương hưu do quỹ BHXH đóng, mức hưởng 95% |
| Bảo hiểm thất nghiệp | Không | Không đóng, không hưởng trợ cấp thất nghiệp từ công việc mới |
| Bảo hiểm tai nạn lao động, bệnh nghề nghiệp | Chưa thuộc diện đóng bắt buộc | Công ty chịu trách nhiệm bồi thường, trợ cấp khi có tai nạn lao động theo Bộ luật Lao động |
| Khoản công ty trả thêm thay bảo hiểm | Có — 21,5% lương | Công ty trả trực tiếp cho NLĐ cùng kỳ lương (khoản 3 Điều 168 Bộ luật Lao động 2019) |
2. Đi làm lại có bị mất lương hưu không?
Không. Đây là nỗi lo lớn nhất của nhiều người về hưu, và pháp luật trả lời dứt khoát: ký hợp đồng lao động mới và đi làm lại không làm mất lương hưu.
Căn cứ thứ nhất là khoản 2 Điều 149 Bộ luật Lao động 2019: “Khi người lao động cao tuổi đang hưởng lương hưu theo quy định của Luật Bảo hiểm xã hội mà làm việc theo hợp đồng lao động mới thì ngoài quyền lợi đang hưởng theo chế độ hưu trí, người lao động cao tuổi được hưởng tiền lương và các quyền lợi khác theo quy định của pháp luật, hợp đồng lao động.” Lương hưu và tiền lương là hai khoản độc lập, được hưởng song song — bạn nhận đủ cả hai.
Căn cứ thứ hai là Điều 75 Luật BHXH 2024, quy định các trường hợp tạm dừng, chấm dứt việc hưởng lương hưu, trợ cấp BHXH hằng tháng: xuất cảnh trái phép, bị Tòa án tuyên bố mất tích, không xác minh được thông tin người hưởng, chết hoặc bị Tòa án tuyên bố là đã chết. Việc đi làm lại, ký hợp đồng lao động mới không nằm trong bất kỳ trường hợp nào trong danh sách này, nên cơ quan BHXH không có căn cứ nào để tạm dừng hay cắt lương hưu của bạn.
Một điểm liên quan nhiều người thắc mắc: đi làm lại thì có được tính lại lương hưu cao hơn không? Câu trả lời cũng là không — vì bạn không đóng BHXH trong thời gian làm thêm, thời gian này không được cộng vào quá trình đóng để tính lại tỷ lệ hưởng lương hưu. Mức lương hưu của bạn giữ nguyên như lúc xét hưởng, chỉ được điều chỉnh chung khi Nhà nước điều chỉnh lương hưu cho toàn bộ người hưởng. Chi tiết về cách tính lương hưu và thời gian đóng tối thiểu đã có tại bài đóng BHXH tự nguyện bao nhiêu năm thì được hưởng lương hưu.
3. Công ty phải trả thêm 21,5% tiền lương — khoản tiền nhiều người bỏ sót
Vì bạn không thuộc diện BHXH bắt buộc, BHYT và bảo hiểm thất nghiệp, công ty không phải trích nộp các khoản đó cho bạn — nhưng pháp luật không để khoản tiền này “bốc hơi”. Khoản 3 Điều 168 Bộ luật Lao động 2019 quy định:
Đối với người lao động không thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp thì người sử dụng lao động có trách nhiệm chi trả thêm cùng lúc với kỳ trả lương một khoản tiền cho người lao động tương đương với mức người sử dụng lao động đóng bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động theo quy định của pháp luật.
Mức công ty phải đóng nếu bạn thuộc diện bắt buộc là 21,5% tiền lương tháng làm căn cứ đóng BHXH, gồm 17,5% BHXH bắt buộc (14% quỹ hưu trí – tử tuất, 3% quỹ ốm đau – thai sản, 0,5% quỹ tai nạn lao động – bệnh nghề nghiệp), 3% BHYT và 1% bảo hiểm thất nghiệp. Khoản trả thêm này được trả bằng tiền mặt/chuyển khoản cùng kỳ lương, không đóng vào quỹ nào.
Ví dụ cụ thể: Bà Lan, 62 tuổi, đang hưởng lương hưu 6.000.000 đồng/tháng, ký hợp đồng lao động 12 tháng với một công ty tư vấn, lương thỏa thuận 10.000.000 đồng/tháng. Thu nhập hằng tháng của bà gồm lương hưu 6.000.000 đồng, tiền lương 10.000.000 đồng và khoản công ty trả thêm 21,5% × 10.000.000 = 2.150.000 đồng — tổng cộng 18.150.000 đồng/tháng.
Lưu ý: khoản 2.150.000 đồng này là thu nhập từ tiền lương, nên vẫn tính vào thu nhập chịu thuế thu nhập cá nhân như lương bình thường. Ngược lại, lương hưu được miễn thuế thu nhập cá nhân — 6.000.000 đồng lương hưu của bà Lan không bị tính thuế.
Cách kiểm tra công ty có trả đủ 21,5% không:
- Đọc kỹ hợp đồng lao động trước khi ký: khoản trả thêm này nên được ghi rõ bằng câu chữ trong hợp đồng, ví dụ: “Ngoài tiền lương, người sử dụng lao động trả thêm 21,5% tiền lương tháng theo khoản 3 Điều 168 Bộ luật Lao động 2019.” Nếu hợp đồng không nhắc gì, hãy yêu cầu bổ sung — đây là quyền lợi theo luật, không phải “xin thêm”.
- Đối chiếu phiếu lương hằng tháng: khoản trả thêm nên hiển thị thành một dòng riêng (ví dụ: “hỗ trợ thay BHXH/BHYT/BHTN: 2.150.000 đồng”), không gộp chung mù mờ vào lương. Nếu phiếu lương không có dòng này, hãy hỏi phòng nhân sự.
- Nếu công ty không trả, bạn có quyền yêu cầu công ty thực hiện, khiếu nại tới Chánh Thanh tra Sở Nội vụ nơi công ty đặt trụ sở, hoặc khởi kiện tại Tòa án. Đừng im lặng bỏ qua — với lương 10.000.000 đồng/tháng, số tiền này là 2.150.000 đồng/tháng, tức 25.800.000 đồng/năm.
Bạn đang hưởng lương hưu và chuẩn bị ký hợp đồng đi làm lại? Đội ngũ muabhyt.vn (cùng hệ sinh thái với dichvubhxh.vn) tư vấn miễn phí: kiểm tra hợp đồng lao động của bạn có ghi đủ khoản trả thêm 21,5% không, rà soát thẻ BHYT diện lương hưu còn hiệu lực đến khi nào, và hướng dẫn mua BHYT hộ gia đình cho người thân ngay từ xa. Đăng ký ngay tại muabhyt.vn/dang-ky-bhyt — bạn chỉ cần cung cấp mã số BHXH, phần thủ tục còn lại đã có người lo.
4. BHYT, bảo hiểm thất nghiệp và bảo hiểm tai nạn lao động xử lý ra sao?
BHYT: vẫn dùng thẻ BHYT diện lương hưu, không đóng thêm. Người hưởng lương hưu là một trong các nhóm được quỹ BHXH đóng BHYT, với mức hưởng 95% chi phí khám chữa bệnh đúng tuyến — chi tiết đã có tại bài về hưu có được cấp thẻ BHYT miễn phí không. Khi đi làm lại, bạn không phải đóng BHYT ở công ty mới, cũng không cần đổi thẻ. Nếu thẻ sắp hết hạn giá trị sử dụng, hãy kiểm tra lại bằng CCCD — cách tra cứu đã có tại hướng dẫn tra cứu giá trị sử dụng thẻ BHYT bằng CCCD của muabhyt.vn. Người cao tuổi trong gia đình chưa có thẻ BHYT cũng nên lưu ý các điểm đặc biệt khi tham gia — xem lưu ý khi người cao tuổi mua BHYT 2026 của muabhyt.vn.
Bảo hiểm thất nghiệp: không đóng, không hưởng. Vì bạn không thuộc diện bảo hiểm thất nghiệp bắt buộc, bạn không đóng 1% bảo hiểm thất nghiệp, và nếu sau này nghỉ việc ở công ty mới, bạn không được hưởng trợ cấp thất nghiệp từ quãng thời gian làm thêm này. Bù lại, bạn đã có lương hưu hằng tháng làm “lưới an toàn” thu nhập, và vẫn nhận khoản 1% trong 21,5% trả thêm nói trên.
Bảo hiểm tai nạn lao động, bệnh nghề nghiệp: điểm cần lưu ý nhất. Theo quy định hiện hành (khoản 2 Điều 43 Luật An toàn, vệ sinh lao động 2015), người sử dụng lao động chỉ phải đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp cho người lao động thuộc đối tượng tham gia BHXH bắt buộc. Vì người hưởng lương hưu không thuộc diện này, công ty hiện không phải đóng 0,5% quỹ tai nạn lao động, bệnh nghề nghiệp cho bạn — và nếu bạn bị tai nạn lao động trong lúc làm việc, bạn không được hưởng chế độ từ quỹ này.
Thay vào đó, trách nhiệm thuộc về người sử dụng lao động trực tiếp: theo Điều 38 và Điều 39 Bộ luật Lao động 2019, khi người lao động bị tai nạn lao động, công ty phải chịu toàn bộ chi phí y tế, trả đủ tiền lương trong thời gian điều trị, bồi thường hoặc trợ cấp tùy mức độ suy giảm khả năng lao động và lỗi của các bên. “Lưới bảo vệ” vẫn có, nhưng người trả là công ty chứ không phải quỹ bảo hiểm.
Cũng cần biết: Bộ Nội vụ đang lấy ý kiến dự thảo Luật An toàn, vệ sinh lao động (sửa đổi), trong đó đề xuất mở rộng diện đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp bắt buộc sang cả người đang hưởng lương hưu, trợ cấp BHXH, trợ cấp hằng tháng có giao kết hợp đồng lao động từ đủ 1 tháng trở lên. Đây mới là đề xuất, chưa thành luật — bài viết sẽ cập nhật khi luật được thông qua.
5. Có được đóng BHXH tự nguyện để tăng lương hưu không?
Không. Điểm a khoản 4 Điều 2 Luật BHXH 2024 quy định đối tượng tham gia BHXH tự nguyện là công dân Việt Nam từ đủ 15 tuổi trở lên “không thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc và không phải là người đang hưởng lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng”.
Nghĩa là một khi bạn đã bắt đầu hưởng lương hưu, bạn không thể đóng thêm BHXH tự nguyện để tăng tỷ lệ hưởng hay tăng mức lương hưu — dù bạn sẵn sàng tự bỏ tiền đóng. Quy định này là tuyệt đối, không có ngoại lệ “đóng thêm vài năm cho đủ 20 năm” hay “đóng bù cho đủ tỷ lệ 75%”. Thời gian bạn đi làm lại cũng không được cộng vào quá trình đóng BHXH để tính lại lương hưu.
Nếu bạn đang hưởng lương hưu mà muốn có thêm tích lũy hưu trí, lựa chọn còn lại là các kênh ngoài BHXH bắt buộc/tự nguyện, ví dụ bảo hiểm hưu trí bổ sung (quỹ hưu trí bổ sung theo Chương X Luật BHXH 2024) hoặc bảo hiểm nhân thọ hưu trí thương mại — những kênh này hoàn toàn tự nguyện, do bạn và công ty thỏa thuận, không liên quan đến cơ quan BHXH.
Ngược lại, nếu bạn chưa hưởng lương hưu mà chỉ mới đủ tuổi nghỉ hưu (xem mục 7), bạn vẫn có thể đóng BHXH tự nguyện để đủ 15 năm hưởng lương hưu — đó là con đường hoàn toàn khác.
6. Những quyền lợi khác khi người cao tuổi đi làm lại
- Hợp đồng lao động bình thường. Pháp luật không cấm người đã nghỉ hưu ký hợp đồng lao động — bạn có thể ký hợp đồng xác định thời hạn hoặc không xác định thời hạn, làm việc toàn thời gian hoặc không trọn thời gian. Điều 148 Bộ luật Lao động 2019 định nghĩa người lao động cao tuổi là người tiếp tục lao động sau độ tuổi nghỉ hưu theo khoản 2 Điều 169.
- Nghỉ phép năm, lương làm thêm giờ, thưởng như người lao động khác, theo hợp đồng lao động và nội quy công ty. Việc bạn đang hưởng lương hưu không làm giảm bất kỳ quyền lợi lao động nào.
- Thời giờ làm việc linh hoạt. Khoản 3 Điều 149 Bộ luật Lao động 2019 cho phép người lao động cao tuổi thỏa thuận với công ty để rút ngắn thời giờ làm việc hằng ngày hoặc áp dụng chế độ làm việc không trọn thời gian — phù hợp với sức khỏe người lớn tuổi.
- Không bố trí công việc nặng nhọc, độc hại, nguy hiểm. Khoản 1 Điều 149 Bộ luật Lao động 2019: người sử dụng lao động không được sử dụng người lao động cao tuổi làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hoặc đặc biệt nặng nhọc, độc hại, nguy hiểm có ảnh hưởng xấu tới sức khỏe, trừ trường hợp bảo đảm các điều kiện lao động an toàn.
- Thuế thu nhập cá nhân: lương hưu được miễn, lương đi làm vẫn chịu thuế. Tiền lương hưu do quỹ BHXH chi trả được miễn thuế thu nhập cá nhân. Ngược lại, tiền lương từ công việc mới — bao gồm cả khoản trả thêm 21,5% — vẫn là thu nhập chịu thuế, tính theo biểu thuế lũy tiến từng phần nếu bạn ký hợp đồng từ 3 tháng trở lên, hoặc khấu trừ 10% nếu hợp đồng dưới 3 tháng và thu nhập từ 2.000.000 đồng/lần trở lên.
- Vẫn được khám chữa bệnh bằng thẻ BHYT diện lương hưu tại nơi đăng ký khám chữa bệnh ban đầu, mức hưởng 95% — nếu muốn tích hợp thẻ BHYT vào VNeID để đi khám không cần mang thẻ giấy, xem hướng dẫn tích hợp thẻ BHYT vào VNeID của muabhyt.vn.
7. Trường hợp dễ nhầm: đủ tuổi nghỉ hưu nhưng chưa hưởng lương hưu
Không phải ai “quá tuổi hưu” đi làm lại cũng được miễn đóng BHXH. Cần phân biệt hai trường hợp:
- Đã hưởng lương hưu hằng tháng → không thuộc diện BHXH bắt buộc (mục 1). Đây là trường hợp của bài viết này.
- Đã đủ tuổi nghỉ hưu nhưng chưa hưởng lương hưu — ví dụ nam 63 tuổi mới đóng BHXH được 10 năm, chưa đủ 15 năm tối thiểu để hưởng lương hưu — thì khi ký hợp đồng lao động từ đủ 1 tháng trở lên, người này vẫn thuộc diện BHXH bắt buộc như người lao động bình thường (điểm a khoản 1 Điều 2 Luật BHXH 2024). Công ty vẫn phải đóng BHXH, BHYT, bảo hiểm thất nghiệp đầy đủ, và người lao động vẫn được tính tiếp thời gian đóng cho đến khi đủ điều kiện hưởng lương hưu hoặc rút BHXH một lần.
Ngoại lệ duy nhất liên quan đến tuổi hưu trong Luật BHXH 2024 nằm ở điểm c khoản 7 Điều 2, nhưng chỉ áp dụng cho chủ hộ kinh doanh và người quản lý doanh nghiệp, hợp tác xã không hưởng tiền lương (điểm m và điểm n khoản 1 Điều 2) đã đủ tuổi nghỉ hưu — không áp dụng cho người lao động làm việc theo hợp đồng lao động thông thường.
Vì vậy, nếu bạn đã đủ tuổi hưu mà chưa làm thủ tục hưởng lương hưu vì còn thiếu năm đóng, đừng vội mừng là “không phải đóng BHXH nữa” — bạn vẫn phải đóng, và nên đóng tiếp cho đủ 15 năm để được hưởng lương hưu hằng tháng thay vì chỉ nhận BHXH một lần. Cách tính số năm còn thiếu và phương án đóng bù đã có tại bài đóng BHXH tự nguyện bao nhiêu năm thì được hưởng lương hưu và bài BHXH tự nguyện 2026: mức đóng, điều kiện hưởng lương hưu A–Z.
8. FAQ: Người hưởng lương hưu đi làm lại 2026
Người hưởng lương hưu đi làm lại có phải đóng BHXH bắt buộc không?
Không. Điểm a khoản 7 Điều 2 Luật BHXH 2024 quy định người đang hưởng lương hưu, trợ cấp BHXH, trợ cấp hằng tháng không thuộc đối tượng tham gia BHXH bắt buộc — dù ký hợp đồng lao động bao lâu, làm việc toàn thời gian hay bán thời gian.
Đi làm lại có bị cắt lương hưu không?
Không. Khoản 2 Điều 149 Bộ luật Lao động 2019 quy định người đang hưởng lương hưu làm việc theo hợp đồng lao động mới được hưởng đồng thời lương hưu và tiền lương. Điều 75 Luật BHXH 2024 liệt kê các trường hợp tạm dừng, chấm dứt hưởng lương hưu — đi làm lại không nằm trong đó.
Công ty phải trả thêm bao nhiêu khi thuê người đang hưởng lương hưu?
21,5% tiền lương tháng làm căn cứ đóng BHXH (17,5% BHXH + 3% BHYT + 1% bảo hiểm thất nghiệp), trả trực tiếp cho người lao động cùng kỳ lương theo khoản 3 Điều 168 Bộ luật Lao động 2019. Ví dụ lương 10.000.000 đồng/tháng thì được trả thêm 2.150.000 đồng/tháng.
Người hưởng lương hưu đi làm lại có được hưởng BHYT không?
Có — dùng thẻ BHYT diện lương hưu do quỹ BHXH đóng, mức hưởng 95% chi phí khám chữa bệnh đúng tuyến, không phải đóng thêm ở công ty mới.
Người hưởng lương hưu có được đóng BHXH tự nguyện để tăng lương hưu không?
Không. Điểm a khoản 4 Điều 2 Luật BHXH 2024 loại trừ người đang hưởng lương hưu khỏi đối tượng tham gia BHXH tự nguyện. Thời gian đi làm lại cũng không được cộng vào quá trình đóng để tính lại lương hưu.
Người hưởng lương hưu bị tai nạn lao động khi đi làm lại thì ai chịu trách nhiệm?
Hiện tại người hưởng lương hưu chưa thuộc diện đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp bắt buộc, nên không hưởng chế độ từ quỹ này. Người sử dụng lao động phải chịu trách nhiệm bồi thường, trợ cấp và chi trả chi phí y tế theo Điều 38, 39 Bộ luật Lao động 2019. Bộ Nội vụ đang đề xuất mở rộng diện đóng cho nhóm này trong dự thảo Luật An toàn, vệ sinh lao động (sửa đổi).
Đã đủ tuổi hưu nhưng chưa đủ 15 năm đóng, đi làm lại có phải đóng BHXH không?
Có. Chỉ người đang hưởng lương hưu mới được miễn. Người đủ tuổi nhưng chưa hưởng lương hưu vẫn thuộc diện BHXH bắt buộc khi ký hợp đồng lao động từ đủ 1 tháng, và nên đóng tiếp cho đủ 15 năm để được hưởng lương hưu hằng tháng.
Kết luận
Người hưởng lương hưu đi làm lại năm 2026 không phải đóng BHXH bắt buộc — đây là quy định rõ ràng tại điểm a khoản 7 Điều 2 Luật BHXH 2024. Bạn được hưởng cùng lúc ba khoản: lương hưu hằng tháng không bị cắt, tiền lương theo hợp đồng lao động, và khoản công ty trả thêm 21,5% tiền lương thay cho các khoản bảo hiểm. Thẻ BHYT diện lương hưu vẫn dùng bình thường với mức hưởng 95%.
Điều cần nhớ nhất: kiểm tra hợp đồng lao động và phiếu lương để chắc chắn công ty trả đủ khoản 21,5% — đó là quyền lợi theo luật, không phải “lộc” công ty cho thêm, và với lương 10.000.000 đồng/tháng thì số tiền này là 2.150.000 đồng mỗi tháng. Đồng thời lưu ý hai giới hạn: bạn không thể đóng thêm BHXH tự nguyện để tăng lương hưu, và nếu chẳng may bị tai nạn lao động, trách nhiệm bồi thường thuộc về công ty chứ chưa có quỹ bảo hiểm tai nạn lao động chi trả — ít nhất là cho đến khi dự thảo luật mở rộng diện đóng được thông qua.
👴 Đang hưởng lương hưu và chuẩn bị đi làm lại — để muabhyt.vn lo giúp bạn
Đội ngũ muabhyt.vn (cùng hệ sinh thái với dichvubhxh.vn) tư vấn miễn phí: kiểm tra hợp đồng lao động của bạn có ghi đủ khoản trả thêm 21,5% không, rà soát thẻ BHYT diện lương hưu còn hiệu lực đến khi nào, hướng dẫn mua BHYT hộ gia đình cho người thân ngay từ xa — bạn chỉ cần cung cấp mã số BHXH, phần thủ tục còn lại đã có người lo.
Nguồn căn cứ: Luật BHXH 2024 (Luật số 41/2024/QH15, hiệu lực 01/7/2025 — điểm a khoản 7 Điều 2: người đang hưởng lương hưu, trợ cấp BHXH, trợ cấp hằng tháng không thuộc đối tượng BHXH bắt buộc; điểm a khoản 4 Điều 2: đối tượng BHXH tự nguyện không bao gồm người đang hưởng lương hưu; Điều 75: các trường hợp tạm dừng, chấm dứt hưởng lương hưu, trợ cấp BHXH hằng tháng; Điều 23: trợ cấp hằng tháng); Bộ luật Lao động 2019 (khoản 3 Điều 168: chi trả thêm khoản tiền tương đương mức đóng BHXH, BHYT, BHTN; khoản 2 Điều 149: NLĐ cao tuổi đang hưởng lương hưu làm việc theo HĐLĐ mới được hưởng tiền lương và các quyền lợi khác; Điều 148, khoản 1 và khoản 3 Điều 149: sử dụng NLĐ cao tuổi; Điều 38, 39: trách nhiệm của người sử dụng lao động khi NLĐ bị tai nạn lao động; khoản 2 Điều 169: lộ trình tuổi nghỉ hưu); Luật An toàn, vệ sinh lao động 2015 (khoản 2 Điều 43: đối tượng đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp); mức đóng của người sử dụng lao động: BHXH 17,5% (14% hưu trí – tử tuất, 3% ốm đau – thai sản, 0,5% tai nạn lao động – bệnh nghề nghiệp), BHYT 3%, bảo hiểm thất nghiệp 1% — theo Bảo hiểm xã hội Việt Nam. Số liệu áp dụng năm 2026; tuổi nghỉ hưu năm 2026: nam 61 tuổi 6 tháng, nữ 57 tuổi.
