
Mở đầu
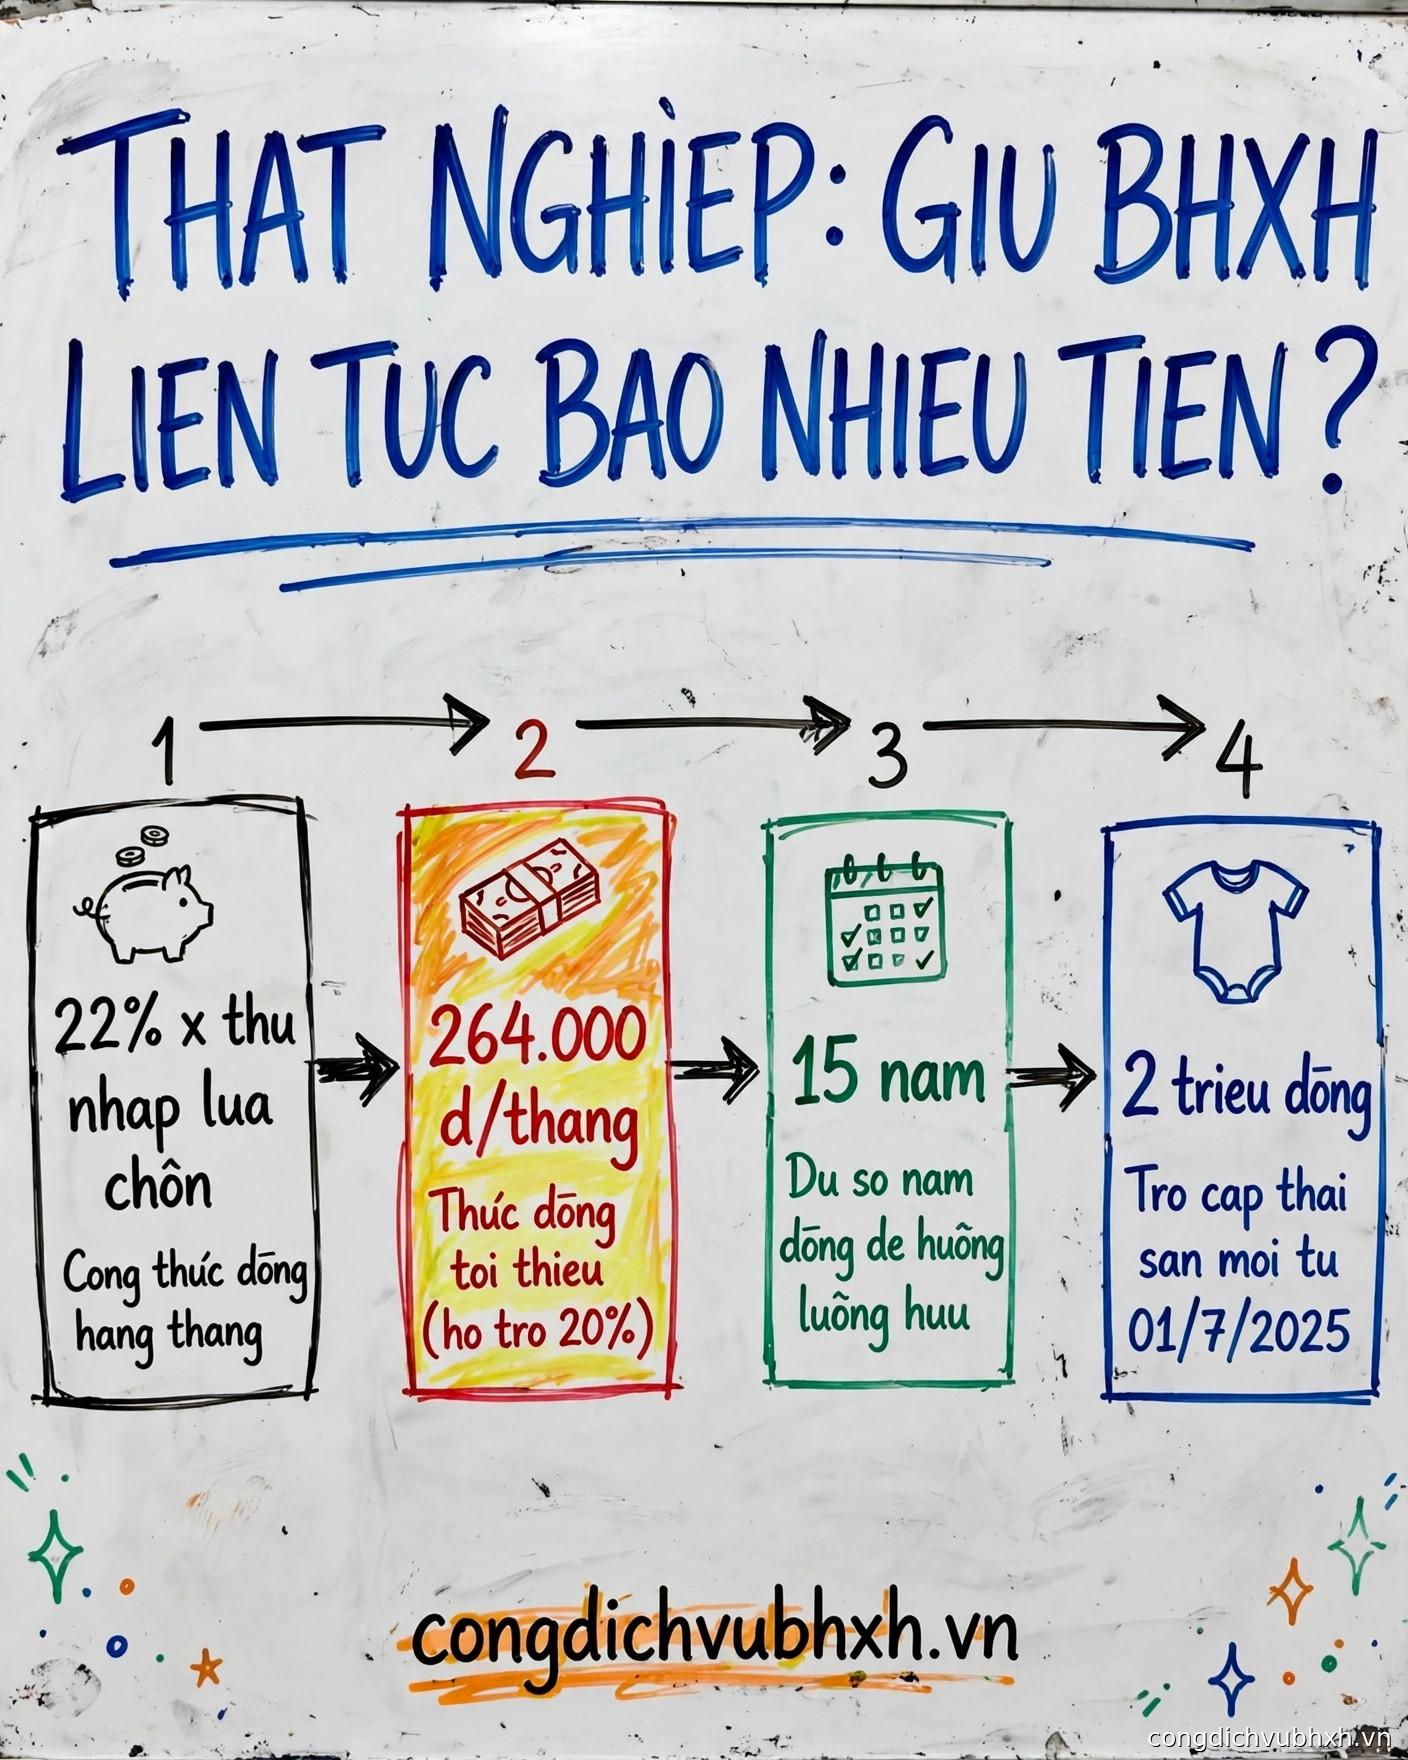
Đáp án thẳng cho câu hỏi “thất nghiệp có nên đóng BHXH tự nguyện?”: nên, và nên đóng ngay từ tháng đầu tiên thất nghiệp. Đang hưởng trợ cấp thất nghiệp, bạn vẫn được đóng BHXH tự nguyện mà không bị cắt hay chấm dứt trợ cấp thất nghiệp. Với mức tối thiểu chỉ 264.000đ/tháng (sau khi trừ hỗ trợ của Nhà nước), bạn giữ được liên tục quá trình đóng, cộng dồn về sau để đủ 15 năm hưởng lương hưu.
Điều nhiều người không biết: vài năm “ngắt quãng” vì thất nghiệp hôm nay có thể là lý do bạn thiếu năm đóng khi về hưu, hoặc phải đóng bù một lần số tiền lớn lúc tuổi đã cao. Bài viết này phân tích đầy đủ căn cứ pháp lý, bảng tính chi phí 2026 và 4 bước đăng ký cụ thể.
Đang hưởng trợ cấp thất nghiệp có được đóng BHXH tự nguyện không?
Được, và trợ cấp thất nghiệp của bạn không bị ảnh hưởng.
Nhiều người lo rằng “đóng BHXH” đồng nghĩa với “có việc làm” nên sẽ bị cắt trợ cấp thất nghiệp. Thực tế pháp luật quy định khác:
- Các trường hợp bị chấm dứt hưởng trợ cấp thất nghiệp được liệt kê cụ thể (có việc làm, hưởng lương hưu hằng tháng, đi học từ đủ 12 tháng, ra nước ngoài định cư… theo Luật Việc làm 2025 và Nghị định 374/2025/NĐ-CP). Trong danh sách này không có trường hợp “tham gia BHXH tự nguyện”.
- BHXH tự nguyện là hình thức người lao động tự đóng 100% cho chính mình, không thông qua đơn vị sử dụng lao động — pháp luật không coi đó là “có việc làm”.
- Vì vậy, bạn hoàn toàn có thể vừa hưởng trợ cấp thất nghiệp, vừa đóng BHXH tự nguyện song song. Trợ cấp thất nghiệp 2026 vẫn nhận đủ: 60% bình quân tiền lương 6 tháng đóng BHTN gần nhất, tối đa 5 lần mức lương tối thiểu vùng (vùng I năm 2026 là 5.310.000đ, tức trợ cấp tối đa 26.550.000đ/tháng).
Một điểm quan trọng: trong thời gian hưởng trợ cấp thất nghiệp, bạn còn được cấp thẻ BHYT miễn phí (cơ quan BHXH chi trả thông qua trung tâm dịch vụ việc làm). Nhưng thẻ này chỉ có hiệu lực trong thời gian bạn hưởng trợ cấp — hết trợ cấp, hết BHYT. Phần sau bài viết sẽ nói cách xử lý.
Vì sao nên giữ liên tục thời gian đóng khi thất nghiệp?
1. Cộng nối để đủ 15 năm hưởng lương hưu
Luật BHXH 2024 quy định: thời gian đóng BHXH bắt buộc và tự nguyện được cộng nối với nhau khi tính điều kiện hưởng lương hưu và trợ cấp tuất. Muốn hưởng lương hưu, bạn cần đủ tuổi nghỉ hưu và có từ đủ 15 năm đóng BHXH trở lên (Điều 64 Luật BHXH 2024).
Giả sử bạn đã đóng BHXH bắt buộc 10 năm rồi thất nghiệp 3 năm: nếu bỏ trống, bạn còn thiếu 5 năm khi về hưu; nếu đóng tự nguyện suốt 3 năm đó, bạn chỉ còn thiếu 2 năm. Mỗi năm thất nghiệp “đóng bù” hôm nay rẻ hơn nhiều so với việc đóng một lần khi đã ngoài 55 tuổi.
2. Tấm lưới an toàn mới: trợ cấp hằng tháng nếu về hưu vẫn thiếu năm
Từ 01/7/2025, Điều 23 Luật BHXH 2024 bổ sung chế độ trợ cấp hằng tháng cho người đã đến tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng, chưa đủ tuổi hưởng trợ cấp hưu trí xã hội, không nhận BHXH một lần và không bảo lưu. Mức trợ cấp tính theo thời gian và mức đóng thực tế của bạn, tối thiểu bằng mức trợ cấp hưu trí xã hội (500.000đ/tháng), và trong thời gian hưởng bạn được ngân sách nhà nước đóng BHYT.
Lưu ý: năm nào bạn đóng tự nguyện khi thất nghiệp hôm nay đều làm tăng mức trợ cấp này về sau nếu chẳng may về hưu mà vẫn thiếu năm. Mỗi năm đóng đều có giá trị, không năm nào là vô ích.
3. Quyền thai sản mới của BHXH tự nguyện: 2 triệu đồng/con
Từ 01/7/2025, BHXH tự nguyện có thêm chế độ trợ cấp thai sản (bên cạnh hưu trí và tử tuất). Lao động nữ sinh con hoặc lao động nam có vợ sinh con, nếu có từ đủ 6 tháng đóng BHXH (tự nguyện hoặc cộng gộp với bắt buộc) trong 12 tháng trước khi sinh, được nhận 2.000.000đ cho mỗi con (Điều 94, 95 Luật BHXH 2024). Ngân sách nhà nước bảo đảm chi trả khoản này.
Nếu bạn đang trong độ tuổi sinh con và dự định có con trong 1–2 năm tới, việc duy trì đóng BHXH tự nguyện trong thời gian thất nghiệp giúp bạn đủ điều kiện 6 tháng — một quyền lợi mà trước đây nhóm lao động tự do hoàn toàn không có.
4. Khoảng trống bảo hiểm đắt hơn bạn tưởng
Đừng đánh giá thấp vài tháng “nghỉ ngơi” không đóng bảo hiểm. Khoảng trống BHXH khi đổi việc, thất nghiệp, nhảy việc là một trong những nguyên nhân phổ biến nhất khiến người lao động mất quyền lợi về sau — từ thiếu năm đóng hưu trí đến đứt chuỗi BHYT 5 năm liên tục. Hướng dẫn chi tiết của muabhyt.vn về cách xử lý khoảng trống bảo hiểm khi đổi việc, thất nghiệp phân tích rất kỹ các tình huống này.
Bảng tính: thất nghiệp đóng BHXH tự nguyện hết bao nhiêu tiền/tháng?
Công thức theo Điều 31 và Điều 36 Luật BHXH 2024 (hướng dẫn tại Nghị định 159/2025/NĐ-CP):
Mức đóng/tháng = 22% × Thu nhập lựa chọn − Mức Nhà nước hỗ trợ
Trong đó:
- Thu nhập lựa chọn: do bạn tự chọn, thấp nhất bằng mức chuẩn hộ nghèo khu vực nông thôn = 1.500.000đ/tháng (theo Nghị định 07/2021/NĐ-CP, tiếp tục áp dụng đến hết 31/12/2026), cao nhất bằng 20 lần mức tham chiếu. Từ 01/7/2026, mức tham chiếu = 2.530.000đ (Nghị định 161/2026/NĐ-CP) nên mức đóng tối đa là 11.132.000đ/tháng.
- Mức Nhà nước hỗ trợ (tính trên mức đóng theo chuẩn nghèo khu vực nông thôn = 330.000đ): hộ nghèo/xã đảo/đặc khu 50% (165.000đ), hộ cận nghèo 40% (132.000đ), người dân tộc thiểu số 30% (99.000đ), đối tượng khác 20% (66.000đ).
| Thu nhập bạn chọn đóng | Mức đóng 22% | Hỗ trợ Nhà nước (đối tượng khác) | Thực đóng/tháng |
|---|---|---|---|
| 1.500.000đ (tối thiểu) | 330.000đ | 66.000đ | 264.000đ |
| 2.000.000đ | 440.000đ | 66.000đ | 374.000đ |
| 3.000.000đ | 660.000đ | 66.000đ | 594.000đ |
| 5.000.000đ | 1.100.000đ | 66.000đ | 1.034.000đ |
Như vậy, để giữ liên tục quá trình đóng, một người thất nghiệp thông thường chỉ cần 264.000đ/tháng — chưa bằng một bữa ăn gia đình. Nếu thuộc hộ nghèo, số tiền thực đóng chỉ còn 165.000đ/tháng.
Phương thức đóng linh hoạt (Điều 36 Luật BHXH 2024): bạn có thể chọn đóng hằng tháng, 3 tháng một lần, 6 tháng một lần, 12 tháng một lần, hoặc đóng một lần cho nhiều năm về sau (không quá 5 năm). Khi đã đủ tuổi nghỉ hưu mà còn thiếu tối đa 10 năm (120 tháng), được đóng một lần cho phần còn thiếu để hưởng lương hưu ngay.
Chi tiết đầy đủ về mức đóng, điều kiện và quyền lợi BHXH tự nguyện 2026, bạn có thể xem thêm trong bài BHXH tự nguyện 2026: mức đóng, điều kiện hưởng lương hưu A–Z trên chuyên mục Bảo hiểm xã hội của chúng tôi.
Đừng quên thẻ BHYT khi thất nghiệp
Một “bẫy” phổ biến: nhiều người chỉ lo BHXH mà quên mất BHYT cũng bị đứt cùng lúc.
- Trong thời gian hưởng trợ cấp thất nghiệp: bạn được cấp thẻ BHYT miễn phí, cứ yên tâm đi khám chữa bệnh.
- Khi hết thời gian hưởng trợ cấp (tối đa 12 tháng) mà vẫn chưa có việc làm: thẻ BHYT này hết hiệu lực. Nếu để trống quá 90 ngày, bạn sẽ mất chuỗi “5 năm liên tục” — đồng nghĩa với việc mất quyền lợi thanh toán 100% chi phí khám chữa bệnh khi chi phí lớn vượt quá 6 tháng lương cơ sở, và thời gian chờ các quyền lợi sẽ tính lại từ đầu. Cái giá của việc trễ hạn 91 ngày được phân tích kỹ tại đây.
Cách xử lý đúng: ngay khi hết trợ cấp thất nghiệp, mua BHYT theo hộ gia đình để nối tiếp, giữ nguyên chuỗi 5 năm liên tục.
💡 Thẻ BHYT của bạn sắp hết hạn sau khi hết trợ cấp thất nghiệp? Đừng để đứt chuỗi “5 năm liên tục” rồi hối không kịp. Gia hạn nhanh tại muabhyt.vn — đăng ký online, không cần ra phường: Đăng ký mua/gia hạn BHYT ngay
4 bước đăng ký BHXH tự nguyện khi đang thất nghiệp
Bước 1: Tra cứu quá trình đóng hiện tại trên VssID
Trước khi đóng, hãy biết mình đang có bao nhiêu năm, thiếu bao nhiêu năm nữa thì đủ 15 năm. Mở app VssID → Quá trình tham gia → xem tổng thời gian đã đóng BHXH bắt buộc. Nếu chưa biết cách đọc bảng quá trình đóng, hướng dẫn tra cứu quá trình đóng BHXH online của muabhyt.vn có hình ảnh từng bước rất dễ làm theo.
Bước 2: Chọn mức thu nhập và phương thức đóng
Dựa vào bảng tính ở trên, chọn mức thu nhập phù hợp với khả năng tài chính trong thời gian thất nghiệp. Gợi ý thực tế: nếu tài chính eo hẹp, cứ đóng ở mức tối thiểu 264.000đ/tháng — quan trọng nhất là không để đứt quãng, sau này có việc làm ổn định thì đóng mức cao hơn để tăng lương hưu tương lai.
Bước 3: Nộp hồ sơ đăng ký
Mang theo CCCD đến cơ quan BHXH nơi cư trú hoặc tổ chức dịch vụ thu BHXH (bưu điện, đại lý thu) để đăng ký. Bạn cũng có thể đăng ký online qua Cổng dịch vụ công BHXH hoặc app VssID. Không cần quyết định nghỉ việc, không cần sổ BHXH gốc ở bước đăng ký ban đầu — thủ tục rất gọn.
Bước 4: Đóng tiền đúng hạn và giữ biên lai
Đóng theo phương thức đã chọn (khuyên đóng 3–6 tháng/lần để đỡ quên). Giữ lại biên lai/giấy xác nhận đóng tiền, và định kỳ kiểm tra trên VssID xem quá trình đóng đã được cập nhật chưa.
Có nên rút BHXH một lần khi thất nghiệp thay vì đóng tiếp?
Đây là câu hỏi rất nhiều người đặt ra khi “kẹt tiền” lúc thất nghiệp. Câu trả lời thẳng: hầu hết các trường hợp không nên.
- Rút BHXH một lần đồng nghĩa với việc xóa toàn bộ số năm đã đóng — bạn sẽ phải làm lại từ con số 0 nếu sau này muốn có lương hưu.
- Số tiền rút một lần thường thấp hơn nhiều so với giá trị thực của các năm đóng (mỗi năm đóng bắt buộc chỉ được tính 2 tháng lương bình quân).
- Từ 01/7/2025, người bắt đầu tham gia BHXH từ thời điểm này trở đi còn bị hạn chế điều kiện rút một lần (chỉ được rút trong một số trường hợp đặc biệt), nên việc “rút cho xong” không còn dễ dàng như trước.
Chỉ cân nhắc rút một lần khi bạn thực sự không còn khả năng tài chính duy trì mức tối thiểu 264.000đ/tháng và đã hiểu rõ mình mất gì. Phân tích đầy đủ điều kiện, cách tính tiền và thủ tục, mời bạn đọc bài Rút BHXH một lần 2026: điều kiện, cách tính tiền, thủ tục để quyết định tỉnh táo.
Câu hỏi thường gặp
Vừa hưởng trợ cấp thất nghiệp vừa đóng BHXH tự nguyện, có bị coi là gian lận không? Không. Pháp luật không cấm và không coi đây là gian lận. Hai chế độ này độc lập: trợ cấp thất nghiệp do quỹ BHTN chi trả, BHXH tự nguyện do chính bạn đóng. Chỉ khi bạn có việc làm mới và tham gia BHXH bắt buộc thì trợ cấp thất nghiệp mới bị chấm dứt.
Đóng BHXH tự nguyện có được hưởng chế độ ốm đau không? Không. BHXH tự nguyện chỉ gồm 3 chế độ: trợ cấp thai sản (từ 01/7/2025), hưu trí và tử tuất. Các chế độ ốm đau, tai nạn lao động — bệnh nghề nghiệp, thất nghiệp chỉ dành cho người tham gia BHXH bắt buộc.
Thất nghiệp 1 năm rồi đi làm lại, công ty đóng BHXH bắt buộc thì thời gian tự nguyện có được cộng không? Được. Thời gian đóng BHXH tự nguyện và bắt buộc được cộng nối khi tính điều kiện hưởng lương hưu, trợ cấp tuất và trợ cấp hằng tháng. Bạn không mất năm nào.
Đóng mức tối thiểu 264.000đ/tháng thì sau này lương hưu có thấp không? Lương hưu tính theo bình quân thu nhập đóng của toàn bộ quá trình, nên những tháng đóng mức tối thiểu khi thất nghiệp chỉ chiếm một phần nhỏ trong bình quân chung hàng chục năm. Quan trọng nhất là bạn giữ được số năm đóng liên tục — thiếu năm mới là vấn đề lớn, không phải mức đóng của vài tháng thất nghiệp.
Kết luận
Thất nghiệp là giai đoạn tài chính khó khăn, nhưng cũng là lúc rẻ nhất để bảo vệ tương lai an sinh của bạn: chỉ 264.000đ/tháng để giữ liên tục quá trình đóng, cộng dồn về mốc 15 năm hưởng lương hưu, đủ điều kiện hưởng trợ cấp thai sản 2 triệu đồng nếu sinh con, và có thêm tấm lưới trợ cấp hằng tháng nếu về hưu vẫn thiếu năm.
Đừng để vài tháng thất nghiệp hôm nay trở thành lý do bạn phải đóng bù hàng chục triệu đồng lúc tuổi đã cao — hoặc tệ hơn, mất hẳn quyền hưởng lương hưu.
🛡️ Giữ liên tục BHXH khi thất nghiệp cùng dichvubhxh.vn
Bạn đang thất nghiệp và cần người tính giúp mức đóng tối ưu, làm thủ tục đăng ký BHXH tự nguyện hoặc rà soát toàn bộ quá trình đóng để không thiếu năm khi về hưu? Đội ngũ dichvubhxh.vn hỗ trợ trọn gói — tư vấn 1-1, làm hồ sơ nhanh, theo dõi đến khi hoàn tất.
