
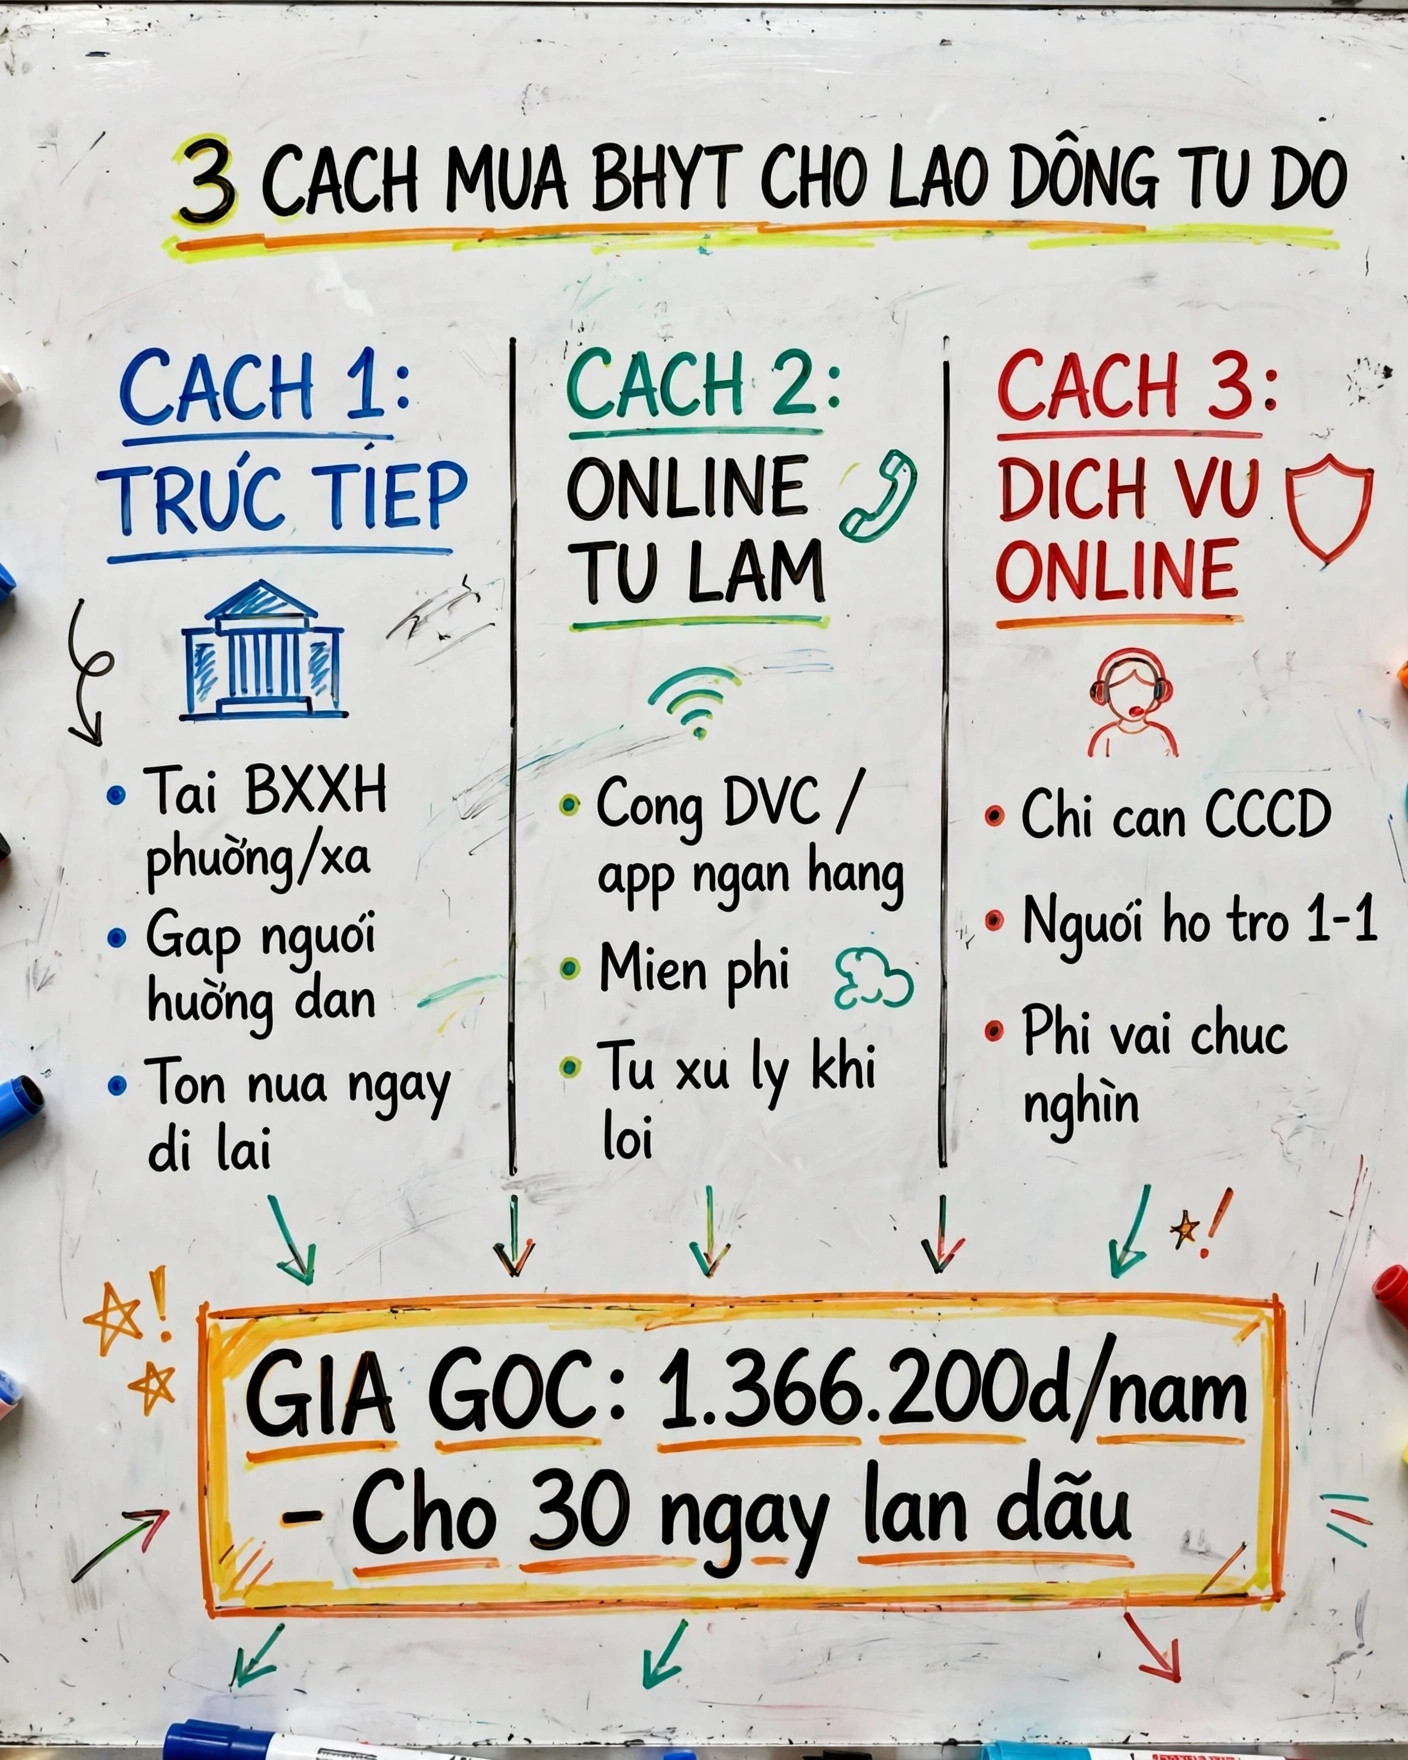
Bạn chạy xe công nghệ, bán hàng online, làm freelancer hay buôn bán nhỏ lẻ: không hợp đồng lao động, không công ty đóng bảo hiểm cho. Nếu ốm đau phải vào viện, tiền viện phí là chuyện của riêng bạn. Hiện có đúng 3 cách để mua BHYT: (1) đến trực tiếp BHXH phường/xã hoặc đại lý thu, (2) tự đóng online qua Cổng DVC quốc gia hoặc app ngân hàng, (3) đăng ký qua dịch vụ BHYT online như muabhyt.vn. Cả 3 đều hợp pháp, mức giá gốc như nhau 1.366.200đ/năm, khác nhau ở thời gian, công sức và mức độ được hỗ trợ.
Lao động tự do tham gia BHYT theo diện nào?
Luật Bảo hiểm y tế không có “diện lao động tự do” riêng. Khi không thuộc đối tượng bắt buộc (người lao động có hợp đồng, cán bộ công chức…), bạn tham gia BHYT hộ gia đình — tức mua theo nhân khẩu hộ, cùng với vợ/chồng, con cái hoặc người thân chung hộ.
Hai điều cần nhớ:
- Nơi đăng ký: theo nơi cư trú (thường trú hoặc tạm trú). Bạn có thể đăng ký nơi khám chữa bệnh ban đầu ở địa phương nơi mình đang sinh sống, không bắt buộc phải về quê.
- Mức đóng: cả nước giống nhau, tính trên 4,5% mức lương cơ sở. Lương cơ sở hiện nay là 2.340.000 đồng (Nghị định 73/2024/NĐ-CP) nên người đầu tiên trong hộ đóng 1.366.200 đồng/năm.
Người thứ hai trở đi trong cùng hộ được giảm trừ theo luật định: người thứ hai đóng 70% (956.340đ/năm), người thứ ba 60% (819.720đ/năm), người thứ tư 50% (683.100đ/năm), từ người thứ năm trở đi 40% (546.480đ/năm). Nếu cả nhà 5 người cùng mua, tổng chỉ 4.371.840đ/năm thay vì gần 6,9 triệu. Muốn xem chi tiết từng mức cho hộ 2–5 người, bạn có thể tham khảo bảng giá BHYT hộ gia đình 2026 đã tính sẵn.
Một lưu ý quan trọng nhiều người bỏ sót: lần đầu tham gia BHYT hộ gia đình có 30 ngày chờ kể từ ngày nộp tiền, thẻ mới có giá trị sử dụng. Đừng đợi đến lúc có bệnh mới mua.
Cách 1: Mua trực tiếp tại BHXH phường/xã hoặc đại lý thu
Đây là cách truyền thống và vẫn phổ biến ở nhiều địa phương. Bạn mang CCCD đến cơ quan BHXH cấp huyện/phường hoặc các đại lý thu (bưu điện, tổ chức dịch vụ thu được ủy quyền), kê khai tờ khai tham gia, nộp tiền mặt hoặc chuyển khoản tại chỗ và nhận biên lai.
Điểm mạnh: gặp được người hướng dẫn trực tiếp, giải đáp ngay nếu hồ sơ có điểm khó hiểu (ví dụ hộ khẩu chưa tách, tên trong CCCD sai một chữ lót so với dữ liệu cũ). Phù hợp với người lớn tuổi, ít quen dùng app.
Điểm yếu: phải đi lại trong giờ hành chính, xếp hàng chờ khi đông, và nếu kê khai sai một trường thông tin thì phải quay lại sửa. Với người lao động tự do — thu nhập tính theo giờ, nghỉ một buổi sáng đi làm thủ tục là mất một buổi thu nhập — đây là chi phí thật, không chỉ là “bất tiện”.
Thời gian xử lý: thường 5–10 ngày làm việc để thẻ có hiệu lực sau khi nộp hồ sơ hợp lệ (cộng thêm 30 ngày chờ với người tham gia lần đầu).
Cách 2: Tự đóng online qua Cổng DVC quốc gia hoặc app ngân hàng
Từ năm 2026, người tham gia BHYT hộ gia đình đã có thể tự đăng ký và đóng tiền hoàn toàn online. Hai kênh chính:
- Cổng Dịch vụ công quốc gia (dichvucong.gov.vn): dịch vụ “Đăng ký đóng, cấp thẻ BHYT đối với người chỉ tham gia BHYT” thực hiện toàn trình online, thanh toán trực tuyến, nhận kết quả điện tử.
- App ngân hàng tích hợp: theo thông báo của BHXH Việt Nam tháng 9/2026, có 4 ngân hàng đã tích hợp thanh toán BHYT: Vietcombank, Agribank, VietinBank, BIDV. Bạn mở app, vào mục nộp ngân sách/đóng bảo hiểm, nhập mã số BHXH, thanh toán là xong.
Điểm mạnh: không cần đi lại, chủ động thời gian, miễn phí dịch vụ.
Điểm yếu: bạn phải tự làm mọi thứ và tự chịu trách nhiệm với dữ liệu mình nhập. Thực tế có những tình huống app không giải quyết được: chưa có mã số BHXH (người mua lần đầu), sai thông tin nhân thân cần điều chỉnh, muốn chọn nơi khám chữa bệnh ban đầu không có trong danh sách gợi ý, hoặc hệ thống báo lỗi không rõ nguyên nhân. Lúc đó không có ai hỗ trợ 1-1, bạn phải tự tìm cách hoặc ra cơ quan BHXH trực tiếp.
Cách 3: Đăng ký qua dịch vụ BHYT online (muabhyt.vn)
Cách thứ ba là dùng một đơn vị dịch vụ làm thay toàn bộ quy trình online: bạn chỉ cần cung cấp CCCD và thông tin cơ bản, đơn vị dịch vụ kiểm tra dữ liệu, kê khai, nộp tiền và theo dõi kết quả giúp bạn, có người hỗ trợ khi phát sinh lỗi.
Điểm mạnh: tiết kiệm thời gian nhất — không đi lại, không tự mò app, không lo kê khai sai. Có người chịu trách nhiệm theo dõi hồ sơ đến khi thẻ có hiệu lực, và hỗ trợ khi cần điều chỉnh thông tin. Với người mua lần đầu chưa có mã số BHXH, đây là kênh giải quyết được trọn vẹn nhất vì đơn vị dịch vụ xử lý cả bước tạo mã.
Điểm yếu: có thu phí dịch vụ (vài chục nghìn đồng) trên mức tiền BHYT gốc theo quy định. Nếu bạn thành thạo app và hồ sơ của mình “sạch” (đã có mã số, thông tin khớp), tự đóng online cách 2 là đủ và không mất phí.
Nếu bạn muốn hiểu kỹ hơn sự khác nhau giữa các kênh, có bài so sánh chi tiết các kênh mua BHYT online phân tích từng ưu nhược điểm dựa trên trải nghiệm thực tế.
Khi nào nên chọn cách nào?
- Chọn cách 1 (trực tiếp) nếu bạn không quen dùng điện thoại/app, hoặc hồ sơ có vấn đề phức tạp cần người xem giấy tờ gốc.
- Chọn cách 2 (tự đóng online) nếu bạn rành công nghệ, đã có mã số BHXH, thông tin cá nhân khớp hoàn toàn với dữ liệu BHXH.
- Chọn cách 3 (dịch vụ online) nếu bạn bận, mua lần đầu chưa có mã số, hoặc muốn có người đồng hành xử lý mọi phát sinh. Đăng ký trực tiếp tại muabhyt.vn — đơn vị chuyên hỗ trợ mua BHYT online, chỉ cần CCCD là làm được.
Bảng so sánh nhanh 3 cách mua BHYT cho lao động tự do
| Tiêu chí | Cách 1: Trực tiếp | Cách 2: Online tự làm | Cách 3: Dịch vụ online |
|---|---|---|---|
| Tiền BHYT gốc | 1.366.200đ/năm | 1.366.200đ/năm | 1.366.200đ/năm |
| Phí thêm | Không | Không | Phí dịch vụ vài chục nghìn |
| Thời gian của bạn | Nửa ngày đi lại, xếp hàng | 15–30 phút tự thao tác | 3–5 phút cung cấp thông tin |
| Người mua lần đầu (chưa có mã) | Làm được | Khó, dễ vướng lỗi | Làm được trọn vẹn |
| Hỗ trợ khi sai sót | Có, tại quầy | Tự xử lý | Có người hỗ trợ 1-1 |
| Phù hợp nhất với | Người lớn tuổi, ít dùng app | Người rành công nghệ, hồ sơ sạch | Người bận, mua lần đầu, cần chắc chắn |
Giá BHYT lao động tự do năm 2026: đóng bao nhiêu là đủ?
Tóm lại con số để bạn dự trù ngân sách (theo mức lương cơ sở 2.340.000đ):
- 1 người: 1.366.200đ/năm (tương đương 3.743đ/ngày — rẻ hơn một cốc trà đá).
- 2 người: 2.322.540đ/năm.
- 3 người: 3.142.260đ/năm.
- 4 người: 3.825.360đ/năm.
- 5 người: 4.371.840đ/năm.
Nếu cả hộ cùng tham gia trong năm tài chính, mức giảm trừ tự động áp dụng theo thứ tự người — bạn không cần làm thêm thủ tục gì để được giảm. Muốn biết mẹo để cả hộ được hưởng mức giảm tối đa, đọc thêm cách được giảm đến 50% khi cả hộ gia đình cùng mua BHYT.
Thời điểm mua: đừng để 30 ngày chờ “đánh úp”
Quy định 30 ngày chờ với người tham gia lần đầu có nghĩa là: nếu hôm nay bạn nộp tiền, thẻ chỉ bắt đầu có giá trị sau 30 ngày nữa. Mua trước khi cần — đó là toàn bộ chiến lược. Đặc biệt với lao động tự do, thu nhập không ổn định, một đợt nằm viện không có BHYT có thể “cuốn” đi vài tháng thu nhập.
Ba thời điểm nên mua ngay: (1) khi vừa nghỉ việc ở công ty và thẻ BHYT bắt buộc sắp hết hiệu lực — mua nối tiếp để giữ chuỗi tham gia liên tục; (2) đầu năm tài chính để cả hộ cùng hưởng mức giảm trừ; (3) trước mùa mưa bão/dịch bệnh khi nhu cầu khám chữa tăng cao.
Sau khi đóng tiền, bạn nên tra cứu giá trị sử dụng thẻ BHYT bằng CCCD để chắc chắn thẻ đã có hiệu lực đúng ngày, tránh đến viện mới phát hiện thẻ chưa kích hoạt.
Câu hỏi thường gặp
Lao động tự do có bắt buộc mua BHYT không?
Không bắt buộc như người có hợp đồng lao động, nhưng là nhóm được khuyến khích tham gia theo diện hộ gia đình. Không ai phạt bạn vì không mua — chỉ có hóa đơn viện phí “phạt” bạn khi ốm đau.
Chưa có mã số BHXH thì mua BHYT lần đầu ở đâu?
Bạn vẫn mua được. Cách 1 (trực tiếp) và cách 3 (dịch vụ online) đều xử lý được việc tạo mã mới. Cách 2 (tự đóng online) yêu cầu phải có mã số sẵn nên người mua lần đầu thường bị kẹt ở bước này. Xem thêm hướng dẫn đăng ký BHYT lần đầu khi chưa có mã số.
Đang ở trọ, không có hộ khẩu ở thành phố thì mua ở đâu?
Đăng ký theo nơi cư trú — tạm trú cũng được. Bạn chọn nơi khám chữa bệnh ban đầu tại địa phương nơi đang sinh sống, không cần về quê.
Mua BHYT hộ gia đình rồi có được chọn bệnh viện không?
Được. Khi đăng ký bạn chọn cơ sở khám chữa bệnh ban đầu trong danh sách các cơ sở còn chỉ tiêu tiếp nhận của địa phương. Sau này muốn đổi nơi khám ban đầu vẫn đổi được theo đợt quy định.
Gia hạn năm sau có phải làm lại từ đầu không?
Không. Năm sau bạn chỉ cần đóng tiền gia hạn trước khi thẻ hết hạn để giữ chuỗi liên tục — xem hướng dẫn gia hạn BHYT online 2026 với 4 kênh từng bước.
Kết luận
Lao động tự do không có công ty lo bảo hiểm, nhưng có 3 cách mua BHYT hợp pháp với cùng một mức giá gốc 1.366.200đ/năm. Đi trực tiếp thì chắc chắn nhưng tốn thời gian; tự đóng online thì miễn phí nhưng phải tự xoay xở khi vướng lỗi; dùng dịch vụ online thì nhanh gọn, có người đồng hành, đổi lại một khoản phí nhỏ. Chọn cách nào tùy vào thời gian và mức độ rành công nghệ của bạn — điều duy nhất không nên chọn là… không mua.
Mua BHYT online cùng muabhyt.vn
Chỉ cần CCCD — kiểm tra dữ liệu, kê khai, nộp tiền và theo dõi đến khi thẻ có hiệu lực. Hỗ trợ 1-1 khi phát sinh lỗi.
Bài viết thuộc chuyên mục Bảo hiểm y tế — congdichvubhxh.vn
