
Câu trả lời ngắn gọn: không. Chủ nhà thuê người giúp việc gia đình trực tiếp không phải đăng ký và đóng BHXH bắt buộc cho người giúp việc, dù có ký hợp đồng lao động từ đủ 1 tháng trở lên. Đây là trường hợp loại trừ được ghi rõ trong Luật Bảo hiểm xã hội 2024.
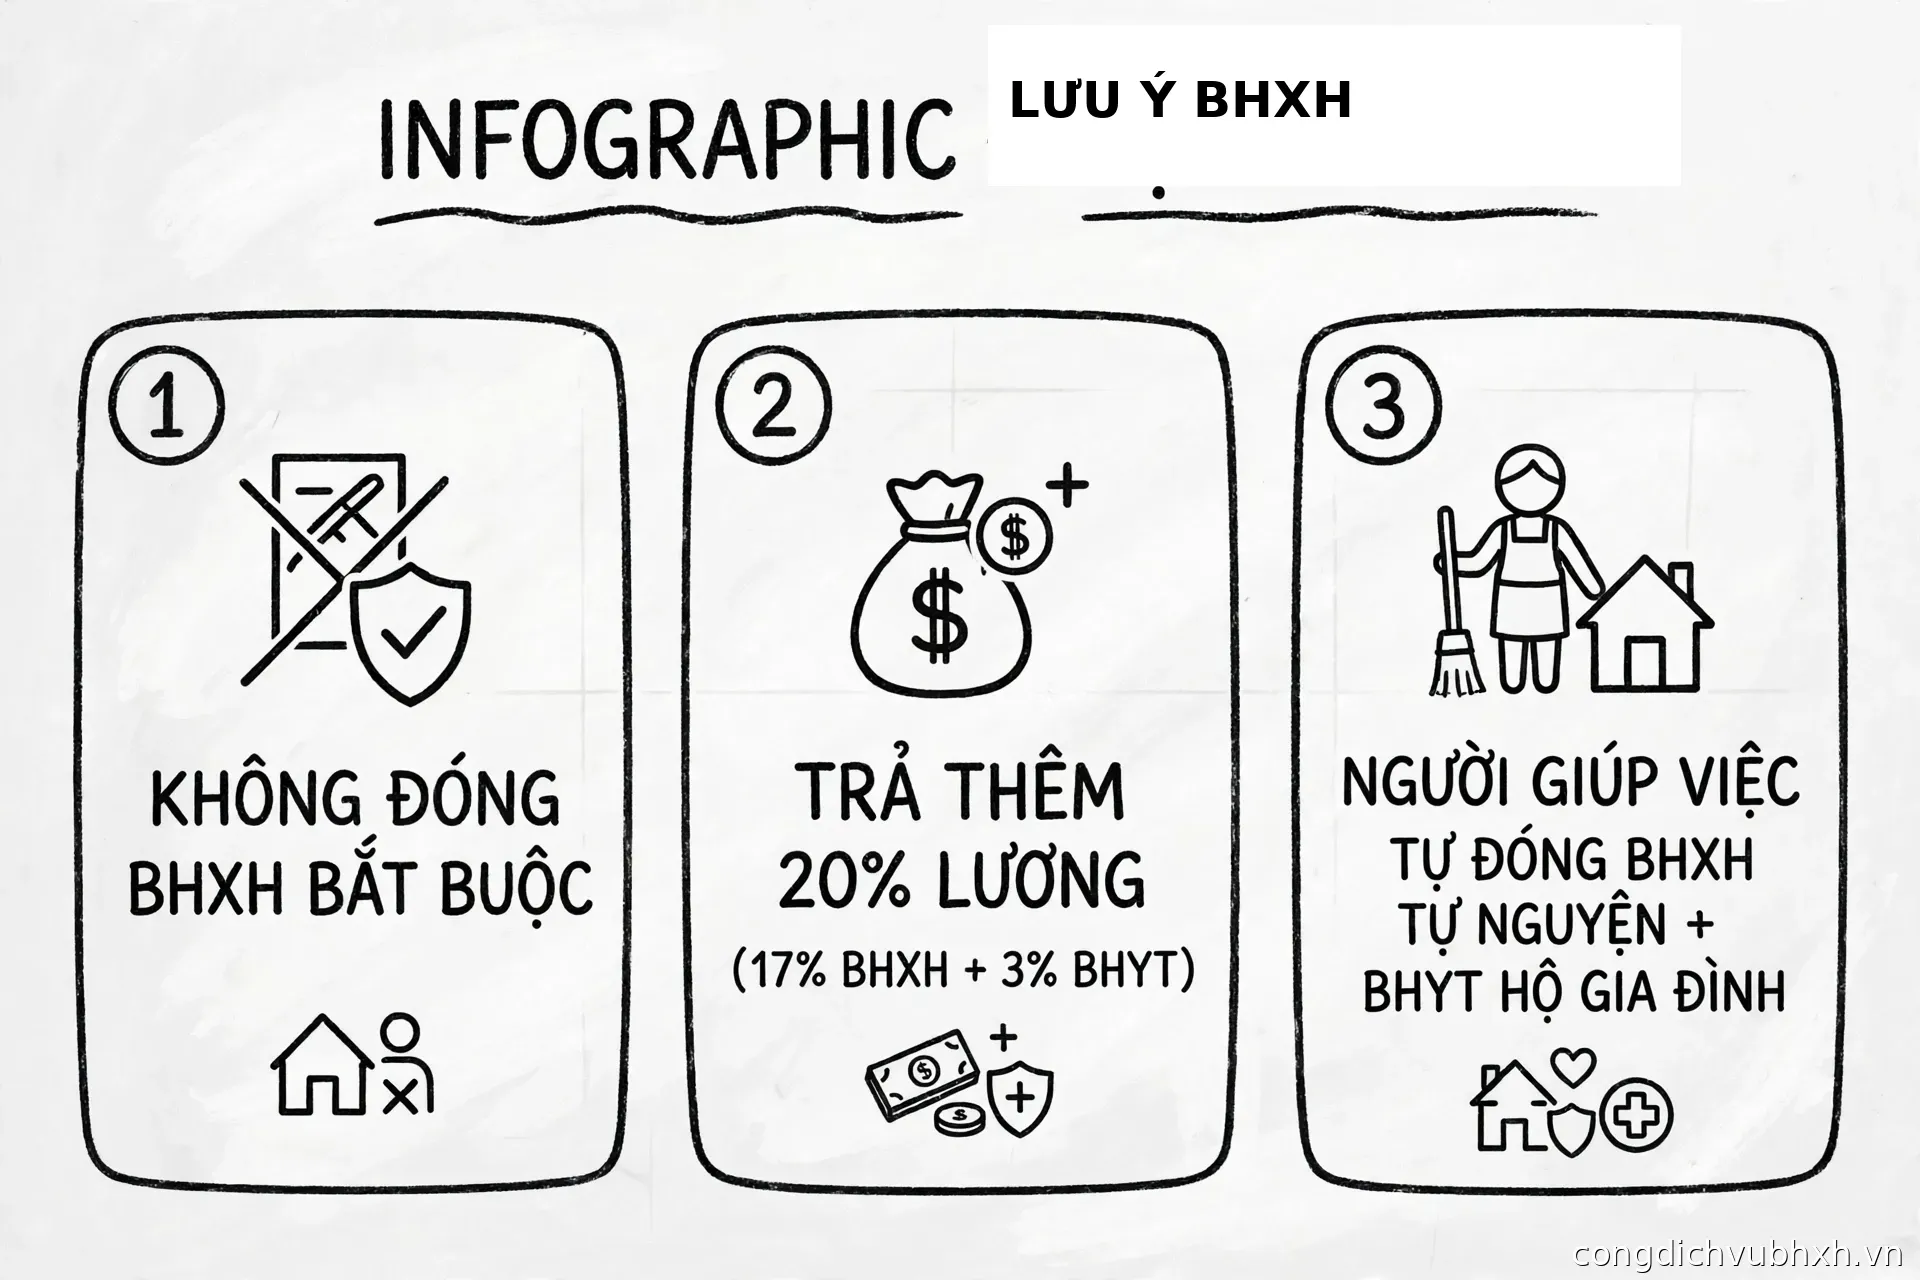
Nhưng “không phải đóng bắt buộc” không có nghĩa là “không tốn thêm đồng nào”. Chủ nhà vẫn có một nghĩa vụ tiền bạc khác, mà rất nhiều gia đình đang bỏ qua: trả thêm cho người giúp việc, cùng kỳ lương, một khoản tiền tương đương với phần BHXH, BHYT mà người sử dụng lao động phải đóng nếu thuộc diện bắt buộc — để người giúp việc tự tham gia bảo hiểm. Bài này giải thích rõ từng phần, kèm bảng tính tiền cụ thể theo lương thực tế.
1. Vì sao giúp việc gia đình là ngoại lệ của BHXH bắt buộc?
Theo điểm a khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024, người làm việc theo hợp đồng lao động không xác định thời hạn hoặc xác định thời hạn từ đủ 1 tháng trở lên thuộc diện tham gia BHXH bắt buộc. Đọc riêng điều này, nhiều người kết luận: thuê giúp việc có hợp đồng từ 1 tháng thì phải đóng bắt buộc — giống như thuê nhân viên văn phòng.
Kết luận đó sai ở chỗ bỏ qua khoản loại trừ. Điểm b khoản 7 Điều 2 Luật BHXH 2024 quy định rõ: lao động là người giúp việc gia đình không thuộc đối tượng tham gia BHXH bắt buộc. BHXH TP. Hà Nội khi giải đáp về các trường hợp không phải tham gia BHXH bắt buộc cũng xác nhận lại đúng điểm này.
Nói cách khác, quy tắc “hợp đồng từ đủ 1 tháng thì đóng bắt buộc” đúng với đa số người lao động, nhưng không áp dụng cho giúp việc gia đình — luật đã tách riêng nhóm này ra, dù hợp đồng dài bao nhiêu tháng đi nữa.
2. Chủ nhà phải làm gì thay vì đóng BHXH bắt buộc?
2.1. Ký hợp đồng lao động bằng văn bản
Theo Điều 162 Bộ luật Lao động 2019, người sử dụng lao động phải giao kết hợp đồng lao động bằng văn bản với người giúp việc gia đình, ghi rõ hình thức trả lương, kỳ hạn trả lương, thời giờ làm việc hằng ngày và chỗ ở (đối với giúp việc ở lại nhà chủ). Hợp đồng văn bản là căn cứ để xác định lương làm căn cứ tính khoản tiền trả thêm ở mục dưới, và là bằng chứng khi có tranh chấp.
2.2. Trả thêm tiền BHXH, BHYT cùng kỳ lương
Điều 163 Bộ luật Lao động 2019 quy định nghĩa vụ của người sử dụng lao động khi sử dụng lao động là người giúp việc gia đình, trong đó có: trả cho người giúp việc gia đình khoản tiền BHXH, BHYT theo quy định của pháp luật để người lao động chủ động tham gia BHXH, BHYT. Khoản 4 Điều 89 Nghị định 145/2020/NĐ-CP nói rõ hơn về cách trả: trả cùng lúc với kỳ trả lương một khoản tiền bằng mức đóng BHXH bắt buộc, BHYT thuộc trách nhiệm của người sử dụng lao động để người lao động tự lo bảo hiểm. Quy định này kế thừa Điều 19 Nghị định 27/2014/NĐ-CP trước đây.
Mức trả thêm này được tính như sau, theo tỷ lệ đóng thuộc trách nhiệm người sử dụng lao động:
- BHXH: 17% tiền lương (14% vào quỹ hưu trí và tử tuất + 3% vào quỹ ốm đau và thai sản).
- BHYT: 3% tiền lương.
- Tổng cộng: 20% tiền lương thỏa thuận trong hợp đồng.
Lưu ý quan trọng: đây là khoản tiền trả cho người lao động, không phải khoản tiền chủ nhà nộp thay vào cơ quan BHXH. Người giúp việc nhận khoản này và tự đi đóng BHXH tự nguyện, BHYT hộ gia đình (xem mục 3). Chủ nhà không mở mã đơn vị, không lập hồ sơ BHXH bắt buộc cho giúp việc, và cũng không được “trừ” khoản này vào lương đã thỏa thuận rồi coi như đã trả — khoản trả thêm phải được trả thêm, ngoài lương, và nên ghi rõ thành một dòng riêng trong hợp đồng và bảng lương để tránh tranh chấp.
2.3. Bảng tính khoản trả thêm theo lương thực tế
| Lương thỏa thuận/tháng | BHXH 17% | BHYT 3% | Chủ nhà trả thêm/tháng |
|---|---|---|---|
| 6.000.000 đồng | 1.020.000 đồng | 180.000 đồng | 1.200.000 đồng |
| 7.000.000 đồng | 1.190.000 đồng | 210.000 đồng | 1.400.000 đồng |
| 8.000.000 đồng | 1.360.000 đồng | 240.000 đồng | 1.600.000 đồng |
| 10.000.000 đồng | 1.700.000 đồng | 300.000 đồng | 2.000.000 đồng |
| 12.000.000 đồng | 2.040.000 đồng | 360.000 đồng | 2.400.000 đồng |
Ví dụ: gia đình trả lương giúp việc 8.000.000 đồng/tháng thì mỗi tháng trả thêm 1.600.000 đồng cùng kỳ lương. Tổng chi phí thực tế là 9.600.000 đồng/tháng, trong đó 1.600.000 đồng là tiền bảo hiểm để người giúp việc tự tham gia — không phải tiền “thưởng” hay “hỗ trợ tùy tâm”.
Gia đình bạn đang thuê giúp việc và muốn lo BHYT cho người giúp việc hoặc cho cả nhà? Tham khảo dịch vụ mua BHYT online của muabhyt.vn — đăng ký trực tiếp tại muabhyt.vn/dang-ky-bhyt. Người giúp việc có thẻ BHYT rồi thì đi khám ở phòng khám tư cũng được quỹ chi trả nếu phòng khám đã ký hợp đồng BHYT — xem hướng dẫn chi tiết tại muabhyt.vn.
3. Người giúp việc dùng khoản trả thêm để đóng bảo hiểm nào?
3.1. BHXH tự nguyện: tích lũy để có lương hưu
Vì không thuộc diện bắt buộc, người giúp việc tham gia BHXH tự nguyện — loại hình dành cho người không thuộc diện bắt buộc, tự chọn mức thu nhập đóng. Theo Luật BHXH 2024 và Nghị định 159/2025/NĐ-CP:
- Mức đóng: 22% thu nhập tháng do người tham gia lựa chọn.
- Thu nhập lựa chọn thấp nhất bằng chuẩn hộ nghèo khu vực nông thôn 1.500.000 đồng/tháng (áp dụng đến hết 31/12/2026) → mức đóng thấp nhất 330.000 đồng/tháng.
- Nhà nước hỗ trợ một phần mức đóng, tối đa 10 năm: hộ nghèo 50% (165.000 đồng/tháng), hộ cận nghèo 40% (132.000 đồng/tháng), dân tộc thiểu số 30% (99.000 đồng/tháng), đối tượng khác 20% (66.000 đồng/tháng) — tính trên mức đóng thấp nhất.
- Đủ 15 năm đóng và đủ tuổi nghỉ hưu thì hưởng lương hưu; chưa đủ 15 năm mà đủ tuổi hưu thì có thể hưởng trợ cấp hằng tháng tối thiểu 500.000 đồng/tháng (Điều 23 Luật BHXH 2024).
3.2. BHYT hộ gia đình: có thẻ để đi khám
Song song với BHXH tự nguyện, người giúp việc cần có BHYT hộ gia đình để được quỹ BHYT chi trả khi khám, chữa bệnh. Từ ngày 01/7/2026, mức lương cơ sở (mức tham chiếu) là 2.530.000 đồng/tháng (Nghị định 161/2026/NĐ-CP), nên mức đóng BHYT hộ gia đình người đầu tiên là 1.366.200 đồng/năm (4,5% × 2.530.000 đồng × 12 tháng), tương đương khoảng 113.850 đồng/tháng; người thứ hai, ba, tư trong cùng hộ được giảm còn 70%, 60%, 50%. Người tham gia lần đầu hoặc gián đoạn từ 3 tháng trở lên thì thẻ có giá trị sử dụng sau 30 ngày kể từ ngày đóng — vì vậy đừng đợi ốm mới mua.
3.3. Ví dụ ngân sách thực tế: lương 8 triệu đồng
Người giúp việc lương 8.000.000 đồng/tháng, nhận thêm 1.600.000 đồng/tháng tiền bảo hiểm từ chủ nhà:
- Chọn thu nhập đóng BHXH tự nguyện 5.000.000 đồng/tháng → đóng 22% = 1.100.000 đồng, trừ hỗ trợ 66.000 đồng (đối tượng khác) → thực đóng 1.034.000 đồng/tháng.
- BHYT hộ gia đình: khoảng 113.850 đồng/tháng.
- Tổng chi bảo hiểm: khoảng 1.147.850 đồng/tháng — vừa trong khoản 1.600.000 đồng chủ nhà trả thêm, còn dư để người giúp việc chủ động tăng mức thu nhập đóng BHXH tự nguyện lên nếu muốn lương hưu cao hơn.
Cách đóng cũng đã thuận tiện: đóng BHXH tự nguyện online qua VssID hoặc Cổng dịch vụ công — xem đóng BHXH tự nguyện online 2026 và BHXH tự nguyện 2026: mức đóng, điều kiện hưởng lương hưu A–Z.
4. Ba trường hợp dễ nhầm với “thuê giúp việc trực tiếp”
4.1. Thuê qua công ty dịch vụ giúp việc: công ty phải đóng bắt buộc
Nếu gia đình ký hợp đồng với công ty cung ứng dịch vụ giúp việc (công ty cử người đến làm), thì người giúp việc là người lao động của công ty, làm việc theo hợp đồng lao động với công ty từ đủ 1 tháng trở lên — thuộc diện BHXH bắt buộc, và công ty (không phải gia đình) có trách nhiệm đăng ký, đóng BHXH, BHYT, bảo hiểm thất nghiệp cho họ. Gia đình chỉ trả phí dịch vụ theo hợp đồng với công ty.
4.2. Giúp việc theo giờ, không thường xuyên
Điều 161 Bộ luật Lao động 2019 định nghĩa lao động là người giúp việc gia đình là người thường xuyên làm các công việc trong gia đình của một hoặc nhiều hộ gia đình. Người chỉ đến dọn nhà vài giờ, không thường xuyên, không gắn với một hộ gia đình ổn định thì khó xếp vào nhóm này — quan hệ hai bên thiên về thuê khoán dịch vụ hơn là quan hệ lao động giúp việc gia đình. Khi không chắc, hãy căn cứ vào tính thường xuyên và sự quản lý, điều hành trực tiếp của gia đình để xác định, thay vì chỉ nhìn vào tên gọi “giúp việc theo giờ”.
4.3. Người giúp việc đã hưởng lương hưu
Người đang hưởng lương hưu đi làm giúp việc cũng không thuộc diện BHXH bắt buộc (điểm a khoản 7 Điều 2 Luật BHXH 2024), và nguyên tắc trả thêm cùng kỳ lương vẫn áp dụng theo quy định chung cho người lao động không thuộc diện bắt buộc. Thực tế nhiều cô, chú đã có lương hưu và thẻ BHYT do cơ quan BHXH đóng, nên khoản trả thêm thường được hai bên thỏa thuận lại cho phù hợp và ghi rõ trong hợp đồng để tránh hiểu lầm.
5. Checklist cho chủ nhà trước khi thuê giúp việc
- Ký hợp đồng bằng văn bản: ghi rõ lương, kỳ trả lương, thời giờ làm việc hằng ngày, chỗ ở (nếu ở lại), ngày nghỉ hằng tuần, và một điều khoản riêng về khoản tiền BHXH, BHYT trả thêm (20% lương) cùng kỳ lương.
- Trả khoản 20% đúng kỳ lương, ghi dòng riêng: không gộp chung vào lương rồi sau này tranh cãi “đã tính trong lương rồi”.
- Nhắc người giúp việc đi đóng bảo hiểm: khoản trả thêm chỉ có ý nghĩa khi người giúp việc thực sự dùng nó để đóng BHXH tự nguyện và BHYT hộ gia đình. Nên hỗ trợ đăng ký lần đầu và kiểm tra thẻ BHYT còn giá trị sử dụng hay không.
- Khi người giúp việc nghỉ việc: thanh toán đầy đủ lương và khoản trả thêm đến ngày nghỉ việc; trả tiền tàu xe đi đường khi người giúp việc thôi việc về nơi cư trú, trừ trường hợp người giúp việc chấm dứt hợp đồng trước thời hạn (Điều 163 Bộ luật Lao động 2019).
- Không ký hợp đồng “né”: đừng ghi lương thấp hơn thực trả để giảm khoản trả thêm, cũng đừng biến hợp đồng giúp việc thành hợp đồng dịch vụ để trốn nghĩa vụ — cơ quan chức năng xác định quan hệ lao động dựa trên nội dung thực tế (có trả công, có quản lý, điều hành, giám sát), không dựa trên tên gọi hợp đồng.
6. Những sai lầm thường gặp
- Tưởng phải đóng BHXH bắt buộc nên đi mở mã đơn vị, kê khai như doanh nghiệp: vừa sai thủ tục, vừa tốn công — giúp việc gia đình không thuộc diện này.
- Tưởng “không bắt buộc” nghĩa là không phải trả gì thêm: bỏ qua khoản trả thêm 20% là vi phạm nghĩa vụ theo Điều 163 Bộ luật Lao động 2019.
- Gộp khoản trả thêm vào lương rồi nói “lương đã bao gồm bảo hiểm”: khi tranh chấp, cách ghi này rất khó chứng minh là đã trả đúng nghĩa vụ — hãy tách dòng riêng.
- Người giúp việc nhận tiền nhưng không đóng bảo hiểm: chủ nhà đã hoàn thành nghĩa vụ trả tiền, nhưng người giúp việc mất quyền lợi. Nên nhắc và hỗ trợ đăng ký ngay từ tháng đầu.
- Thuê qua công ty nhưng áp dụng như thuê trực tiếp (hoặc ngược lại): xác định sai chủ thể có trách nhiệm đóng là sai ngay từ đầu.
FAQ
Hỏi: Thuê giúp việc có hợp đồng 2 năm thì có phải đóng BHXH bắt buộc không? Đáp: Không. Thời hạn hợp đồng không làm thay đổi kết luận: điểm b khoản 7 Điều 2 Luật BHXH 2024 loại trừ lao động là người giúp việc gia đình khỏi diện bắt buộc, dù hợp đồng dài bao nhiêu. Thay vào đó, chủ nhà trả thêm 20% lương (17% BHXH + 3% BHYT) cùng kỳ lương để người giúp việc tự tham gia bảo hiểm.
Hỏi: Chủ nhà trả thêm 20% rồi, người giúp việc có bắt buộc phải đóng BHXH tự nguyện không? Đáp: Pháp luật bắt buộc chủ nhà phải trả thêm khoản tiền đó; còn việc người giúp việc dùng khoản đó để đóng BHXH tự nguyện, BHYT hộ gia đình là quyền chủ động của người lao động. Tuy nhiên, nếu không đóng thì khi ốm đau, về già, người giúp việc sẽ không có quyền lợi gì — vì vậy nên đóng ngay từ tháng đầu nhận tiền.
Hỏi: Giúp việc ở lại nhà chủ, tiền ăn ở có tính vào lương để tính 20% không? Đáp: Lương làm căn cứ tính khoản trả thêm là tiền lương thỏa thuận trong hợp đồng lao động. Hai bên cần thỏa thuận rõ trong hợp đồng: lương là bao nhiêu, chi phí ăn ở (nếu có) được tính như thế nào. Cách an toàn nhất là ghi một con số lương ròng và một dòng riêng cho khoản trả thêm 20%.
Hỏi: Nhà tôi thuê giúp việc qua công ty, vậy ai trả khoản 20%? Đáp: Không ai trả khoản 20% theo cơ chế này, vì người giúp việc là lao động của công ty và thuộc diện BHXH bắt buộc — công ty phải đăng ký và đóng BHXH, BHYT, bảo hiểm thất nghiệp cho họ. Gia đình chỉ trả phí dịch vụ cho công ty theo hợp đồng dịch vụ.
Kết luận
Thuê người giúp việc gia đình năm 2026 có một công thức rất gọn để nhớ: không đóng BHXH bắt buộc, nhưng phải ký hợp đồng văn bản và trả thêm 20% lương mỗi tháng (17% BHXH + 3% BHYT) cùng kỳ lương để người giúp việc tự lo bảo hiểm. Chủ nhà làm đúng ba việc này là vừa đúng luật, vừa giữ được người giúp việc gắn bó lâu dài.
Cần tư vấn hồ sơ BHXH cho người lao động trong gia đình hoặc doanh nghiệp?
Đội ngũ dichvubhxh.vn — cùng hệ sinh thái với muabhyt.vn — tư vấn BHXH tự nguyện, BHXH bắt buộc, chốt sổ và các thủ tục BHXH trọn gói cho người lao động và hộ gia đình.
Xem gói dịch vụ & đăng ký ngay
Cần mua hoặc gia hạn BHYT cho gia đình và người giúp việc? Đăng ký tại muabhyt.vn/dang-ky-bhyt — xem thêm hướng dẫn tại muabhyt.vn.
Căn cứ pháp lý chính: điểm b khoản 7 Điều 2 và điểm a khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024; Điều 161, 162, 163 Bộ luật Lao động 2019; khoản 4 Điều 89 Nghị định 145/2020/NĐ-CP; Nghị định 159/2025/NĐ-CP (BHXH tự nguyện); Điều 23 Luật BHXH 2024 (trợ cấp hằng tháng); Nghị định 161/2026/NĐ-CP (mức tham chiếu 2.530.000 đồng từ 01/7/2026); giải đáp của BHXH TP. Hà Nội về các trường hợp không thuộc diện BHXH bắt buộc. Số liệu, ví dụ trong bài mang tính minh họa theo các căn cứ nêu trên; trường hợp cụ thể nên đối chiếu hợp đồng và xác nhận với cơ quan BHXH quản lý.
