
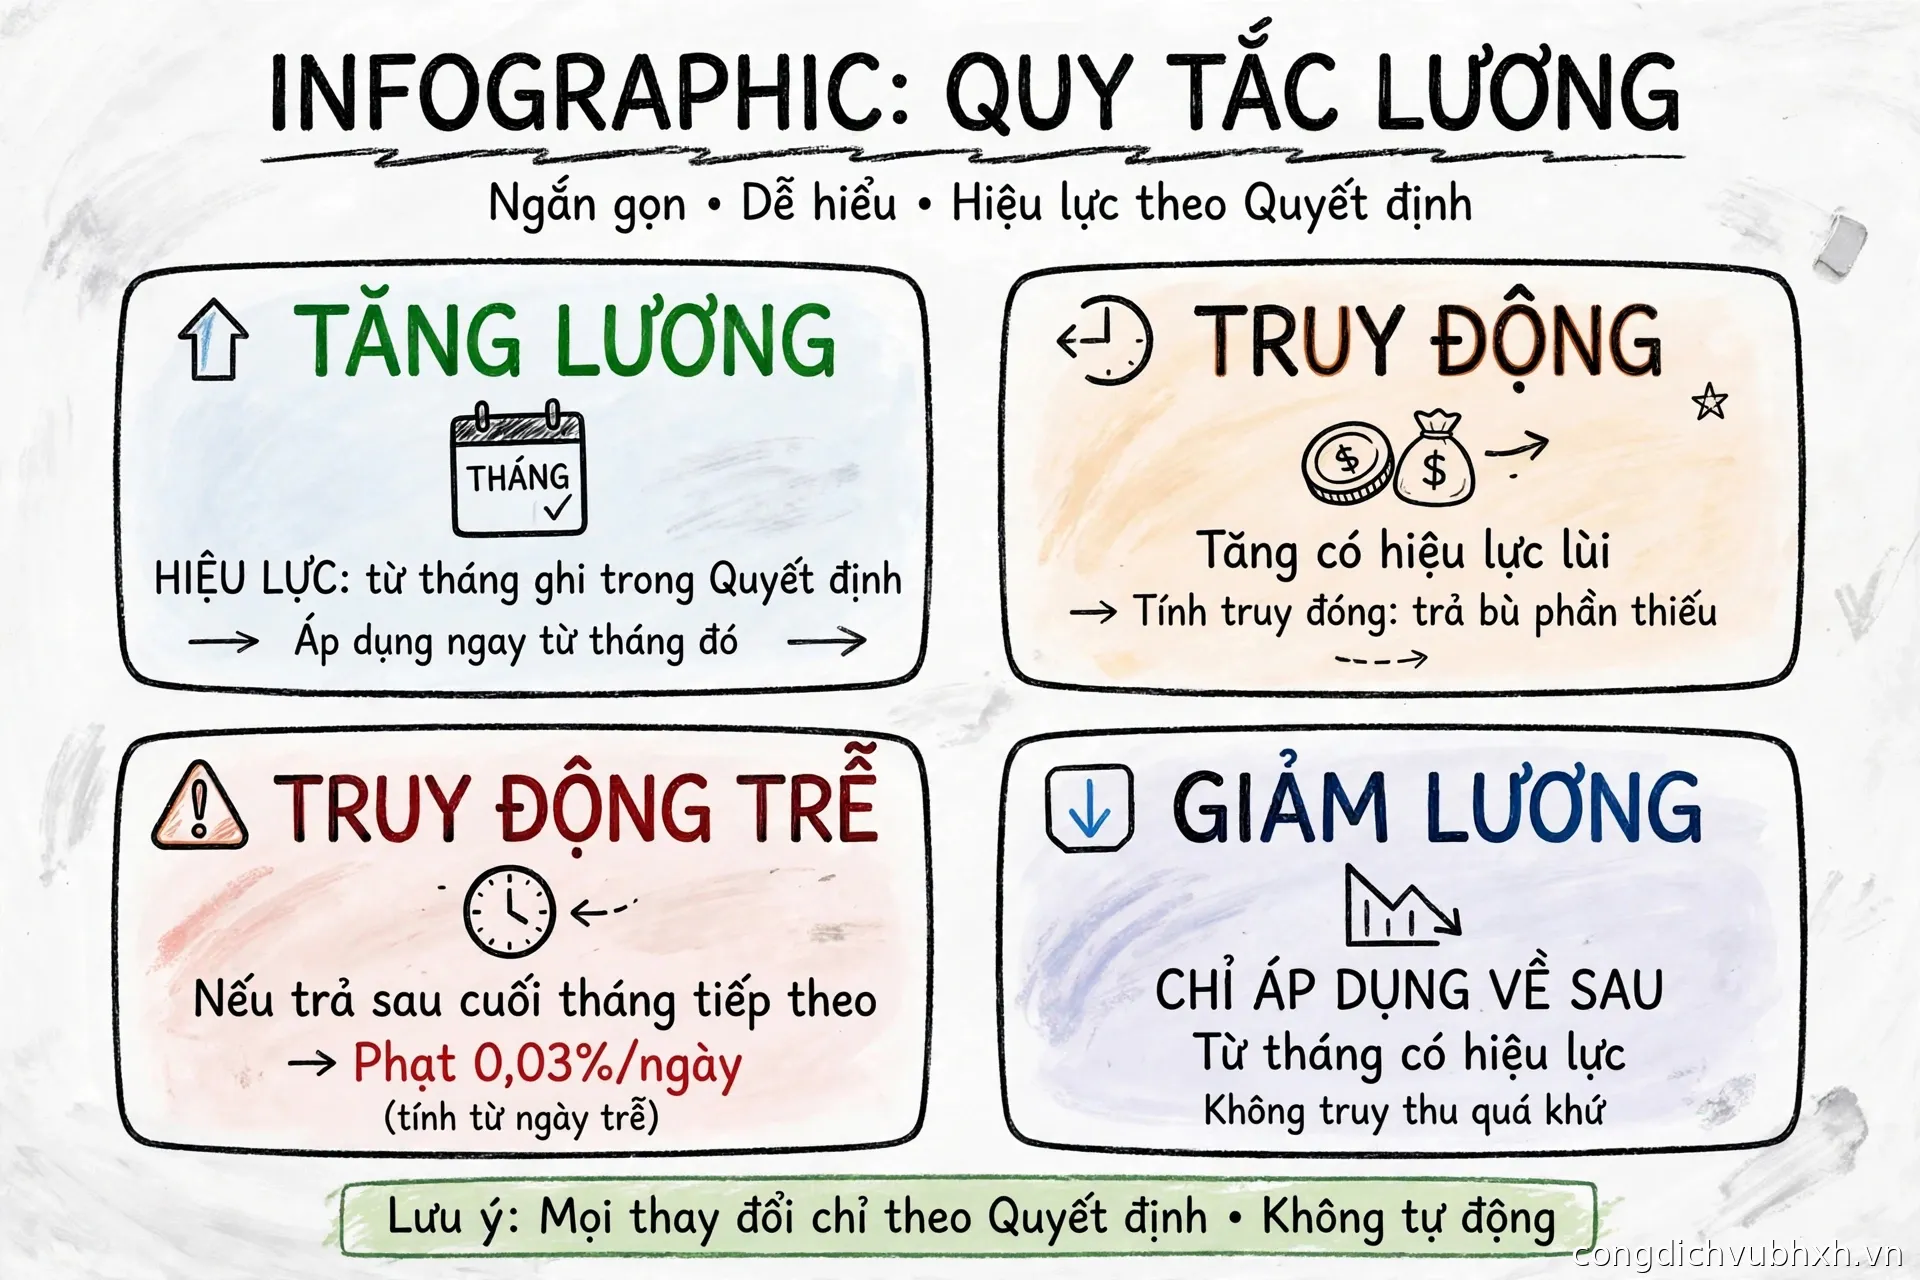
Câu trả lời ngắn gọn: mức đóng BHXH thay đổi từ tháng mà quyết định tăng lương, giảm lương (hoặc phụ lục hợp đồng lao động) có hiệu lực — không phải từ tháng ký quyết định, cũng không phải từ tháng kế toán “nhớ ra” để báo. Tăng lương có hồi tố về các tháng trước thì phải truy đóng phần chênh lệch; báo và nộp muộn quá hạn thì phát sinh tiền chậm đóng 0,03%/ngày. Giảm lương thì ngược lại: chỉ áp dụng từ tháng hiệu lực trở đi, không có chuyện “hồi tố giảm” để đòi lại phần đã đóng.
Nghe thì đơn giản, nhưng rất nhiều doanh nghiệp và người lao động vẫn nhầm ở đúng chỗ này: ký quyết định tháng 5, hiệu lực từ tháng 1, đến tháng 7 mới báo tăng — rồi bất ngờ khi cơ quan bảo hiểm tính truy thu kèm lãi chậm đóng. Bài này giải thích từng trường hợp, kèm ví dụ tính tiền cụ thể, để cả doanh nghiệp lẫn người lao động đều biết mình đang ở đâu.
1. Mức đóng BHXH được tính trên tiền lương nào?
Theo điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024, với người lao động hưởng lương do người sử dụng lao động quyết định, tiền lương làm căn cứ đóng BHXH bắt buộc là tiền lương tháng, gồm: mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Nghị định 158/2025/NĐ-CP (Điều 7) hướng dẫn: phụ cấp tính đóng là khoản bù đắp điều kiện lao động, tính chất phức tạp công việc, điều kiện sinh hoạt, mức độ thu hút lao động mà mức lương chưa tính đủ — không gồm phụ cấp biến động theo năng suất và chất lượng công việc. Các khoản bổ sung khác phải có mức tiền cụ thể, thỏa thuận trong hợp đồng và trả thường xuyên, ổn định.
Điều đó có nghĩa: tăng lương không chỉ là tăng “lương cơ bản”. Tăng phụ cấp cố định (ví dụ phụ cấp chức vụ, phụ cấp trách nhiệm trả ổn định hằng tháng) cũng làm tăng căn cứ đóng. Ngược lại, tiền thưởng theo năng suất, tiền làm thêm giờ biến động theo tháng thì không tự động làm tăng căn cứ đóng.
Hai giới hạn cần nhớ (điểm đ khoản 1 Điều 31 Luật BHXH 2024): căn cứ đóng thấp nhất bằng mức tham chiếu, cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng. Với mức tham chiếu 2.530.000 đồng từ ngày 01/7/2026 (Nghị định 161/2026/NĐ-CP), trần đóng là 50.600.000 đồng/tháng. Lương tăng vượt trần thì phần vượt trần không tính đóng thêm.
Tỷ lệ đóng bắt buộc hiện hành (tổng 32% tiền lương căn cứ): người lao động đóng 10,5% (8% BHXH, 1,5% BHYT, 1% BHTN); người sử dụng lao động đóng 21,5% (17% BHXH gồm 3% ốm đau thai sản và 14% hưu trí tử tuất, 3% BHYT, 1% BHTN, 0,5% tai nạn lao động bệnh nghề nghiệp).
2. Tăng lương: mức đóng mới áp dụng từ tháng nào?
Nguyên tắc: từ tháng ghi hiệu lực trong quyết định tăng lương hoặc phụ lục hợp đồng. Ba tình huống thường gặp:
Tình huống 1 — Tăng lương không hồi tố. Quyết định ký ngày 20/3, hiệu lực từ tháng 4. Mức đóng tháng 3 giữ nguyên mức cũ, tháng 4 đóng theo mức mới. Doanh nghiệp báo điều chỉnh mức đóng trong tháng 4 là đúng hạn về mặt hồ sơ.
Tình huống 2 — Tăng lương có hồi tố. Quyết định ký tháng 5 nhưng hiệu lực từ tháng 1. Đây chính là trường hợp truy thu, truy đóng theo điểm a khoản 1 Điều 8 Nghị định 158/2025/NĐ-CP: điều chỉnh tăng tiền lương làm tăng căn cứ đóng mà thời gian thực hiện hồi tố trở về trước. Doanh nghiệp phải đóng bổ sung phần chênh lệch cho các tháng 1 đến 4 (các tháng đã đóng theo mức cũ).
Tình huống 3 — Tăng lương giữa tháng. Căn cứ đóng tính theo tháng, không chia nhỏ theo ngày. Doanh nghiệp nên ghi rõ “áp dụng từ tháng X” trong quyết định để tránh tranh cãi.
Lưu ý quan trọng: thời hạn nộp tiền BHXH hằng tháng chậm nhất là ngày cuối cùng của tháng tiếp theo (điểm a khoản 4 Điều 34 Luật BHXH 2024). Nhưng với truy đóng do tăng lương hồi tố, mốc tính lãi chậm đóng lại khác — xem mục 4.
3. Giảm lương: có được giảm mức đóng ngay, có bị “thoái thu” không?
Giảm lương cũng theo cùng nguyên tắc: mức đóng mới áp dụng từ tháng quyết định giảm có hiệu lực trở đi. Không có quy định cho phép “hồi tố giảm” — tức không thể ban hành quyết định tháng 7 giảm lương từ tháng 3 rồi yêu cầu cơ quan bảo hiểm hoàn lại phần đã đóng thừa cho tháng 3 đến tháng 6.
Thực tế cần phân biệt:
- Giảm lương do chuyển công việc, giảm phụ cấp cố định, thỏa thuận lại hợp đồng: báo giảm mức đóng từ tháng hiệu lực. Các tháng trước đó đã đóng theo mức cũ thì giữ nguyên, không điều chỉnh ngược.
- Giảm lương do nghỉ không lương, tạm hoãn hợp đồng: tháng nghỉ từ 14 ngày làm việc trở lên mà không hưởng lương thì tháng đó không đóng BHXH (trừ trường hợp có thỏa thuận đóng). Đây không phải là “giảm mức đóng” mà là “không phát sinh đóng” trong tháng đó.
- Báo giảm muộn: ví dụ lương đã giảm từ tháng 5 nhưng đến tháng 8 doanh nghiệp mới báo giảm, trong khi tháng 5–7 vẫn đóng theo mức cũ. Phần đóng thừa các tháng đó không tự động được hoàn; doanh nghiệp cần làm việc với cơ quan BHXH theo hồ sơ điều chỉnh để đối chiếu, xử lý phần thừa theo quy định. Cách an toàn nhất vẫn là báo ngay trong tháng phát sinh thay đổi.
Giảm mức đóng dài hạn sẽ làm giảm bình quân tiền lương tính lương hưu và nhiều chế độ khác, dù thời gian đóng vẫn được bảo lưu. Khi thỏa thuận giảm lương, hãy hỏi rõ mức đóng mới và kiểm tra lại trên VssID sau tháng điều chỉnh.
4. Khi nào bị truy thu? Tính lãi chậm đóng 0,03%/ngày ra sao?
4.1. Trường hợp truy thu, truy đóng
Theo Điều 8 Nghị định 158/2025/NĐ-CP, trường hợp điển hình liên quan đến lương là: được điều chỉnh tăng tiền lương làm tăng căn cứ đóng mà thời gian thực hiện hồi tố trở về trước. Số tiền truy thu là số tiền phải đóng theo Điều 33 và Điều 34 Luật BHXH 2024 — tức phần chênh lệch giữa mức đóng mới và mức đóng cũ cho các tháng hồi tố.
4.2. Hạn truy đóng không tính lãi
Điểm a khoản 2 Điều 8 Nghị định 158/2025/NĐ-CP: nếu đến hết ngày cuối cùng của tháng tiếp theo sau tháng có quyết định điều chỉnh tăng lương mà đơn vị và người lao động chưa thực hiện truy đóng thì cơ quan BHXH xử lý theo khoản 1 Điều 40 và khoản 1 Điều 41 Luật BHXH 2024. Nói cách khác, doanh nghiệp có “cửa sổ” đến hết tháng sau tháng có quyết định để truy đóng mà chưa bị tính là chậm đóng. Ví dụ: quyết định tăng lương hồi tố ký tháng 5, hiệu lực từ tháng 1 — truy đóng xong trước hết tháng 6 thì chưa phát sinh lãi chậm đóng.
4.3. Quá hạn thì tính lãi 0,03%/ngày
Khoản 1 Điều 40 Luật BHXH 2024: người sử dụng lao động phải đóng đủ số tiền chậm đóng và nộp thêm số tiền bằng 0,03%/ngày, tính trên số tiền BHXH chậm đóng và số ngày chậm đóng vào quỹ BHXH. Đây là mức lãi cố định theo ngày, càng để lâu càng nặng — khác với cách tính lãi cũ theo lãi suất đầu tư quỹ bình quân của Luật BHXH 2014.
Quá 60 ngày kể từ hạn đóng chậm nhất mà vẫn chưa đóng đủ sau khi đã được đôn đốc, hành vi có thể bị xác định là trốn đóng (Điều 39 Luật BHXH 2024), với chế tài nặng hơn. Truy đóng đúng hạn vừa tiết kiệm lãi, vừa tránh rủi ro pháp lý.
4.4. Ví dụ tính tiền cụ thể
Chị Lan lương căn cứ đóng 10.000.000 đồng/tháng. Tháng 5, công ty quyết định tăng lên 13.000.000 đồng/tháng, hiệu lực hồi tố từ tháng 1.
- Chênh lệch căn cứ đóng: 3.000.000 đồng/tháng.
- Chênh lệch tiền đóng mỗi tháng (32%): 960.000 đồng — trong đó công ty đóng thêm 645.000 đồng (21,5%), chị Lan đóng thêm 315.000 đồng (10,5%), thường trừ vào lương kỳ sau theo thỏa thuận.
- Truy đóng 4 tháng (tháng 1–4): 3.840.000 đồng.
- Nếu truy đóng xong trước hết tháng 6: chỉ nộp 3.840.000 đồng, chưa tính lãi.
- Nếu để đến hết tháng 7 mới nộp (chậm 31 ngày sau hạn cuối tháng 6): tiền chậm đóng thêm = 3.840.000 × 0,03% × 31 ≈ 35.700 đồng, và càng chậm càng tăng theo từng ngày.
Với doanh nghiệp có hàng chục, hàng trăm lao động cùng tăng lương hồi tố, tổng tiền truy đóng và lãi sẽ nhân lên rất nhanh — vì vậy hãy chốt quyết định lương sớm và báo điều chỉnh ngay trong tháng có quyết định.
5. Quy trình báo tăng, giảm mức đóng cho doanh nghiệp
- Hoàn thiện giấy tờ nội bộ trước: quyết định tăng/giảm lương hoặc phụ lục hợp đồng, ghi rõ mức lương mới, các khoản phụ cấp cố định mới (nếu có) và tháng áp dụng. Đây là căn cứ để cơ quan BHXH chấp nhận điều chỉnh.
- Lập hồ sơ điều chỉnh mức đóng: trên phần mềm kê khai BHXH điện tử, chọn nghiệp vụ điều chỉnh mức đóng (báo tăng/giảm mức đóng, không phải báo tăng/giảm lao động), nhập mức lương mới cho từng người, tháng áp dụng đúng với quyết định.
- Nộp hồ sơ trong tháng phát sinh thay đổi (hoặc ngay sau khi có quyết định, đối với trường hợp hồi tố). Đừng dồn đến cuối quý mới báo.
- Nộp tiền đúng hạn: chậm nhất ngày cuối cùng của tháng tiếp theo đối với phương thức đóng hằng tháng; với truy đóng hồi tố, hoàn tất trước hết tháng tiếp theo sau tháng có quyết định để tránh lãi chậm đóng.
- Kiểm tra lại: sau tháng điều chỉnh, người lao động mở VssID → Quản lý cá nhân → Quá trình tham gia → BHXH, đối chiếu mức đóng từng tháng đã khớp với quyết định chưa. Sai lệch thì phản ánh ngay với nhân sự hoặc cơ quan BHXH, đừng để đến lúc làm chế độ mới phát hiện.
6. Những sai lầm thường gặp
- Nhầm tháng ký với tháng hiệu lực: ký tháng 5, hiệu lực tháng 1 mà chỉ báo tăng từ tháng 5 — thiếu truy đóng 4 tháng, sau này bị truy thu kèm lãi.
- Tăng phụ cấp cố định nhưng không báo: chỉ báo lương cơ bản mới, quên phụ cấp chức vụ/trách nhiệm trả ổn định — căn cứ đóng bị thiếu, người lao động thiệt khi tính chế độ.
- Giảm lương nhưng không báo giảm: tiếp tục đóng theo mức cũ nhiều tháng, vừa tốn chi phí, vừa khó xử lý phần thừa.
- Báo giảm để “né” đóng: điều chỉnh mức đóng phải có căn cứ thật. Khai lương thấp hơn thực tế để giảm tiền đóng có thể bị xác định là trốn đóng sau 60 ngày kể từ hạn đóng và đã được đôn đốc.
- Không kiểm tra VssID: đến khi nghỉ việc, làm lương hưu mới phát hiện mức đóng nhiều tháng bị sai — lúc đó việc sửa chữa, truy thu sẽ phức tạp và mất thời gian hơn nhiều.
Xem thêm trên congdichvubhxh.vn: cách xử lý khi nghỉ việc mà công ty không chốt sổ và quy tắc đóng BHXH khi làm 2 công ty cùng lúc. Nếu cần mua hoặc gia hạn BHYT hộ gia đình song song với việc theo dõi BHXH, tham khảo dịch vụ tại muabhyt.vn.
Cần hỗ trợ kiểm tra mức đóng, chốt sổ hay xử lý truy thu BHXH? Đội ngũ dichvubhxh.vn nhận tư vấn và xử lý hồ sơ BHXH cho người lao động và doanh nghiệp — xem gói dịch vụ và đăng ký ngay tại dichvubhxh.vn/bieu-phi. Cùng hệ sinh thái với muabhyt.vn, dịch vụ mua BHYT online — nếu gia đình bạn cần mua hoặc gia hạn BHYT song song với việc theo dõi BHXH, đăng ký trực tiếp tại muabhyt.vn/dang-ky-bhyt.
FAQ
Hỏi: Tăng lương từ tháng 6 nhưng công ty báo tăng từ tháng 7 thì sao?
Đáp: Tháng 6 vẫn phải đóng theo mức mới (tháng hiệu lực). Báo muộn một tháng thì làm hồ sơ điều chỉnh bổ sung cho tháng 6; nếu nộp tiền bổ sung trong hạn (trước hết tháng tiếp theo sau tháng có quyết định) thì chưa phát sinh lãi chậm đóng.
Hỏi: Tăng lương hồi tố có bị tính lãi ngay không?
Đáp: Không, nếu truy đóng xong trước hết ngày cuối cùng của tháng tiếp theo sau tháng có quyết định tăng lương. Quá mốc này mới tính lãi chậm đóng 0,03%/ngày theo khoản 1 Điều 40 Luật BHXH 2024.
Hỏi: Giảm lương có được hoàn lại tiền BHXH đã đóng thừa không?
Đáp: Giảm lương chỉ có hiệu lực từ tháng quyết định giảm có hiệu lực trở đi. Phần đã đóng theo mức cũ cho các tháng trước không tự động được hoàn; doanh nghiệp cần đối chiếu với cơ quan BHXH theo hồ sơ điều chỉnh cụ thể.
Hỏi: Lương tăng vượt trần 50.600.000 đồng thì đóng bao nhiêu?
Đáp: Chỉ đóng trên mức trần 50.600.000 đồng/tháng (20 lần mức tham chiếu 2.530.000 đồng). Phần lương vượt trần không tính đóng BHXH bắt buộc.
Kết luận
Tăng lương, giảm lương giữa chừng không làm thay đổi nguyên tắc đóng BHXH — chỉ thay đổi con số, và con số mới bắt đầu từ tháng quyết định có hiệu lực. Nhớ ba mốc: tháng hiệu lực (đổi mức đóng), hết tháng tiếp theo sau tháng có quyết định (hạn truy đóng không lãi), và 0,03%/ngày sau mốc đó (lãi chậm đóng). Doanh nghiệp báo đúng tháng thì không lo truy thu; người lao động kiểm tra VssID đều đặn thì không lo mất quyền lợi.
Cần rà soát mức đóng BHXH cho doanh nghiệp hoặc xử lý hồ sơ truy thu?
Đội ngũ dichvubhxh.vn — cùng hệ sinh thái với muabhyt.vn — tư vấn mức đóng, chốt sổ, truy thu và các thủ tục BHXH trọn gói, để doanh nghiệp không bị lãi chậm đóng và người lao động không mất quyền lợi.
Xem gói dịch vụ & đăng ký ngay
Cần mua hoặc gia hạn BHYT cho gia đình? Đăng ký tại muabhyt.vn/dang-ky-bhyt.
Căn cứ pháp lý chính: Luật Bảo hiểm xã hội 2024 (Điều 31, 33, 34, 39, 40); Nghị định 158/2025/NĐ-CP (Điều 7, Điều 8); Nghị định 161/2026/NĐ-CP (mức tham chiếu 2.530.000 đồng từ 01/7/2026); giải đáp của BHXH Việt Nam về truy đóng khi tăng lương hồi tố (tháng 10/2026). Số liệu, ví dụ trong bài mang tính minh họa theo các căn cứ nêu trên; trường hợp cụ thể nên đối chiếu hồ sơ và xác nhận với cơ quan BHXH quản lý.
