
Mở đầu
Đóng bảo hiểm xã hội chưa đủ 15 năm mà đã đến tuổi nghỉ hưu thì phải làm sao? Câu trả lời ngắn gọn: bạn có 4 lựa chọn — tiếp tục đóng BHXH tự nguyện cho đủ 15 năm để hưởng lương hưu hằng tháng; đóng một lần cho thời gian còn thiếu (tối đa 5 năm nếu chuyển sang tự nguyện, tối đa 6 tháng nếu còn đang đóng bắt buộc); rút BHXH một lần lấy một cục tiền; hoặc bảo lưu và hưởng trợ cấp hằng tháng 500.000 đồng/tháng theo Điều 23 Luật BHXH 2024 cho đến khi đủ tuổi hưởng trợ cấp hưu trí xã hội.
Từ ngày 01/7/2025, Luật BHXH 2024 (Luật số 41/2024/QH15) đã giảm thời gian đóng tối thiểu để hưởng lương hưu từ 20 năm xuống còn 15 năm (Điều 64) — nghĩa là người chỉ thiếu 1–5 năm có cơ hội rất lớn để chạm tới lương hưu thay vì phải rút một lần như trước đây. Bài viết này so sánh cả 4 phương án bằng số liệu cụ thể, kèm ví dụ tính tiền, để bạn tự chọn phương án có lợi nhất cho hoàn cảnh của mình.
1. Vì sao mốc 15 năm lại quyết định tất cả?
Điều kiện hưởng lương hưu hằng tháng theo Điều 64 Luật BHXH 2024 gồm hai yếu tố song song: đủ tuổi nghỉ hưu và đủ 15 năm đóng BHXH. Tuổi nghỉ hưu năm 2026 theo lộ trình tại khoản 2 Điều 169 Bộ luật Lao động 2019 là nam 61 tuổi 6 tháng, nữ 57 tuổi. Chỉ cần thiếu một trong hai điều kiện là chưa được hưởng lương hưu — nhưng thiếu thời gian đóng thì có nhiều cách vá, còn thiếu tuổi thì chỉ có cách chờ.
Người đóng BHXH bắt buộc cần phân biệt hai trường hợp: thiếu ít (dưới 6 tháng) và thiếu nhiều (từ 6 tháng đến dưới 5 năm, hoặc trên 5 năm). Mỗi trường hợp có một cơ chế đóng bù riêng, với mức đóng và điều kiện khác nhau — nhầm lẫn giữa hai cơ chế này là sai lầm phổ biến nhất khi người lao động tự tính toán.
Một điểm quan trọng khác: thời gian đóng BHXH được tính theo nguyên tắc 12 tháng bằng 1 năm; tháng lẻ từ 1 đến 6 tháng được tính là nửa năm, từ 7 đến 11 tháng được tính là 1 năm (khoản 5 Điều 5 Luật BHXH 2024). Trước khi chọn phương án, hãy tra cứu chính xác quá trình đóng của mình trên ứng dụng VssID — con số năm đóng thực tế có thể cao hơn bạn nghĩ nhờ quy tắc làm tròn tháng lẻ này. Cách tra cứu chi tiết đã có tại bài đóng BHXH tự nguyện bao nhiêu năm thì được hưởng lương hưu và hướng dẫn tra cứu giá trị sử dụng thẻ BHYT bằng CCCD của muabhyt.vn.
2. Phương án 1: Tiếp tục đóng BHXH tự nguyện cho đủ 15 năm
Đây là phương án “đi đường dài” và thường có lợi nhất nếu bạn còn thiếu từ 1 đến 5 năm. Người lao động đã nghỉ việc, đủ tuổi hưu nhưng chưa đủ 15 năm đóng BHXH có thể chuyển sang tham gia BHXH tự nguyện và đóng tiếp hằng tháng (hoặc 3 tháng, 6 tháng, 12 tháng một lần) cho đến khi đủ 15 năm thì làm hồ sơ hưởng lương hưu.
Mức đóng BHXH tự nguyện 2026: đóng bằng 22% mức thu nhập làm căn cứ đóng do người tham gia tự lựa chọn, thấp nhất bằng chuẩn hộ nghèo khu vực nông thôn là 1.500.000 đồng/tháng (áp dụng đến hết ngày 31/12/2026) nên mức đóng tối thiểu là 330.000 đồng/tháng; cao nhất bằng 20 lần mức tham chiếu 2.530.000 đồng (Nghị định 161/2026/NĐ-CP) nên mức đóng tối đa là 11.132.000 đồng/tháng. Nhà nước hỗ trợ tiền đóng trên mức đóng thấp nhất: hộ nghèo 50% (165.000 đồng/tháng), hộ cận nghèo 40% (132.000 đồng/tháng), đối tượng khác 30% (99.000 đồng/tháng), các đối tượng còn lại 20% (66.000 đồng/tháng) — theo Điều 31 và Điều 36 Luật BHXH 2024, Nghị định 159/2025/NĐ-CP.
Lương hưu được bao nhiêu khi đủ 15 năm? Mức lương hưu hằng tháng bằng tỷ lệ hưởng nhân với mức bình quân tiền lương/thu nhập làm căn cứ đóng BHXH (Điều 66 Luật BHXH 2024). Với 15 năm đóng: lao động nữ hưởng 45%, lao động nam hưởng 40%; cứ thêm 1 năm đóng thì cộng thêm 2%, tối đa 75%. Đặc biệt, mức lương hưu hằng tháng thấp nhất bằng mức tham chiếu 2.530.000 đồng — nhưng mức sàn này chỉ áp dụng cho người thuộc diện BHXH bắt buộc, tham gia trước 01/7/2025 và có từ đủ 20 năm đóng bắt buộc trở lên; chi tiết ba điều kiện xem bài Mức lương hưu tối thiểu 2026: lương hưu thấp nhất 2.530.000đ, ai được bù lên? Người hưởng lương hưu còn được quỹ BHXH đóng BHYT với mức hưởng khám chữa bệnh 95% chi phí — chi tiết đã có tại bài về hưu có được cấp thẻ BHYT miễn phí không.
Ví dụ: ông A, 61 tuổi 6 tháng, đã đóng BHXH bắt buộc 13 năm với mức bình quân tiền lương làm căn cứ đóng là 9.000.000 đồng/tháng. Ông A chuyển sang đóng BHXH tự nguyện thêm 2 năm, chọn thu nhập làm căn cứ đóng 9.000.000 đồng/tháng thì mỗi tháng đóng 22% × 9.000.000 = 1.980.000 đồng, tổng 24 tháng là 47.520.000 đồng. Khi đủ 15 năm, lương hưu của ông A là 40% × 9.000.000 = 3.600.000 đồng/tháng, hưởng suốt đời, được điều chỉnh tăng theo Điều 67 Luật BHXH 2024, kèm thẻ BHYT miễn phí với mức hưởng 95%. Chỉ sau khoảng 14 tháng hưởng lương hưu, tổng tiền lương hưu đã vượt số tiền ông A bỏ ra đóng thêm.
Chưa có BHYT khi chờ đủ 15 năm? Trong thời gian đóng BHXH tự nguyện chờ đủ năm, bạn không có thẻ BHYT từ BHXH — nhưng vẫn có thể mua BHYT hộ gia đình để được bảo vệ y tế, với mức giảm trừ khi cả hộ cùng tham gia. muabhyt.vn hỗ trợ đăng ký BHYT hộ gia đình online, được giảm đến 50% khi cả hộ cùng mua — đăng ký ngay tại muabhyt.vn/dang-ky-bhyt. Cha mẹ ở quê có thể nhờ con đăng ký từ xa, xem hướng dẫn mua BHYT cho cha mẹ ở quê của muabhyt.vn.
3. Phương án 2: Đóng một lần cho thời gian còn thiếu — tối đa 6 tháng hay 5 năm?
Nếu không muốn đóng lai rai hằng tháng, pháp luật cho phép đóng một lần cho thời gian còn thiếu để hưởng lương hưu ngay — nhưng giới hạn khác nhau tùy bạn đang ở diện bắt buộc hay tự nguyện.
3.1. Đang đóng BHXH bắt buộc, thiếu tối đa 6 tháng
Người lao động đang tham gia BHXH bắt buộc, đã đủ tuổi nghỉ hưu nhưng còn thiếu không quá 6 tháng để đủ điều kiện hưởng lương hưu thì được đóng một lần cho số tháng còn thiếu (khoản 7 Điều 33 Luật BHXH 2024; khoản 2 Điều 12 Thông tư 12/2025/TT-BNV). Mức đóng một lần bằng tổng mức đóng của người lao động và người sử dụng lao động vào quỹ hưu trí và tử tuất của tháng liền kề trước khi người lao động nghỉ việc. Thời điểm đóng sớm nhất là tháng liền kề trước tháng đủ điều kiện hưởng lương hưu.
Đây là trường hợp “vá” nhanh nhất: ví dụ bà B đóng BHXH bắt buộc 14 năm 8 tháng, đến tuổi hưu thiếu 4 tháng mới đủ 15 năm — bà chỉ cần đóng một lần 4 tháng là đủ điều kiện hưởng lương hưu ngay tháng sau, không cần chờ thêm.
3.2. Đã chuyển sang BHXH tự nguyện, thiếu tối đa 5 năm
Người tham gia BHXH tự nguyện đã đủ tuổi nghỉ hưu, đã có thời gian đóng từ đủ 10 năm trở lên nhưng còn thiếu không quá 5 năm (60 tháng) để đủ 15 năm thì được đóng một lần cho những năm còn thiếu (điểm e khoản 2 Điều 36 Luật BHXH 2024; Điều 7 Nghị định 159/2025/NĐ-CP; khoản 6 Điều 5 Thông tư 11/2025/TT-BNV). Điều kiện kèm theo: người tham gia phải hoàn thành phương thức đóng đã đăng ký trước đó (ví dụ đã đóng đủ kỳ 12 tháng đã chọn) và không được truy đóng cho khoảng thời gian gián đoạn chưa tham gia trước đó — khoảng trống trong quá khứ không thể nộp bù lại.
Mức đóng một lần bằng tổng mức đóng của các tháng còn thiếu, có áp dụng lãi gộp bằng lãi suất đầu tư quỹ BHXH bình quân tháng của năm trước liền kề. Thời điểm hưởng lương hưu tính từ ngày đầu tiên của tháng liền kề sau tháng đóng đủ số tiền cho những năm còn thiếu.
Lưu ý quan trọng: nếu thời gian đóng của bạn chưa đủ 10 năm, bạn không thuộc diện đóng một lần cho thời gian còn thiếu — phải tiếp tục đóng BHXH tự nguyện hằng tháng cho đến khi đủ 10 năm rồi mới được đóng một lần phần còn lại (tối đa 5 năm). Và nếu thiếu trên 5 năm (ví dụ mới đóng 8 năm), phương án duy nhất để chạm tới lương hưu là đóng tiếp hằng tháng theo phương án 1.
4. Phương án 3: Rút BHXH một lần — lấy tiền ngay, mất quyền lợi dài hạn
Người lao động đủ tuổi hưởng lương hưu mà chưa đủ 15 năm đóng BHXH thì được hưởng BHXH một lần nếu có yêu cầu (điểm a khoản 1 Điều 70 Luật BHXH 2024). Đây là phương án “lấy tiền ngay” — nhưng là phương án mất nhiều quyền lợi nhất, cần cân nhắc kỹ trước khi chọn.
Cách tính tiền rút một lần (khoản 3 Điều 70): cứ mỗi năm đóng BHXH trước năm 2014 được tính bằng 1,5 tháng mức bình quân tiền lương tháng đóng BHXH; mỗi năm đóng từ năm 2014 trở đi được tính bằng 2 tháng mức bình quân. Trường hợp thời gian đóng chưa đủ 1 năm thì mức hưởng bằng số tiền đã đóng nhưng không quá 2 tháng mức bình quân. Thời gian đóng đã được tính hưởng BHXH một lần thì không được tính lại để hưởng các chế độ BHXH về sau.
Ví dụ: ông A ở mục 2 (13 năm đóng, toàn bộ từ năm 2014 trở đi, mức bình quân 9.000.000 đồng/tháng) nếu chọn rút một lần sẽ nhận 13 năm × 2 tháng × 9.000.000 = 234.000.000 đồng. So sánh với phương án 1: bỏ thêm 47.520.000 đồng đóng 2 năm để đổi lấy lương hưu 3.600.000 đồng/tháng suốt đời — chỉ cần sống thêm khoảng 6 năm sau khi hưởng hưu là tổng tiền lương hưu đã vượt 234.000.000 đồng tiền rút một lần, chưa kể thẻ BHYT miễn phí và các lần điều chỉnh tăng lương hưu.
Cái giá của việc rút một lần: mất hoàn toàn quyền hưởng lương hưu hằng tháng; mất thẻ BHYT do quỹ BHXH đóng (khi về hưu) — người rút một lần sau này muốn có BHYT phải tự mua BHYT hộ gia đình với mức đóng 113.850 đồng/tháng (4,5% × mức tham chiếu 2.530.000 đồng); mất quyền hưởng trợ cấp hằng tháng theo Điều 23; và nếu sau này đi làm lại, thời gian 13 năm đã rút sẽ phải đóng lại từ đầu. Vì vậy, rút một lần chỉ nên chọn khi thực sự cần một khoản tiền lớn ngay (chữa bệnh, trả nợ) hoặc khi thời gian đóng quá ít (dưới 10 năm) và không có khả năng đóng tiếp.
5. Phương án 4: Bảo lưu và hưởng trợ cấp hằng tháng 500.000 đồng
Đây là chế độ mới hoàn toàn từ ngày 01/7/2025 mà nhiều người chưa biết. Người đủ tuổi nghỉ hưu, có thời gian đóng BHXH nhưng chưa đủ điều kiện hưởng lương hưu và chưa đủ tuổi hưởng trợ cấp hưu trí xã hội thì được hưởng trợ cấp hằng tháng thay vì chỉ có thể rút một lần như luật cũ (Điều 23 Luật BHXH 2024; Nghị định 158/2025/NĐ-CP).
Điều kiện hưởng (khoản 1 Điều 23): đủ tuổi nghỉ hưu; có thời gian đóng BHXH nhưng chưa đủ 15 năm; chưa đủ tuổi hưởng trợ cấp hưu trí xã hội (75 tuổi, hoặc 70–75 tuổi thuộc hộ nghèo, hộ cận nghèo — Điều 21); không hưởng BHXH một lần, không bảo lưu thời gian đóng BHXH và có đề nghị hưởng trợ cấp hằng tháng. Nói cách khác, chọn trợ cấp hằng tháng thì không được đồng thời bảo lưu hay rút một lần — phải chọn một.
Mức hưởng và thời gian hưởng: mức trợ cấp hằng tháng bằng mức trợ cấp hưu trí xã hội hằng tháng — 500.000 đồng/tháng (Nghị định 176/2025/NĐ-CP), được điều chỉnh khi Chính phủ điều chỉnh lương hưu theo Điều 67. Thời gian hưởng tính từ tháng người lao động có văn bản đề nghị (khi đã đủ tuổi nghỉ hưu) đến khi đủ tuổi hưởng trợ cấp hưu trí xã hội. Người hưởng trợ cấp hằng tháng được ngân sách nhà nước đóng BHYT (khoản 6 Điều 23). Nếu thời gian hưởng không đủ kéo dài đến khi đủ tuổi hưởng trợ cấp hưu trí xã hội, người lao động có nguyện vọng thì được đóng một lần cho phần còn thiếu để hưởng cho đến khi đủ tuổi đó.
Khi người đang hưởng trợ cấp hằng tháng qua đời, thân nhân được hưởng trợ cấp một lần cho những tháng chưa nhận và trợ cấp mai táng nếu đủ điều kiện. Chi tiết đầy đủ về chế độ này đã có tại bài trợ cấp hằng tháng mới từ 01/7/2025 (Điều 23 Luật BHXH 2024).
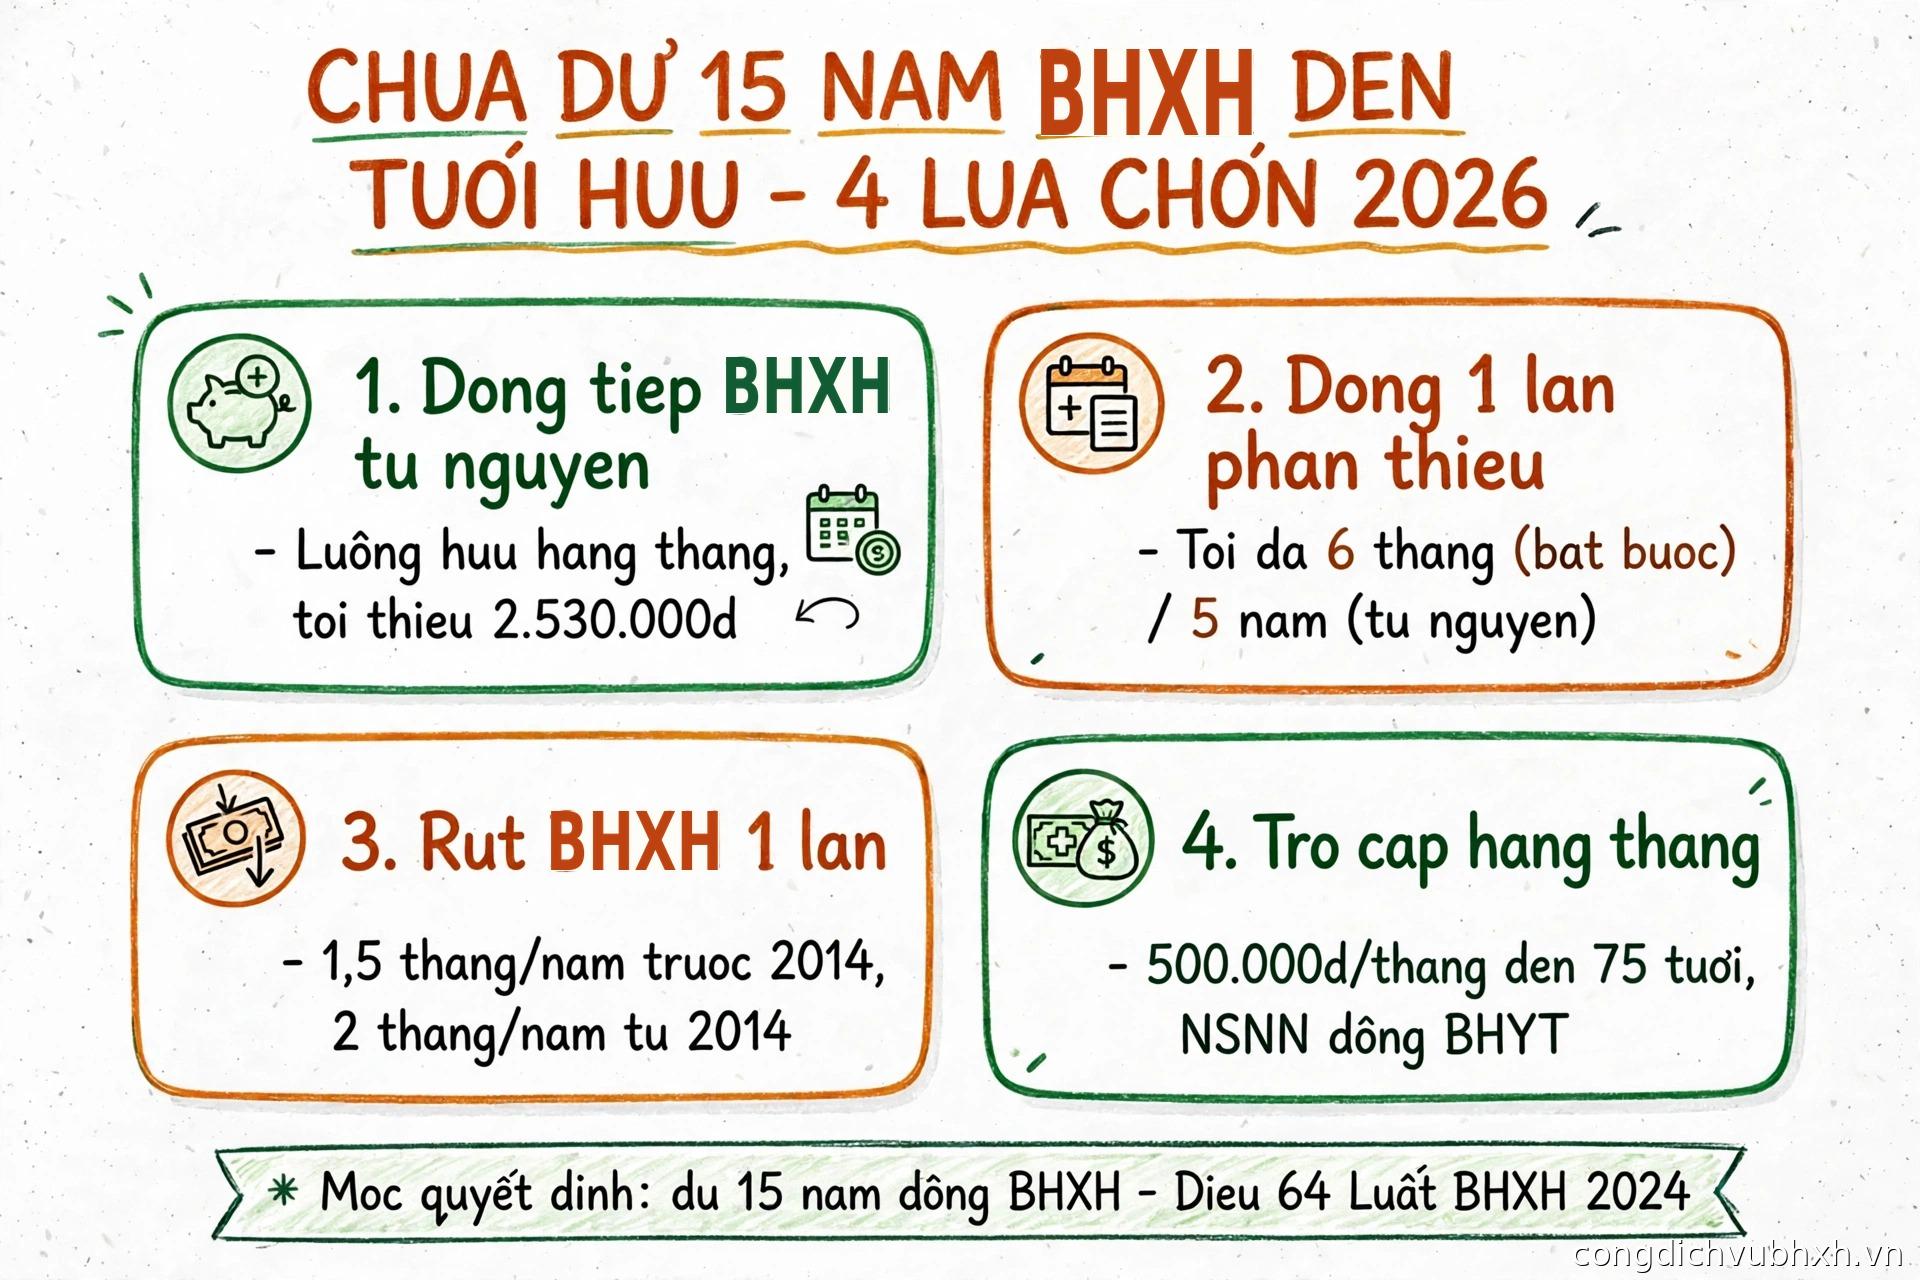
6. So sánh nhanh 4 phương án — phương án nào hợp với bạn?
| Tiêu chí | 1. Đóng tiếp tự nguyện | 2. Đóng một lần phần thiếu | 3. Rút BHXH một lần | 4. Trợ cấp hằng tháng |
|---|---|---|---|---|
| Điều kiện | Thiếu 1–5 năm (hoặc hơn) | Bắt buộc: thiếu ≤ 6 tháng; tự nguyện: đã đóng ≥ 10 năm, thiếu ≤ 5 năm | Đủ tuổi hưu, chưa đủ 15 năm, có yêu cầu | Đủ tuổi hưu, chưa đủ 15 năm, chưa đủ 75 tuổi, không rút 1 lần, không bảo lưu |
| Tiền phải bỏ ra | 330.000–11.132.000đ/tháng (22% thu nhập chọn) | Tổng mức đóng các tháng thiếu + lãi gộp | Không bỏ thêm | Không bỏ thêm (hoặc đóng một lần phần thiếu nếu muốn kéo dài thời gian hưởng) |
| Tiền nhận được | Lương hưu hằng tháng (nữ 45%, nam 40% mức bình quân với 15 năm; tối thiểu 2.530.000đ) | Lương hưu hằng tháng ngay tháng sau khi đóng đủ | Một cục: 1,5 tháng/năm trước 2014, 2 tháng/năm từ 2014 | 500.000đ/tháng đến khi đủ 75 tuổi |
| BHYT | Quỹ BHXH đóng, hưởng 95% | Quỹ BHXH đóng, hưởng 95% | Tự mua BHYT hộ gia đình | Ngân sách nhà nước đóng |
| Phù hợp với | Người thiếu 1–5 năm, sức khỏe tốt, muốn thu nhập ổn định suốt đời | Người thiếu ít (≤ 6 tháng bắt buộc hoặc ≤ 5 năm tự nguyện), có sẵn một khoản tiền | Người cần tiền gấp hoặc đóng quá ít, không thể đóng tiếp | Người đã cao tuổi, không đủ khả năng đóng thêm, cần thu nhập đều |
| Được đổi ý không? | Có — dừng đóng thì chuyển sang phương án khác | Không — đã đóng là tính vào thời gian hưởng hưu | Không — thời gian đã rút không cộng lại | Có — nhưng đã hưởng thì không chuyển sang rút một lần cho cùng thời gian |
Quy tắc chọn nhanh: thiếu dưới 5 năm và có khả năng đóng tiếp → ưu tiên phương án 1 hoặc 2 để hưởng lương hưu; thiếu trên 5 năm, tuổi đã cao, không đóng tiếp được → phương án 4 (trợ cấp hằng tháng) giữ lại thu nhập đều và BHYT miễn phí; chỉ rút một lần khi thực sự cần tiền ngay hoặc thời gian đóng quá ít.
7. Hồ sơ và thủ tục từng phương án
Chuyển sang BHXH tự nguyện và đóng tiếp (phương án 1): nộp Tờ khai tham gia, điều chỉnh thông tin BHXH, BHYT (Mẫu TK1-TS) tại cơ quan BHXH nơi cư trú hoặc qua Cổng dịch vụ công BHXH, chọn phương thức đóng (hằng tháng, 3 tháng, 6 tháng, 12 tháng một lần). Khi đủ 15 năm, nộp hồ sơ hưởng lương hưu: sổ BHXH + văn bản đề nghị (Mẫu 14-HSB), cơ quan BHXH giải quyết trong 20 ngày kể từ ngày nhận đủ hồ sơ.
Đóng một lần cho thời gian còn thiếu (phương án 2): đăng ký phương thức đóng một lần cho những năm còn thiếu tại cơ quan BHXH nơi cư trú; nộp đủ số tiền (đã cộng lãi gộp với diện tự nguyện) thì được giải quyết hưởng lương hưu từ ngày đầu tiên của tháng liền kề sau tháng đóng đủ tiền.
Rút BHXH một lần (phương án 3): hồ sơ theo Điều 78 Luật BHXH 2024 gồm sổ BHXH và đơn đề nghị hưởng BHXH một lần (Mẫu 14-HSB ban hành kèm theo Quyết định 313/QĐ-BHXH, áp dụng từ ngày 01/4/2026). Nộp trực tiếp tại cơ quan BHXH nơi cư trú, qua bưu chính công ích hoặc trực tuyến trên Cổng dịch vụ công. Cơ quan BHXH giải quyết trong 07 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ.
Hưởng trợ cấp hằng tháng (phương án 4): hồ sơ theo Điều 24 Luật BHXH 2024 gồm sổ BHXH và văn bản đề nghị hưởng trợ cấp hằng tháng (Mẫu 14-HSB); cơ quan BHXH giải quyết trong 05 ngày làm việc. Lưu ý: người tham gia BHXH từ ngày 01/7/2025 trở đi chỉ được rút BHXH một lần trong các trường hợp luật định (đủ tuổi chưa đủ 15 năm, ra nước ngoài định cư, mắc bệnh hiểm nghèo…) — không còn trường hợp nghỉ việc sau 12 tháng như người tham gia trước 01/7/2025 (điểm đ khoản 1 Điều 70).
8. Câu hỏi thường gặp
Đóng BHXH được 10 năm, đến tuổi hưu có được đóng một lần 5 năm còn thiếu không?
Được. Người tham gia BHXH tự nguyện đã đủ tuổi nghỉ hưu, có thời gian đóng từ đủ 10 năm trở lên và còn thiếu không quá 5 năm (60 tháng) thì được đóng một lần cho những năm còn thiếu để đủ 15 năm hưởng lương hưu (điểm e khoản 2 Điều 36 Luật BHXH 2024; Điều 7 Nghị định 159/2025/NĐ-CP). Điều kiện là đã hoàn thành phương thức đóng đã đăng ký và không được truy đóng khoảng thời gian gián đoạn trước đó.
Đang hưởng trợ cấp hằng tháng mà muốn chuyển sang lương hưu có được không?
Không trực tiếp. Trợ cấp hằng tháng dành cho người không bảo lưu thời gian đóng và không rút BHXH một lần. Muốn hưởng lương hưu, bạn phải đóng đủ 15 năm trước khi chọn hưởng trợ cấp hằng tháng — tức là cần đóng tiếp hoặc đóng một lần phần còn thiếu trước khi làm hồ sơ trợ cấp hằng tháng. Vì vậy hãy tính kỹ cả hai phương án trước khi nộp văn bản đề nghị hưởng trợ cấp hằng tháng.
Rút BHXH một lần rồi đi làm lại, có được cộng lại thời gian đã rút không?
Không. Thời gian đóng BHXH đã được tính hưởng BHXH một lần thì không được tính lại để hưởng các chế độ BHXH về sau — đi làm lại thì đóng mới từ đầu. Đây là điểm khác biệt lớn với bảo lưu: người bảo lưu thời gian đóng thì sau này đi làm lại được cộng nối toàn bộ thời gian đã đóng trước đó (Điều 71 Luật BHXH 2024; khoản 3 Điều 5).
Đủ tuổi hưu nhưng mới đóng 8 năm, có cách nào để hưởng lương hưu không?
Có — đóng tiếp BHXH tự nguyện hằng tháng cho đến khi đủ 15 năm (cần thêm 7 năm). Khi đã đóng đủ 10 năm và còn thiếu không quá 5 năm thì có thể đóng một lần phần còn lại. Trong thời gian chờ đủ năm, nếu không đủ khả năng đóng tiếp thì có thể chọn hưởng trợ cấp hằng tháng 500.000 đồng/tháng theo Điều 23 cho đến khi đủ tuổi hưởng trợ cấp hưu trí xã hội (75 tuổi).
Kết luận
Đóng BHXH chưa đủ 15 năm đến tuổi hưu không có nghĩa là mất trắng — Luật BHXH 2024 mở ra 4 lối đi, và lối đi có lợi nhất trong hầu hết trường hợp là đóng tiếp hoặc đóng một lần cho đủ 15 năm để hưởng lương hưu: bỏ thêm vài chục triệu đồng để đổi lấy lương hưu hằng tháng suốt đời, tối thiểu 2.530.000 đồng/tháng, kèm thẻ BHYT miễn phí với mức hưởng 95%. Trợ cấp hằng tháng 500.000 đồng là “lưới an toàn” mới cho người không thể đóng thêm, còn rút BHXH một lần chỉ nên là lựa chọn cuối cùng khi thực sự cần tiền ngay.
Hãy nhớ hai mốc quan trọng: thiếu tối đa 6 tháng (đang đóng bắt buộc) và thiếu tối đa 5 năm, đã đóng từ đủ 10 năm (đã chuyển sang tự nguyện) là giới hạn của cơ chế đóng một lần. Tra cứu quá trình đóng trên VssID ngay hôm nay, tính đúng số tháng còn thiếu của mình, rồi chọn phương án trước khi nộp bất kỳ hồ sơ nào — vì với rút BHXH một lần và trợ cấp hằng tháng, quyết định đã nộp thì không quay lại được.
Đội ngũ dichvubhxh.vn hỗ trợ tra cứu quá trình đóng, tính thử lương hưu và số tiền đóng bù cho từng phương án, chuẩn bị hồ sơ đúng hạn — cùng hệ sinh thái với muabhyt.vn, dịch vụ đăng ký BHYT online.Xem gói dịch vụ & đăng ký ngay Đăng ký BHYT tại muabhyt.vn
Căn cứ pháp lý chính: Điều 23, 24, 33, 36, 64, 66, 67, 70, 71, 78 Luật BHXH 2024 (Luật số 41/2024/QH15); khoản 2 Điều 169 Bộ luật Lao động 2019; Nghị định 158/2025/NĐ-CP; Nghị định 159/2025/NĐ-CP; Nghị định 161/2026/NĐ-CP (mức tham chiếu 2.530.000 đồng từ ngày 01/7/2026); Nghị định 176/2025/NĐ-CP (trợ cấp hưu trí xã hội 500.000 đồng/tháng); Thông tư 11/2025/TT-BNV; Thông tư 12/2025/TT-BNV; Quyết định 313/QĐ-BHXH (Mẫu 14-HSB, áp dụng từ ngày 01/4/2026).
